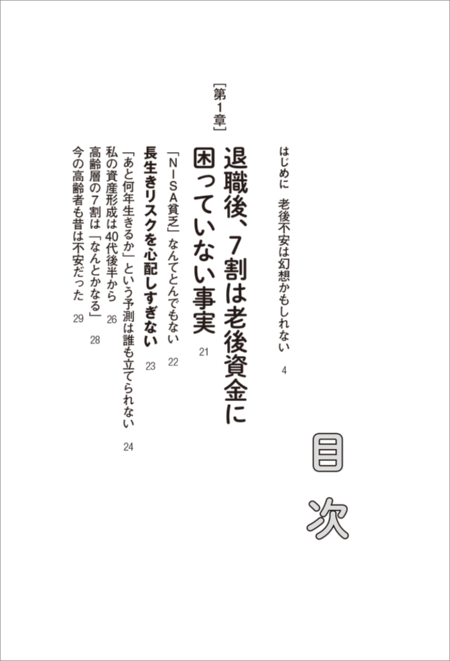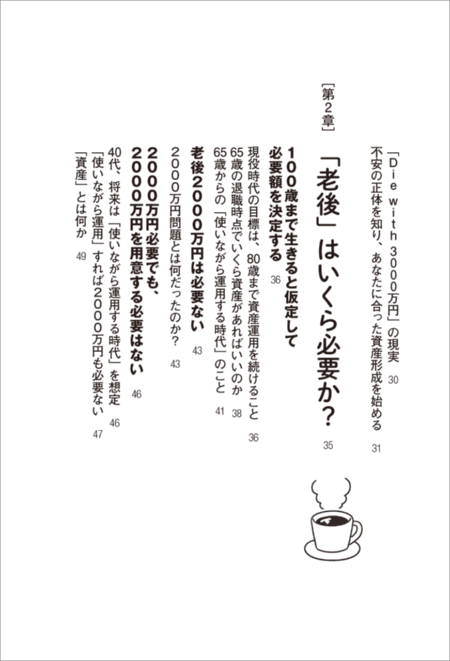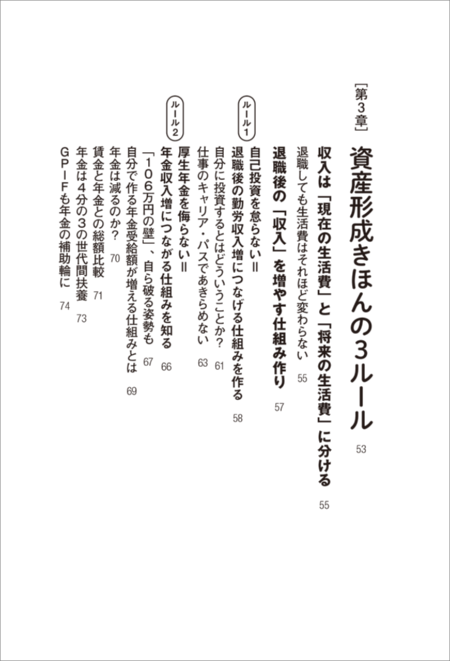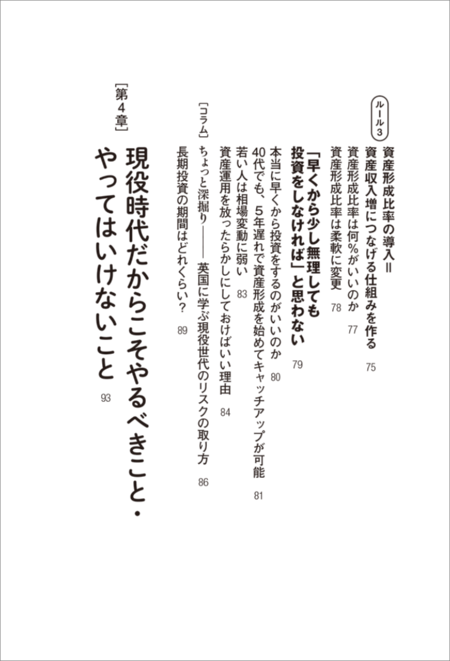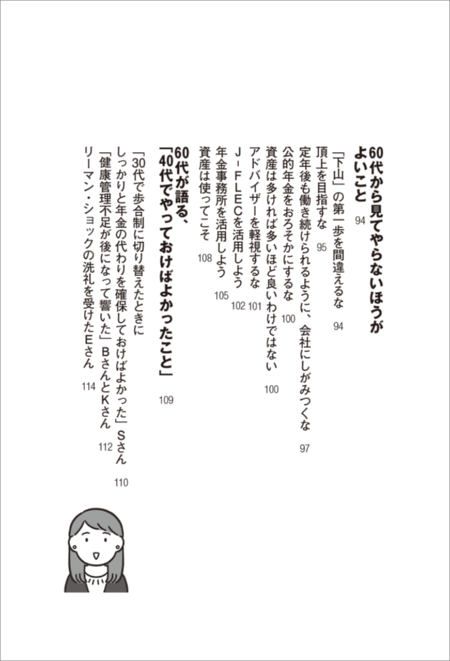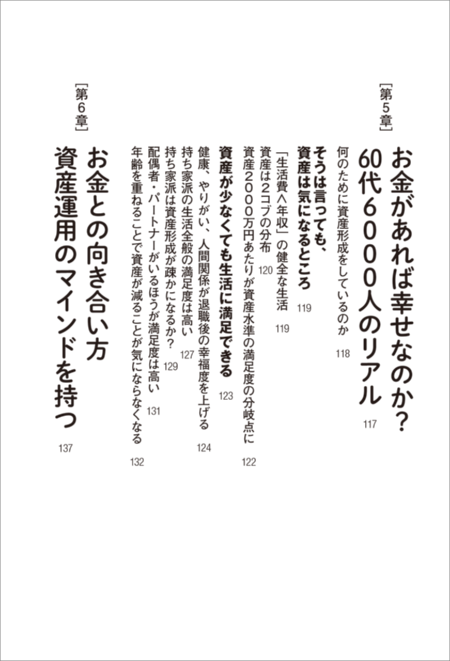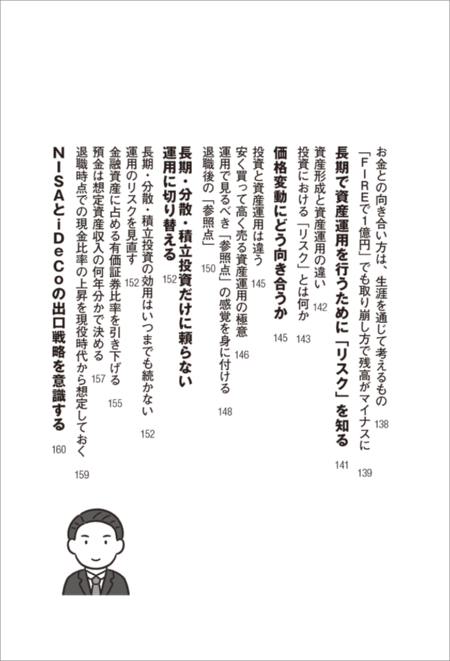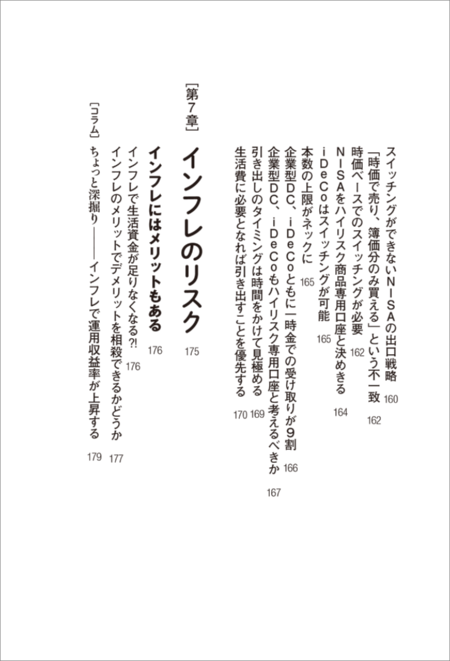


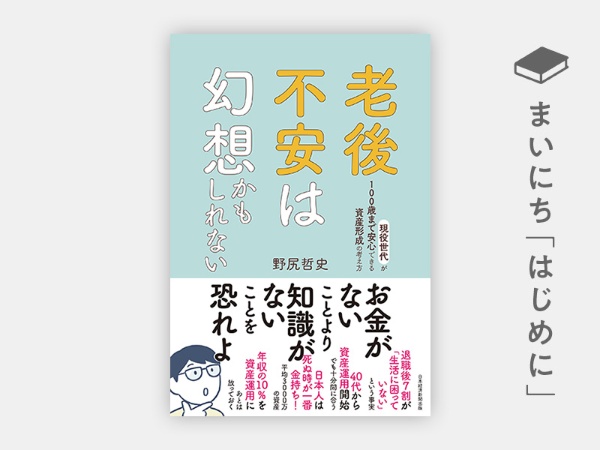
その本の「はじめに」には、著者の「伝えたいこと」がギュッと詰め込まれています。この連載では毎日、おすすめ本の「はじめに」と「目次」をご紹介します。今日は野尻哲史さんの『 老後不安は幻想かもしれない 現役世代が100歳まで安心できる資産形成の考え方 』です。
【はじめに】老後不安は幻想かもしれない
退職後、7割はお金に困っていない
私はこれまで金融業界で働き、現在は60代向けに退職後に築いた資産をどう使い、どう人生を豊かにしていくかという「資産活用」をテーマに活動しています。不況やインフレで資産形成・資産活用について注目されていることを実感する日々ですが、その一方で、以前から感じていたこともあります。
世の中は少し、資産形成そのものに力を入れすぎているのではないか───。
新NISAをはじめ投資への関心が高まることは歓迎すべきことです。しかし、「いくら増やすか」「何歳までに1億円を作れるか」といった数字を追うことばかりが先行し、資産形成の本来の目的が見えにくくなっているように感じます。
私は自分自身が退職してから、多くの60代に、退職後の生活についてアンケートやインタビューを重ねてきました。
今の60代は、生活費が高いはずの都市生活者でさえ、その7割が「自分の持っている資産で退職後の生活はなんとかなる」と考えています。彼らが40代のころ、資産を作る目的の第1位は「老後資金」でした。そして現在、その7割が「退職後の生活が何とかなる」と考えているのです。
しかし全員が当初望んでいた資産額を作り上げたわけではないはずです。多くの方が「何とかなる」と考えているのは、退職後、目標にしていた資産額が必ずしも必要ではなかったこと、そして、資産が多いか少ないかだけが老後の生活の豊かさに影響しているわけではない、ということです。
考えれば考えるほど膨らむ「老後不安」
今、多くの現役世代の方たちが抱える
「自分たちは年金なんか受け取れないだろう」
「老後資金は2000万円で足りるのか」
「インフレが続いたら大変なことになる」
「資産は1億円よりももっと多く必要なのではないか」
「投資で失敗したらどうしよう」
といった「老後不安」は、資産額の多寡ばかりを気にしていると膨らむ一方です。
現役世代にとって、これら20~40年先の生活に関わる不安を、そこだけ切り出して心配しても、解決策は見つけにくいと思います。
どうすれば、この膨らむ一方の老後不安を正しく見つめることができるでしょうか。
今の生活をベースに始めてみる
本書では、それらの不安の一つひとつをひも解き、本当に心配しなければならないことは何か、逆に過度に心配する必要のないことは何かを考えていきます。NISA(少額投資非課税制度)やiDeCo(個人型確定拠出年金)の制度説明や資産形成の裏ワザなどは紹介していませんので、あしからず。
これまで行ってきた退職した60代への資産活用の活動や、「60代6000人の声」アンケートや取材から見えた、現役世代が大切にすべきこと、現役時代の資産形成と働く上で気を付けたいこと、そして退職後の暮らしを見据えたお金との向き合い方を、さまざまな事例やデータを交えながらお伝えしていきます。特に、結婚、出産、家の購入などのライフイベントを経験し、先のことを考える余裕の出てきた40代を中心に、20~30代の現役世代を対象にしています。
実は、老後資金の不安を解消するのは、働くことです。人生の土台は、資産ではなく働くことによって築かれるのです。
そして大切なことは、どれだけ多く稼いだかではなく、働いている間に得た収入や経験を、働かなくなった後の生活につなげる仕組みをどう作るかということです。
退職後の資産を作るために何か特別なことをする必要はなく、多くの人が今行っている生活の上に、老後を踏まえた「資産の考え方」をアップデートすることで、不安は解消されます。
働くことで得られる勤労収入は、日々の生活を豊かにするためだけに使うのではなく、その一部が退職後の生活を支えるための資産形成につながっていきます。当たり前のことですが、不安でいっぱいになっていると、当たり前のことが見えなくなってしまいます。
収入や資産は、将来受け取れる年金を増やす力にもなり、知識、スキル、経験、人とのつながりを深め、退職後も自分らしく生活し続ける力になります。
資産形成は、例えば「1億円貯める」というような、いくら貯めればいいというものではありません。資産を貯めるということは、人生の目的ではなく、充実した人生を送るためのプロセスにすぎないのです。
「不安」も「老後」もいらない
本書は、「老後不安は幻想かもしれない」というタイトルですが、「老後不安はいらない」というのが本音です。
そして、老後資金への「不安」はいらないという意味とともに、「老後」という言葉もいらないと思っています。
40代で現役時代のころの私は、「老後に備えましょう」「老後資金が必要です」と、ごく当たり前のように言葉にしていました。しかし、自分自身が退職し、65歳を過ぎてみると、「老後」という言葉に違和感を覚えました。
働くことへの意欲が衰えることはなく、まだまだ体も動きます。老後という言葉が全くしっくりこないのです。現在現役の方は70歳まで会社で働くともいわれていますから、なおさら老後という言葉がぴんとこないのではないでしょうか。人生100年時代、「老後」も死語になっていくように思います。
そんな退職者である私の実感も踏まえ、本書では、老後資金ではなく、退職後資金という言葉を使用します。また現状の制度に則り、60歳で定年、その後再雇用で働き、65歳で退職するパターンを目安として、資産形成に関する計算式などを紹介しています。
資産形成の目的は、お金を増やすことだけではありません。
資産形成は「1億円を目標に頑張る」のではなく、まず自分にとっていくら必要なのか、そしてそれをどう運用するか、を知ることが必要です。目的は、充実した退職後の人生を送ること。お金があっても、健康を害したり、孤独では幸福を感じられません。資産額はあくまで運用の結果なのです。
「いつまでにいくら必要なのだろうか」
「NISAやiDeCoだけでいいのだろうか」
「いつから、そしていつまで資産形成を続ければよいのだろうか」
そんな迷いを感じている40代(20代、30代の方も)の皆さんに、本書が退職後へ向けた資産形成のゴールを見つけるきっかけになれば、これほどうれしいことはありません。
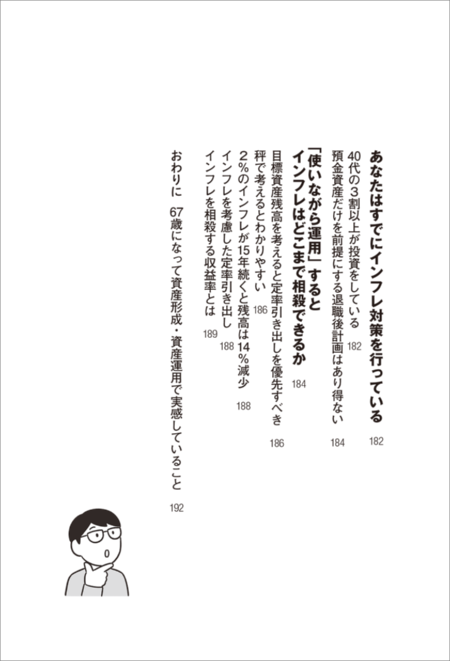
【目次】