


長年、日本の株式投資界をけん引する2人、レオス・キャピタルワークスのファウンダーの藤野英人さんと、マネックス証券チーフ・ストラテジストの広木隆さんが、それぞれの著書『「日経平均10万円」時代に備えろ』(日経ビジネス人文庫)と『株はずっと上がるもの 誰も書けなかった株式投資の真実』(日経BP)の刊行を記念して対談しました。第2回のテーマは、「日経平均10万円」への具体的な道筋についてです。日本企業の活性化の動きや、今後成長が期待できる業種や技術にも目を向けながら語り合います。
2030年に日経平均10万円はあり得る
藤野英人さん(以下、藤野) 広木さんの著書『株はずっと上がるもの 誰も書けなかった株式投資の真実』(日経BP)を拝読して、市場に対する目線が一致しているように感じました。帯のコピーに、「2032年 日経平均は10万円になる」とありますよね。私の著書は『「日経平均10万円」時代に備えろ』(日経ビジネス人文庫)ですから。違う側面から、同じことを言っている箇所が多々ありました。
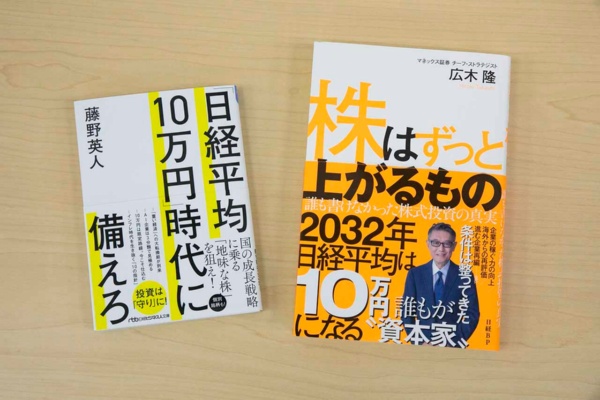
広木隆さん(以下、広木) 私も、藤野さんの著書を拝読して、同じことを思いました。少々理屈っぽい話になりますが、「2032年」はどこから出てきた数字かを説明させていただきますね。
本書を書き終えたのは2025年末で、その頃の日経平均は5万円台でした。日経平均の過去50年間のリターンは年平均で7%。それに、よく用いられる金融の法則の「72の法則」(元金が複利で2倍になるまでの年数を「72÷金利(%)」で概算する目安)を当てはめると、「72÷7%≒10年」。つまり、2025年に5万円台の株価は35年に倍の10万円になっている、と割り出されました。
それなのに、なぜ2035年ではなく3年早い2032年にしたかというと、最近の株価の上昇のピッチが早く、7%という仮定が違うだろうと思ったからです。
藤野 私の新刊の親本になった『「日経平均10万円」時代が来る!』(日本経済新聞出版)を上梓(じょうし)したのは2024年1月で、その前年の2023年頃から、「10年後には日経平均が10万円を超える」と思って発言するようになりました。我々は、同じような時間軸で見ていることになりますね。
広木 もしかしたらもっと早く、2030年頃に10万円になるのではないか、とも思いだしています。
藤野 2030年に10万円、十分あり得ます。
広木 こういう話をしていると、「株がずっと上がるなんて言い過ぎだ」と反論されることがあります。確かに、日経平均はバブル期の1989年の年末に史上最高値の3万8915円をつけてから、その高値を更新するまでに34年かかりました。「失われた30年」と言われる低迷期です。しかし、藤野さんが新刊で指摘されているように、バブル期という特殊な時代についた異常値を基準にしてはいけないんですよね。
藤野 バブル期についた高値は、実際の企業収益の裏づけを持たない、まったく意味のない数字と言えますからね。その異常値を除くと、日本の株式市場は短期的な上下動を繰り返しながら、長期的にはおおむね右肩上がりに上昇しています。
日本企業の活性化が株価上昇の原動力
広木 日経平均10万円が机上の数字に終わらない論拠として、バブル期と違い、日本企業の収益力が向上していることが挙げられます。昨今の日本企業はドラスティックに変わってきていますよね。デフレ下でも収益を上げていたところに、インフレによって売上高も大きくなり、それに伴って株価が上昇するスピードも加速しています。
藤野 この10年ぐらいで、日本企業の顔つきはだいぶ変わりましたね。20年前だと、経団連などのおえら方の集まりに行くと、話題は健康かゴルフか勲章の話でした。それがすばらしいことに、最近は健康の話は耳にするものの、勲章とゴルフの話はほとんど聞かなくなりました。
広木 経営者層の世代交代が進んで、若返りをしていますよね。
藤野 おっしゃる通りで、かつて60代~70代が中心だった経営者層が、10歳~20歳ほど若返っています。おそらく、昨今のアメリカの経営者層とそれほど遜色のない感じになってきているでしょう。これは、非常に大きな変化です。
経営者層の世代交代があっても大きなニュースにはなりませんが、こうした「ニュースにならないニュース」の中に、投資家として注目すべきポイントがあるものです。
広木 何がいいかというと、40代~50代の経営者層には過去の成功体験があまりない点です。60代~70代は、「ジャパン・アズ・ナンバーワン」と言われた恵まれた時代を現役として過ごしていて、さまざまな恩恵を受けてきた方が多いんですよね。だから、変革の必要性を感じにくく、前例踏襲になりがちでした。
かたや、40代~50代はバブル崩壊後の現場で苦労した経験がある。ある意味、ダメなところを見ながらトップに育ってきたので、どんどん変えていこう、新しいやり方を探っていこう、というマインドになっているわけです。そういう世代が経営者層に増えることは、日本にとって本当に有望なことだと思います。
新興企業の成長はまだまだ足りない
藤野 依然としてアメリカから後れを取ったままな点は、スタートアップで大きく育つ企業が出てこないことです。個人的には、これからの5年、10年の間で有望な会社が出てくるのではないかと期待しています。個人投資家の皆さんにも、大型株をメインにしつつ、小型のスタートアップの成長に目を向けてほしいと思います。
広木 投資の世界ではよく、グロース株(成長株)かバリュー株(割安株)か、ということが議論されていて、長いことバリュー株が優位ですよね。背景として東京証券取引所(東証)の改革があり、PBR(株価純資産倍率)1倍割れの割安株の企業に対し、資本効率の改善や企業価値の向上を促したことが挙げられます。それによって、各企業が増配や自社株買いなどに取り組んだ結果、株が買われて株価が上がりやすくなったわけです。が、そうした取り組みはずっと続けられることではなく、やはり限度があるんですよね。
成長株の台頭も必要不可欠で、真のグロース企業の登場に期待せずにはいられません。そうならないと、日経平均10万円、さらにその先の15万円、20万円に上がっていく原動力が弱まってしまうように思います。
藤野 東証の改革によって、大型株がグロース株のように大きく変貌した銘柄も少なくありませんよね。グロース化した大型株の代表例といえば三菱重工業。PBRは長らく1倍割れの水準で推移していて、株価がなかなか上がらない銘柄の代表格でしたから。それが10年やそこらで、株価はおよそ10倍に。以前では考えられない変化です。これも、経営者層の顔つきが変わったことが背景にあると思います。
広木 同じ重工系の川崎重工業やIHIもグロース化していますよね。そのほか、鉄鋼、船舶、発電設備、社会インフラなどでグロース化している企業も多く見受けられます。そうした変化が、今後、日本企業がより成長していく1つの道筋であることは確かでしょう。が、繰り返しになりますが、GAFAMのような新しい企業が誕生して、どんどん成長していくというのが、資本市場として本来あるべき姿だと思います。
ディープテック系スタートアップに注目
藤野 私はスタートアップが好きで、いろいろな支援や育成も行っているんですね。2026年、アニメーション作品の企画や制作を手掛けるスタートアップを自分で創業しました。手掛けたからにはしっかり成長させて、上場する。そして、グローバルに羽ばたく会社にすることを目指しています。
広木 まさに、スタートアップから世界に羽ばたく企業を生み出そうとしているわけですね。日本には、戦後に創業したソニー(1946年創業)やホンダ(1948年創業)が、比較的短期間でグローバル企業に成長した事例があります。同じことを、現代の日本でできないことは決してないはずです。
ただ、それには企業の力だけではなく、政府の働きが肝になります。2022年度に始動した「スタートアップ育成5か年計画」(新興企業への年間投資を2027年度に10兆円規模に増やすことなどを目指す)や、2026年度に公表した「スタートアップ総力創出パッケージ」(ディープテック[先端技術]企業への政府調達の仕組みを強化など)を行っていることにとどまらないでいただきたい。政府主導で新しい産業を育てるエコシステムの誕生を目指してほしいと思います。
藤野 イーロン・マスクのテスラとスペースXの成功も、アメリカ政府が電気自動車や宇宙産業は将来重要な技術になるから、巨額の資金を投入して支えてきたんですよね。そうした例はほかにもあって、いかに国の働きが大きいかを物語っています。日本の企業も単独ではなく、国と組んで大きな技術開発を目指す姿勢が求められると思います。
広木 投資家の視点に切り替えて考えると、国の働きが大きいという意味では、国が重要な技術領域として支援するディープテック系スタートアップは要注目ですね。大企業級に成長する可能性があるかもしれません。具体的には、人工知能(AI)・半導体、量子、ロボティクス、宇宙、エネルギー・環境、新素材などです。こうした分野には投資妙味がありそうです。
取材・文/茅島奈緒深 構成/酒井圭子(日経BOOKSユニット)、米田寛司(同) 写真/小野さやか
「日経平均10万円」はすでに既定路線、今大切なのは「どう備えるか」。インフレ定着、AI革命の進展、「重い」経済への転換、スタートアップを取り巻く状況、高まる地政学リスク、国の成長戦略――投資環境の“現在地”を整理し、日本株長期上昇シナリオを解説。
藤野英人著/日本経済新聞出版/990円(税込み)
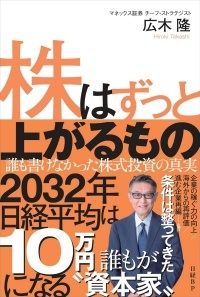
広木隆著/日経BP/1980円(税込み)