


銀行預金のデータを見ると、近年もっとも増えているのは「10億円以上の預金口座」です。また、東京都心では2億円、3億円のマンションが次々と売り出される時代になりました。この2つの現象は無関係ではありません。金融緩和によって生まれた資金がどこへ向かったのかを考えます。書籍『 インフレ・円安・バラマキ・国富流出 』(佐々木融著、日本経済新聞出版)から抜粋。
「10億円以上の残高がある預金口座」が最も増えている
日本銀行が公表しているデータ(図表)によると、国内の銀行に預金されている個人口座の中で、10億円以上預金されている口座数は2019年以降で見て85%も増加しています。次に多いのが3億円以上10億円未満の預金が入っている口座(70%増)、次が1億円以上3億円未満の預金が入っている口座(68%増)となっています(金額ベースで見ても似たような傾向となります)。
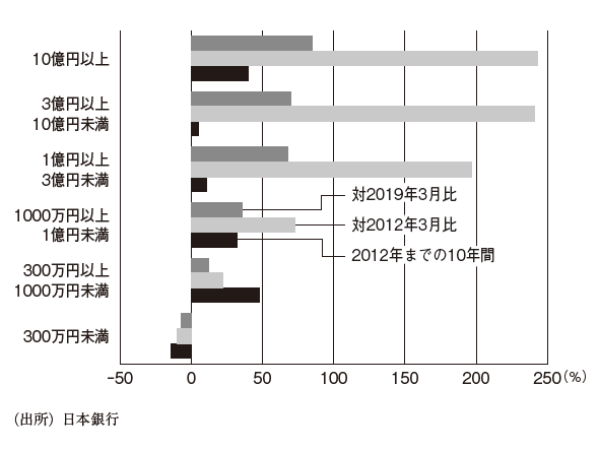
アベノミクス以降とそれ以前も比べてみました。アベノミクス以降とその前の10年間で比較すると、圧倒的に高額預金の口座数が伸びていることがわかります。
インフレや賃金上昇が影響しているのであれば、300万円未満のカテゴリーが減って、300万円以上1000万円未満や1000万円以上1億円未満のカテゴリーが増えるだけでしょう。それが1億円以上の預金口座がこれだけ増えるのは、ばら撒いたお金が一部の資本家・投資家に集まっているからだと思われます。
都心の新築マンション価格、2億円、3億円が当たり前となってきた背景
最近、首都圏のマンション平均価格が急上昇して話題になっています。不動産・住宅情報サービスのLIFULL HOME’Sの調査によると、2025年1~5月にかけて、東京都港区で売り出された新築マンションの平均価格は3億5080万円だったそうです。港区はやや突出していますが、このほか、同千代田区、中央区、渋谷区でも平均価格は2億円台となっています。
一般社団法人不動産協会のデータによると、首都圏で2024年度に販売されたマンションの価格帯別シェアを見ると、24.5%が1億円以上のマンションでした(2020年度は7.5%)。
不動産経済研究所のデータによると、東京23区内で販売されたマンションの1戸あたりの価格の平均値は2025年前半で1億3064万円、中央値は1億1010万円でした(図表)。
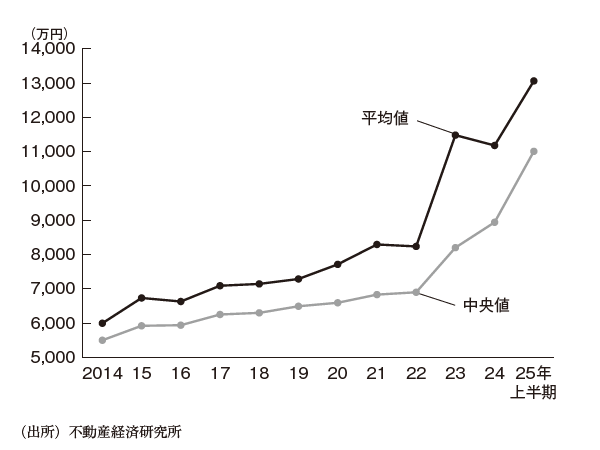
中央値は価格を順番に並べた際にちょうど真ん中となる値のことです。突出して価格の高いマンションが売り出されるとそれだけで平均値を引き上げてしまいますが、中央値はその影響を比較的受けにくくなります。
図表を見ると、2023年は平均値と中央値の乖離が大きくなっており、突出して価格の高いマンションが平均値をつり上げたように見えますが、その後は中央値も大きく上がってきており、都内のマンション価格が全体として上昇していることが分かります。
こうしたマンション価格高騰の背景には、人件費が上昇していることや、資材費、エネルギー価格の上昇なども大きく影響しています。ただ、もうひとつ重要な理由として、先ほど説明した貧富の差の拡大があるのではないかと思います。
マンションを建てる際の人件費は、お手頃価格帯のマンションでも高級マンションでもそれほど変わらないでしょう。資材費は変わるでしょうが、必要とするエネルギーの価格もあまり変わりそうにありません。そうだとしたら、マンションを建設し、販売する側にとって、値段の高い高級マンションを建築・販売した方が効率的です。さらに、世の中にばら撒かれたお金が集まってきている口座が増えています。その口座の持ち主をターゲットに高級マンションを建築・販売した方が、インフレで苦しむ中間層をターゲットにするよりも得策と考えるのは納得できます。
佐々木融/日本経済新聞出版/1100円(税込み)