

その本の「はじめに」には、著者の「伝えたいこと」がギュッと詰め込まれています。この連載では毎日、おすすめ本の「はじめに」と「目次」をご紹介します。今日は前野 彩さんの『 教育費の不安にこたえる本 』です。
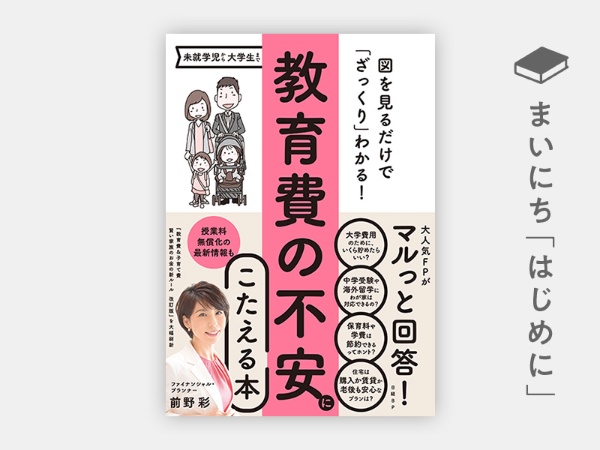
【はじめに】
お金の不安を無くすカギは「ざっくり」知ること。
その一歩を踏み出してほしくて、この本をつくりました。
子どもと過ごす時間の中で、「もっと収入が高かったら」「もっと貯蓄があったら」と思ったことはありませんか? でも、子育て家族にとって「お金を貯めることイコール幸せ」ではありません。
生きていくためにはお金が必要ですが、お金は生活するための「道具」です。道具だからこそ使いかたがわかれば、必ず上手に使えるようになります。
とはいえ、わたしたちは学校でも社会でも、お金について学ぶことなく大人になりました。はじめて学ぶお金について緻密な話をされても、おなか一杯になってしまうでしょう。
そこでこの本では、「ざっくり知ること」を目的として、図表を見るだけで、全体像がつかめる本を心がけました。
どんなに丁寧な計画を立てても、予定外のことは起こります。どんなに正確に制度を覚えても、改正があります。また、あなた自身の考えかたも子どもの成長によって変わるかもしれません。だからこそ、「この時期はこれぐらいのお金がかかるんだ」「へぇ~、こんな制度があるなら、ちょっと検索してみよう」「地方はこれぐらいが平均なんだ」などと、「ざっくり知ること」でお金の不安を軽くしてほしいのです。
特に子育て世帯では、「子どもにできる限りの教育を受けさせてあげたい」と、無理な節約や過剰な我慢、偏った投資や家計管理を行う人もいます。でも、大事なことは「いくらかかるか」ではなく、「いくらかけるか」というあなたの教育方針とお金の知恵です。
例えば年齢差がある夫婦では、子どもの就職前に夫が退職することを不安に思う妻も少なくありません。でも、年齢差をプラスに考えてみませんか? 同い年夫婦なら同時退職で一気に収入が減りますが、年上の夫が一足先に年金という安定収入になり、年下の妻の給与収入が続くなら、収入減少のカーブはゆるやかです。もしかしたら収入が減るからこそ、高校無償化制度の対象になるかもしれません。
また、夫婦それぞれが年収700万円以上というパワーカップルの中には、子どもの情操教育にお金をかけ、私立の学校を希望する夫婦も多いようです。でも、高収入であるがゆえに保育料は高く、国による高校や大学の授業料無償化制度は利用できません。また、奨学金や国の教育ローンも対象外だからこそ、早めの教育資金準備が欠かせません。
一方で、収入が少ないと感じている非課税世帯やひとり親世帯では、教育費の負担に大きな不安を抱えていらっしゃいます。でも、ここでも発想の転換です。収入が少ないからこそ、授業料無償化や大学の給付型奨学金の利用ができます。また、子どもが多い家庭では習い事などを諦める傾向がありますが、子どもが3人以上いるからこそ、手厚い児童手当や授業料無償化、自治体によっては独自の補助制度なども利用できます。
このように、どんな家族もお金の知識は必要ですし、家庭に合った準備方法が存在します。お金は道具だからこそ、使いかた次第で未来は変えられるのです。
教育費は「ざっくり」知って、「コツコツ」準備。
家計は「がっちり」学んで、「かしこく」実践。
あなたが幸せと感じるお金の使いかたと貯めかたを、一緒に見つけていきましょう。
2024年8月 ファイナンシャル・プランナー 前野彩
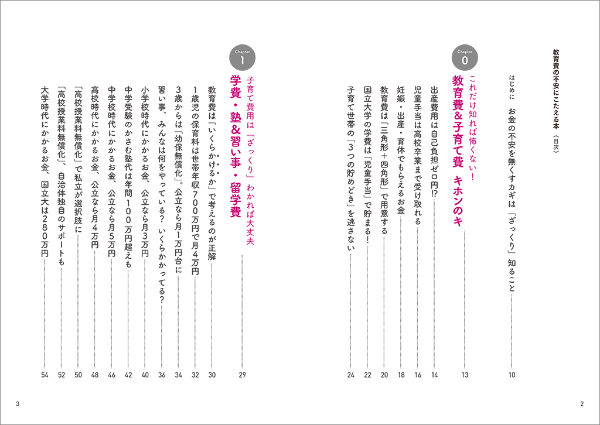
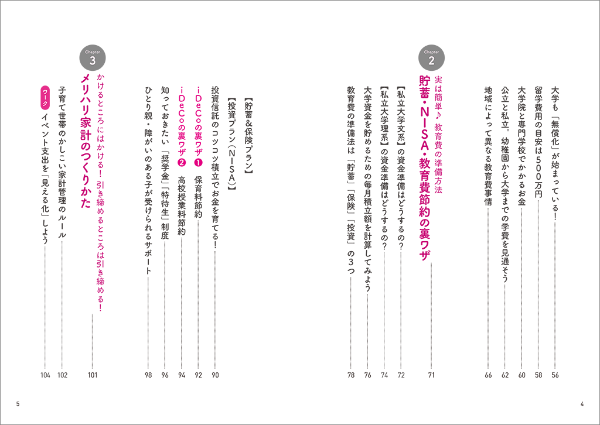
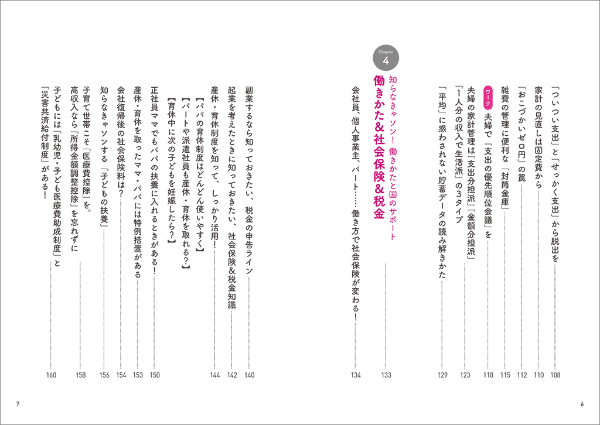
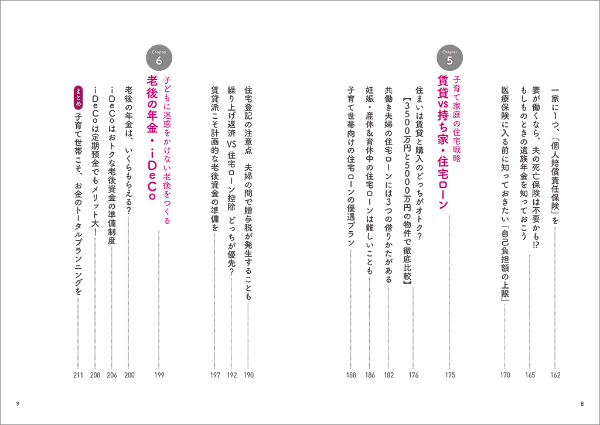
【目次】