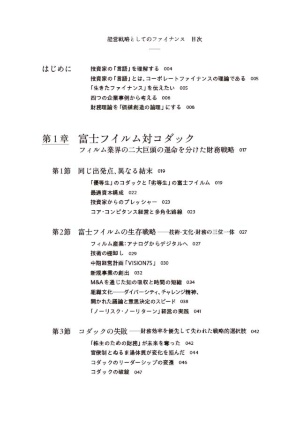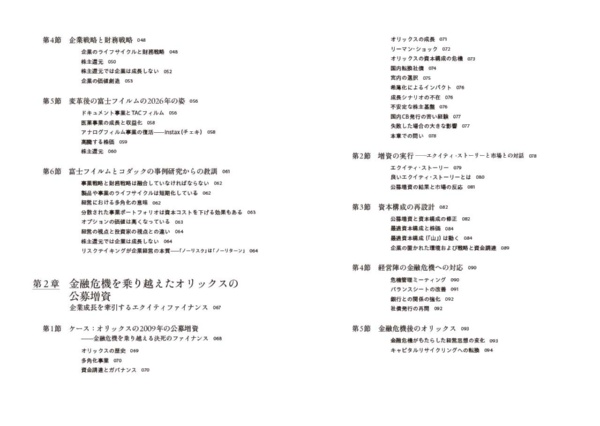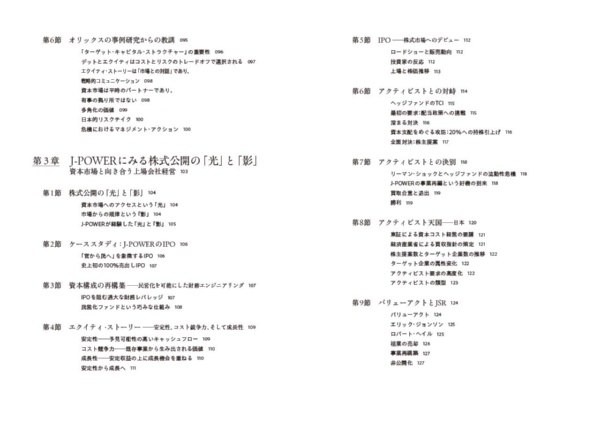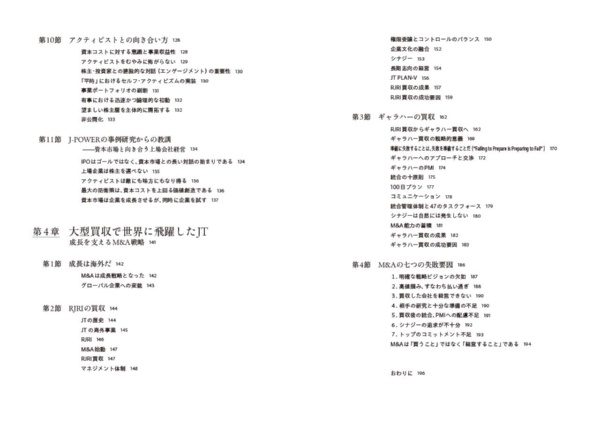


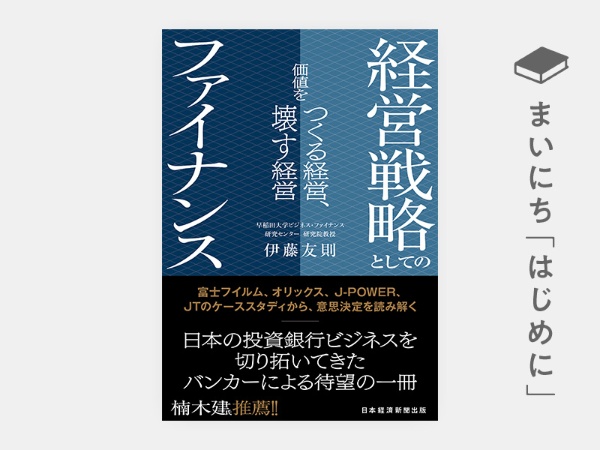
その本の「はじめに」には、著者の「伝えたいこと」がギュッと詰め込まれています。この連載では毎日、おすすめ本の「はじめに」と「目次」をご紹介します。今日は伊藤友則さんの 『経営戦略としてのファイナンス 価値をつくる経営、壊す経営』 です。
【はじめに】
本書は、経営者および企業価値創造に関わるすべてのビジネスパーソンのためのコーポレートファイナンスの指南書である。
コーポレートファイナンスというと、企業価値評価や資本コスト、最適資本構成、M&Aにおけるバリュエーションといった、やや技術的な分野を思い浮かべる読者も多いかもしれない。しかし、本書が目指しているのは、そうした金融技術を解説することではない。そのような本はあまたあるはずだ。むしろ、企業を経営するという視点から、コーポレートファイナンスを捉え直すことが本書の目的である。
なぜ、いまコーポレートファイナンスの知識が必要なのか。その背景には、日本企業を取り巻く資本市場の大きな変化がある。
かつての日本企業にとって、株主や資本市場を意識することは、現在ほど切実な経営課題ではなかった。しかし、状況は大きく変わった。株式市場のグローバル化が進み、日本企業に投資する海外投資家の存在感は高まっている。国内の機関投資家についても、企業価値や資本コストなど、コーポレートファイナンスの考え方を踏まえて投資判断を行うことが一般的になった。
同時に、アクティビストと呼ばれる「物言う株主」の活動も活発になっている。東京証券取引所も上場企業に対して、資本コストや株価を意識した経営を求めるようになった。さらに、日本でも同意なき買収が現実の経営課題になりつつある。企業の株価が本来の価値に比べて低い状態が続けば、アクティビストから経営改革を迫られたり、買収の対象になったりする可能性も高まっている。
つまり、企業価値と株価は、もはや財務担当役員やIR部門だけの問題ではない戦略的課題である。
その一方で、企業が持続的に成長するためには、既存事業を守っているだけでは十分ではない。収益性の低い事業を見直し、事業ポートフォリオを再構築するとともに、成長分野へ経営資源を振り向けていかなければならない。その際には、M&Aも重要な戦略手段となる。とりわけ人口減少によって国内市場の大幅な成長が期待しにくい日本企業にとって、海外企業の買収を通じて成長機会を獲得することの重要性は、ますます高まっている。
こうした経営判断のほとんどに、コーポレートファイナンスが関わっている。
投資家の「言語」を理解する
コーポレートファイナンスの重要性を強く意識するようになった背景には、金融の実務に長く携わってきた経験がある。
私は東京銀行に16年間勤務し、そのうち4年間は米国の投資銀行ベアー・スターンズに出向して本場の投資銀行業務を経験した。その後、UBSの投資銀行部門で16年間勤務した。金融界にいた約30年間、企業の資金調達やM&Aなど数多くの案件に携わり、日本企業の経営者との交流を重ね、企業経営の考え方や経営者が直面する課題に触れる一方、国内外の投資家と直接接する機会にも恵まれた。
そのなかで、とりわけ印象に残っていることがある。UBS時代、日本企業の経営者が海外の機関投資家を訪問するIRに同行する機会も多くあった。そこで何度となく目にしたのが、企業側と投資家側の会話が、微妙にすれ違ってしまう光景だった。
ある経営トップが「わが社は無借金経営だ」と誇らしげに説明すると、投資家が怪訝な顔をしていたことがあった。結局、この投資家はその企業へ投資しなかった。最適資本構成や株価を最大化することを指向していない経営者だと映ったのである。
日本企業の経営者は、自社の事業については誰よりもよく理解している。技術力、商品の競争力、顧客との関係、マーケットシェア、会社の歴史、長期的な事業の可能性について熱心に説明する。ところが、投資家が知りたいこととは、必ずしも一致しないことがあった。
「そのM&Aによってどれだけのリターンが得られるのか」「なぜその事業を自社で保有する必要があるのか」「その成長投資は資本コストを上回る収益を生み出すのか」「なぜレバレッジを活用しないのか」といった問いを投げかける。
なぜ、このようなすれ違いが起きるのだろうか。その一つの理由が、企業経営者が投資家の「言語」を十分に理解していないことにあるのではないかと考えるようになった。
投資家の「言語」とは、コーポレートファイナンスの理論である
機関投資家の多くは、企業価値、資本コスト、最適資本構成、リスクとリターンといった金融理論の基本的な考え方を土台として投資判断を行っている。経営者がこの「言語」を理解していなければ、投資家がなぜその質問をするのかを理解できず、自社の経営戦略の合理性を十分に説明することもできない。
これは非常にもったいないことである。
日本企業には、優れた技術、勤勉な従業員、強い顧客基盤、企業の社会性、長期的な経営視点など、多くの強みがある。それにもかかわらず、その価値を資本市場に適切に伝えられなければ、企業価値が株価に十分に反映されないことになる。
一方、投資家の主張が常に正しいわけでもない。投資家が短期的な収益や株主還元を重視するあまり、企業の長期的な競争力を十分に評価していないと感じることも、実務のなかでは少なからずあった。
大切なのは、投資家の要求をそのまま受け入れることではない。経営者自身がコーポレートファイナンスの考え方を理解したうえで、自社の戦略を自らの言葉で説明し、必要であれば投資家と議論することである。経営者と投資家が同じ「言語」を共有して初めて、建設的な対話が可能になる。
「生きたファイナンス」を伝えたい
私は2011年に金融界から大学へとキャリアを転じ、一橋大学ビジネススクールで10年間、早稲田大学ビジネススクールで5年間、企業金融の教育と研究に携わってきた。
大学に移った理由の一つは、実務で経験してきた「生きたファイナンス」を現在の経営者と次の世代の経営者の方々に伝えたいと考えたからである。
ファイナンスには確立された理論がある。しかし、現実の企業経営では、環境の変化が激しいなかで、理論から導かれる答えをそのまま適用することが、必ずしも最善の意思決定につながるとは限らない。経営者は、不確実な状況のなかで、事業戦略、財務戦略、組織、人材、株主やその他のステークホルダーとの関係など、さまざまな要素を考慮しながら判断を下さなければならない。理論的に最適に見える答えが、現実の経営において最適とは限らないこともある。
さらに、J-POWER、三井住友海上火災保険、三井住友トラストグループをはじめ、多くの日本企業で社外取締役を務める機会も得た。投資銀行では企業の外側から経営を見ていたが、社外取締役になると、今度は経営側の立場から意思決定に関わることになる。
金融実務、投資家との対話、ビジネススクールにおける教育・研究、そして取締役会での企業経営への参画。本書は、これらの経験を通じて私自身が考えてきたことを、一冊にまとめようとしたものである。
四つの企業事例から考える
本書では、抽象的な理論から議論を始めるのではなく、実際の企業が直面した重要な経営判断を題材として、そこから財務戦略の本質を考えていく。
第1章で取り上げるのは、富士フイルムである。2012年、写真フィルムの世界的企業であったイーストマン・コダックが経営破綻した。同じ写真フィルムという事業を中核としていた富士フイルムは、なぜデジタル革命を生き残り、新たな成長の道を歩むことができたのか。もちろん、その背景には経営者のリーダーシップやイノベーションがあった。しかし、それだけでは十分な説明にならないのではないか。そこには企業戦略と財務戦略の連携、株主構成、株主還元、M&Aなど、財務の視点から考えるべき重要な論点があった。この章では、古森重隆氏の協力を得て作成し、ビジネススクールの講義や企業研修でも使用してきたケースをもとに、企業の変革、価値創造とそれを支える財務戦略について考える。
第2章では、2009年のオリックスの公募増資を取り上げる。この事例は、私がUBS時代に直接、手掛けたファイナンス案件だったが、宮内義彦氏の協力のもと、一橋ビジネススクールのケースを作成させていただいた。リーマンショック後の厳しい金融環境のなかで企業はどのように資金を調達するのか。負債と株主資本をどのように組み合わせるべきなのか。資本構成と企業価値はどのような関係にあるのか。エクイティ・ストーリー、多角化、そして経営者のリーダーシップとリスクマネジメントなどについて考察する。
第3章では、J-POWERのIPOを起点として、上場企業であることの意味を考える。このIPOもUBS時代に直接、手掛けた案件である。株式を公開することは企業に多くのメリットをもたらす一方、資本市場から常に評価されるという新たな規律を企業にもたらす。資本構成やエクイティ・ストーリーと企業価値の関係、投資家とのコミュニケーション、そしてJ-POWERも対峙したアクティビストと企業はどのように向き合うべきなのかを含め、「公開会社を経営する」ということの意味を検討する。
第4章では、日本たばこ産業(JT)のM&Aを取り上げる。この事例は木村宏氏と新貝康司氏をはじめ、JTの多くの経営トップの支援のもとに作成した一橋ビジネススクールのケースをもとに、二つの大型M&Aを題材としている。M&Aは、現在の日本企業にとって重要な成長戦略の一つになった。しかし、企業を買収すれば自動的に価値が生まれるわけではない。とりわけクロスボーダーM&Aでは、買収後の経営統合(PMI)をどのように進めるのか、どのようにシナジーを実現するのか、そして買収した会社をどのように経営するのかが成否を左右する。JTの事例を通して、日本企業によるクロスボーダーM&Aの成功要因と失敗要因をも考える。
財務理論を「価値創造の論理」にする
四つの章に共通しているのは、まず実際の企業事例を見たうえで、そこから一般化できる知見・教訓を抽出するというアプローチである。
事例は、それ自体として興味深い。しかし、本書の目的は個別企業の成功や失敗を解説することではない。それぞれの企業が置かれた状況、経営者が直面した選択肢、その意思決定の背景を検討することによって、読者自身が経営判断をするときに応用できる「実践知」を導き出すことにある。
その過程では、一般的な金融理論と企業実務との間に存在する乖離についても考えていく。理論は重要である。理論がなければ、複雑な現実を整理する共通の尺度を持つことができない。しかし、理論を知っているだけでは企業経営には十分ではない。重要なのは、理論を現実の経営判断にどう使うかである。
本書では、そのために必要となる金融理論について、それぞれの事例に関連する形で「コラム」にまとめた。すでにコーポレートファイナンスを十分に理解している読者は、必要に応じて読み飛ばしていただいて構わない。一方、これまでファイナンスを専門的に学んだことのない読者には、事例を読み解くための道具として活用していただきたい。
コーポレートファイナンスは、決して財務部門やIRだけの専門知識ではない。どの事業に投資し、どの事業から撤退するのか。どのように資本を調達するのか。利益を成長投資に振り向けるのか、株主に還元するのか。M&Aによって何を獲得し、どのように価値を生み出すのか。そして、自社が目指す価値創造を投資家にどう説明するのか。これらはすべて、経営そのものの問題である。
本書を通じて、コーポレートファイナンスを単なる「金融の理論」ではなく、企業の将来を構想し、戦略を実行し、持続的な企業価値を創造するための「経営の論理」として捉えていただければと思う。
2026年10月
伊藤友則
【目次】