


トランプ関税の動向が市場を揺るがし、地政学リスクの高まりと相まって先行き不透明感が強まる状況下、日本や世界の投資マネーは一体どこに向かうのか。『海外投資家はなぜ、日本に投資するのか』(日経プレミアシリーズ)の著者・ワイズマン廣田綾子氏は供給量に強い制約がある「実質資産」という視点がカギを握ると強調します。インタビュー後編では、実質資産のロイヤリティーを活用するビジネスモデルはどのように発展してきたのか、その延長上としての日本のコンテンツ産業の展望とともに、廣田氏に考えを聞きました。
実質資産を活用したビジネスモデルの源流はどこにあるのでしょうか。
現在では多くの企業が実践しているようなロイヤリティーを重視するビジネスモデルは、1980年代半ばに確立されました。初期の典型的な例として、1980年代に金のロイヤリティービジネスに乗り出して素晴らしい成功を収めたフランコ・ネバダ社のケースが挙げられます。
当時、直近の金価格暴落をきっかけとして資金難に陥った多くの鉱山会社が、新たな資金調達手段を探し求めていました。同社は鉱山会社に対し資金を提供し、その鉱山で採掘された金の売り上げから一定割合を受け取るといった仕組みを構築したのです。このモデルは、鉱山運営に直接関与する必要がなく、交渉や事務作業が主な業務になるため、自社の人件費の抑制が可能で、しかも鉱山会社側のコスト増やインフレの影響を受けにくいという強みを持っていました。
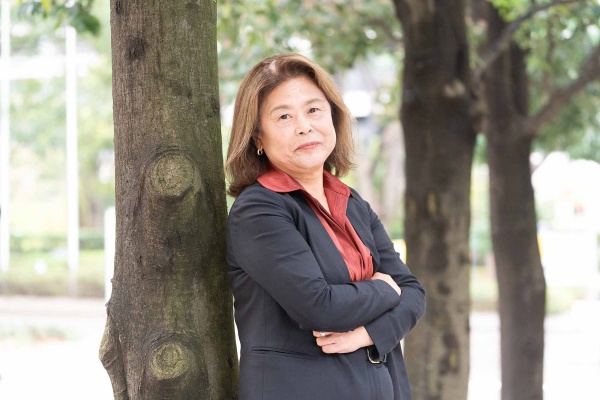
東京都生まれ。国際基督教大学卒業。1983年、スイスの経営大学院IMDでMBAを取得。84年に渡米後、証券アナリストに。87年より米国株投資担当のファンドマネジャーとして年金基金や労働組合等の米機関投資家の資金運用に携わる。2000年よりヘッジファンドに移籍し、日本株のロングショート戦略で資金運用を担当。10年より現在在籍しているホライゾン・キネティックス社でアジア戦略担当のディレクターとして、日本を含むアジア市場での運用担当に。Nippon Active Value Fund の社外取締役。SBIホールディングス、東芝で社外取締役を歴任。CFA資格取得者。現在、米国ニューヨーク州在住。(写真:稲垣純也)
フランコ・ネバダは一時、採掘会社であるニューモント・マイニング社の一部門になりましたが、ロイヤリティー事業の高いバリュエーションと安定性を生かして2007年に分離・独立し、同年、上場を果たしました。以降、現在にいたるまで主要な株価指数や金価格よりも高いパフォーマンスを実現して市場から極めて高い評価を得ており、ロイヤリティーモデルの強みを投資家や他の経営者たちに知らしめることになりました。投資家にとっては、現物の金に投資する場合と違い、配当金で現金を受け取れるというメリットもまた、フランコ・ネバダに向かう投資マネーの流れを強力に後押ししたのです。
ロイヤリティーモデルの考え方はどれくらいの広がりがあるものなのですか。
ロイヤリティーモデルは金だけでなく、石油業界などでも先行的に浸透しています。また、ロイヤリティーに近いストリーミングという手法もあり、これは資金提供の見返りに、お金ではなく、副産物として産出される貴金属などを割引価格で取得できるというものです。ロイヤリティーモデルやストリーミングモデルの対象は、貴金属や石油などの資源に限定されるわけではありません。実は、音楽や日本の漫画・アニメといったコンテンツの版権(著作権)にも応用が可能であり、今後さらに注目が集まる分野だと考えています。
日本独自の文化やストーリーテリングが世界中で共感を呼び、この国のコンテンツ産業はアニメや漫画、ゲームといった分野でその価値を高めてきています。安定した収益源になると期待できる良質なコンテンツの版権も、供給量を増やすことが難しい知的財産という側面から、実質資産の一種と考えることができるのです。
日本のコンテンツ産業をどのように見ていますか?
コンテンツ制作に資金を提供し、その見返りとして、将来的な売り上げの一部をロイヤリティーとして受け取るといった仕組みは、フランコ・ネバダが確立させたビジネスモデルと構造的にとても似ています。初期投資のリスクを抑えつつ、コンテンツがヒットすれば長期にわたる安定的な収益を期待できるからです。例えば、出版社が漫画をアニメ化する際に資金を提供し、アニメの売り上げからロイヤリティーを得るといったケースが、イメージしやすいところでしょう。
日本のコンテンツ企業は、長年にわたり培ってきた豊富な版権やノウハウを保有しており、これらを活用することで新たな収益源を確保できると期待できます。出版社が漫画をアニメ化し、その版権を管理するだけでなく、制作会社が版権の一部を保有し、長期的な収益を得るといったモデルも考えられます。
ただ、課題もあります。テレビ局や出版社などが保有するコンテンツに関するもろもろの権利関係は複雑怪奇に絡み合っていて、日本企業が時流に応じてビジネスモデルを柔軟に構築する妨げになっています。優良なコンテンツを自社の成長力につなげる挑戦を後押しする上では、ルール面での改善余地がまだまだ大きいと言えるでしょう。
加えて、日本のクリエイターたちがより適正な対価を得られる環境作りの観点からも、版権管理や収益分配の仕組みを整備していくことが重要です。日本ではすでにいわゆる「推し」の文化の広がりを背景として、人々が応援するコンテンツへの積極的な消費行動を促し、コンテンツ制作に携わる人々を経済的に支えるエコシステムが形成されつつあります。そのようにして育て上げたコンテンツを海外へ輸出することで、国内で生み出されるコンテンツがさらに豊かになっていくといった好循環も生まれることでしょう。
コンテンツビジネスは不確実性が高まる時代において、どのような意義があると考えますか?
コンテンツ事業に限らず、日本の企業にとってどのようなビジネスモデルを確立するか、経営者の手腕が問われる情勢が続いています。
米中対立の影響について、当初は中国から逃避する投資マネーの受け皿として日本に有利な状況が続くとの見方もありました。が、少なくとも(2025年7月のインタビュー時点で)日本に対して鉄やアルミへの高関税を維持していることから、米国が日本を永遠に特別扱いするつもりがないことは明らかです。
米国の中間選挙も、今後の世界の風向きを見極める上で重要な鍵となります。新たな税制法案の通過により中期的に政府債務が増大するだけでなく、中間選挙以降は、オバマケアの適用範囲の大幅な縮小など、社会保障政策にも大きな変更が起こる可能性があり、実に1200万人の米国人が健康保険から除外されると試算されています。米国政府が大学への研究開発助成金を削減していることは、長期的に米国のイノベーション能力と企業業績に悪影響を及ぼす可能性が指摘されています。
一方、日本の企業は長らく、海外投資家たちからほとんど無視され続けてきましたが、2023年に本格化した東京証券取引所による市場改革によって、企業の価値向上に向けた取り組みが広がり、海外投資家たちの目を引き付けるようになってきました。
国際情勢は不安定化している中でも、私は「日本への注目度の高まり」という基本的な流れは変わらないとみています。ただ、日本企業が追い風だけで前進できる時期は、すでに過ぎ去りつつあります。中国から逃げてきた投資マネーが丸ごと日本に流れてくると考えるのは現実的ではなく、トランプ関税が国内の幅広い業種に影響を及ぼす可能性があるからです。
こうした不透明な状況では、経営者たちは、自分たちのコアとなるビジネスに専念し、その持続的な成長に向けた戦略を確実に実行する必要があります。重要なのは、自社に資金を提供してくれる投資家のうち、自社の長期的な成長のために協力してくれる相手を見極める力をつけることです。変化の波を乗りこなし、自らの意思で道を切り開いていくことが、これからの日本の企業と投資家に求められています。その意味でも、コンテンツなどの実質資産の活用は、今後、企業が戦略を構築する上でのキーワードの一つとして、ますます注目を集めることになるでしょう。
文/川辺和将 構成/木村やえ=日経BOOKSユニット第1編集部
ワイズマン廣田綾子(著)、日本経済新聞出版、1100円(税込み)