


株や投資信託(投信)などの金融商品で得た利益にかかる税金がタダになるNISA(少額投資非課税制度)。2024年1月に大改正され、非課税投資枠が大幅に拡大し、投資期間が無期限になって使いやすくなりました。ファイナンシャルプランナー(CFP[R])で『 一般論はもういいので、私の老後のお金「答え」をください! 増補改訂版 』(日経BP)などの著書がある井戸美枝さんに聞きました。日経ムック『新NISA 商品選び完全ガイド』から抜粋。
アクティブ型は「推し活」で
新NISA口座では通常の課税口座と同じく、(1)世界全体への分散投資(2)運用期間20年以上――を考えています。運用した資産は老後の生活費のプラスαとして使う予定です。
商品はつみたて投資枠・成長投資枠ともに、大部分はインデックスファンドで運用する予定です。成長投資枠の一部はアクティブファンドにすることも考えています。インデックスファンドは三菱UFJアセットマネジメントの『eMAXIS Slim全世界株式(オール・カントリー)』、アクティブファンドは現時点では出そろっていないので決めていません。
2023年秋まで世界の株価は上昇を続けてきました。短期的には社会構造が大きく変わることはなさそうですので、しばらく株価は上がり続けるのではないかと予想しています。
新NISAの活用法を考えるとき、まず、自分がどのような口座を持っていて、お金がどこにあるかを再確認しました。普通預金口座は仕事関係の出入金限定です。運用については、安定資産の債券は個人向け国債を自分で買いました。ならば、新NISAは株式ファンドで資産を増やすことに徹しようと考えたのです。
なお、外貨建て資産は、今後留学などで外貨を使う機会があるならば検討の余地があります。しかし私自身にはそのような計画がないので、新NISA口座で海外株式ファンドを運用することで外貨建て資産をカバーします。
つみたて投資枠のすべてと成長投資枠の一部で全世界株式型のインデックスファンドを使う理由は、「十数年といった将来の世界経済がどうなっているか自分には分からない」という“割り切り”が根底にあります。
でも、世界中の株式で運用するファンドなら、今は姿形が見えない未来の投資機会もカバーできると考えました。近年のインデックスファンドの世界はコスト競争が激しいので、個人の投資額においては商品間の手数料格差はほぼないといえるでしょう。さらに、『eMAXIS Slim全世界株式(オール・カントリー)』は純資産総額が大きいので繰り上げ償還される可能性は限りなく小さい点も考慮しました。
一方、アクティブファンドは日本株で運用する商品と決めています。私は「顔の見える」商品が好きです。そこで販売会社経由ではなく、運用会社やファンドマネージャーが自社で企画・運営するセミナーやSNS(交流サイト)を通じて自分の言葉で積極的にメッセージを発信し、個人投資家からの質問にも真摯に答えるファンドに投資したいと考えています。
「私たちはこんな日本企業に投資したい」「そうすることで、日本の経済や社会はもっと良くなる」というコメントを聞いて、自分が心の底から共感できるファンドを選びたいのです。
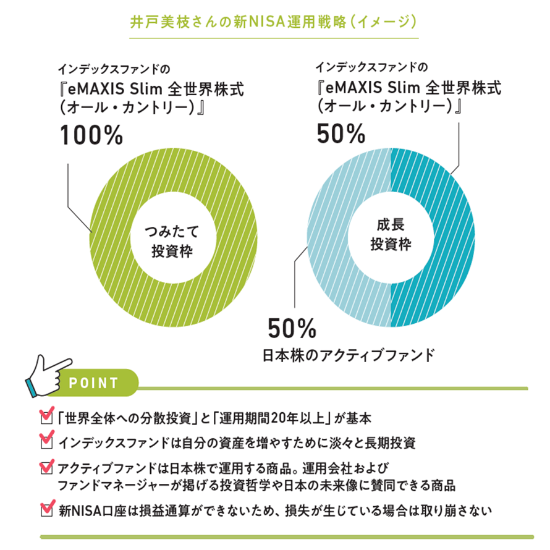
ざっくり言うと、インデックスファンドは自分の資産を増やすために淡々と長期投資に徹する。アクティブファンドは、好きなアイドルを応援する「推し活」のように、運用会社およびファンドマネージャーが掲げる投資哲学や日本の未来像に賛同できる商品に資金を投じる。「非課税口座だから少しでももうけないと損だ!」などと力を入れ過ぎるのではなく、異なる運用目的を組み合わせることで、精神的なバランスが良くなり、楽しいと思います。
新NISAの非課税保有限度額は、つみたて投資枠と成長投資枠を合わせて1800万円。運用益に対して非課税なので、リターンを上げている間、資産は複利効果で雪だるま式に増えます。元本が大きいほど複利効果による資産規模の増え方も大きくなり、運用期間を有効利用できるともいえます。私は様子を見ながら最初の5年間で使い切る予定です。
新NISAは非課税保有期間が無期限のため、「出口=現金化」は自分で判断します。私はその時々の状況に応じて取り崩す予定です。生活費の足しにするのであれば毎月一定割合ずつ引き出します。まとまったお金が必要なタイミングであれば必要な金額分を取り崩します。私は株価の予想はできませんので、高値で売ろうといったことは考えません。
他の口座との損益通算はできない
ただし、旧NISA同様、新NISAも損益通算ができない点には注意が必要です。新NISA口座で生じた損失は税務上ないものとみなされてしまいますので、他の口座の利益と相殺できないため、損失が生じている場合は取り崩さないと決めています。これまで述べた新NISA戦略を変えるとすれば、体調不良などで判断力が鈍りそうと感じた、あるいは社会構造が大きく変化した場合は、まとめて現金化する可能性があります。
政府や金融業界のアピールなどもあり、新NISAをきっかけに投資を始める人も多いのではないでしょうか。20~40代で運用期間が長く取れる方は、世界中の資産に分散・長期運用をおすすめします。若い人は投資できる金額は少ないかもしれませんが、時間が味方をしてくれます。コツコツ積立運用すれば、いずれ大きな金額に育つ可能性があります。
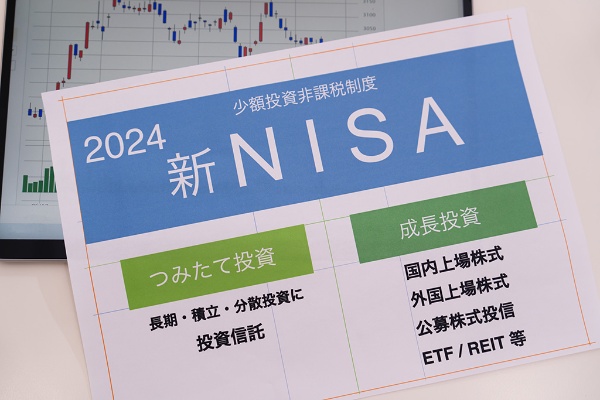
50代以降の方はケース・バイ・ケースです。65歳以降も働くつもりの方は定期的な収入が見込めるので、新NISA口座内の運用資金を取り崩すタイミングは遅くなるでしょう。つまり、運用期間が長く取れることになりますので、個別株をはじめとした積極的な投資スタイルでもよいと思います。リタイアが近い人は、投資割合を減らしたり、債券などを加えた価格変動の少ないポートフォリオにしたりするのも一案です。もちろん余裕資金があれば、積極的に運用してもよいですね。例えば定期収入目的で、高配当のETFを購入するのも一つの手です。
新NISAは非課税など魅力的な制度ですが、株式や投資信託は元本割れリスクがあります。いずれにせよ、投資は長期間取り崩さない余裕資金で行うことがポイントといえます。
取材・文/柴田哲也(エディト)
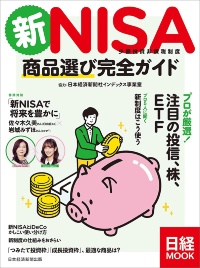
株や投資信託で得た利益にかかる税金がゼロになるNISAが大改正され、大幅に使いやすくなりました。第一線のFP、アナリストらが、NISAで注目の投信、株、ETFを多数紹介します。巻頭対談には日向坂46の佐々木久美さんが登場。
日本経済新聞出版編/日本経済新聞出版/1320円(税込み)