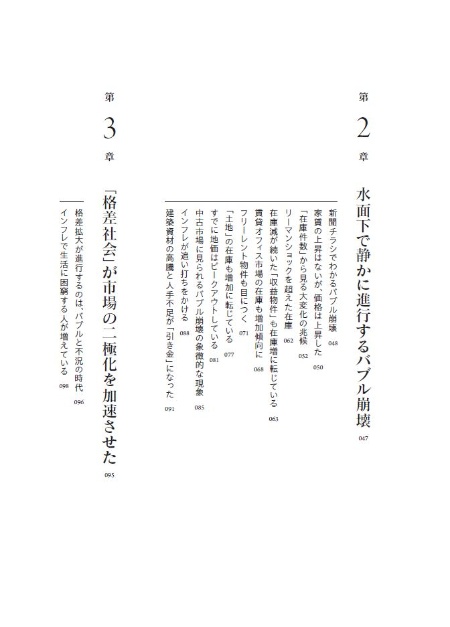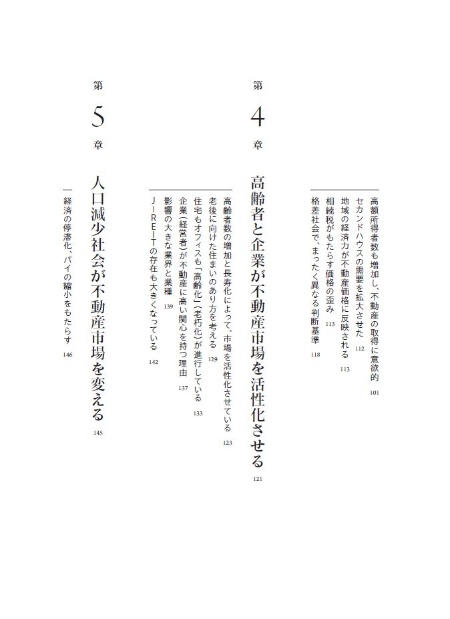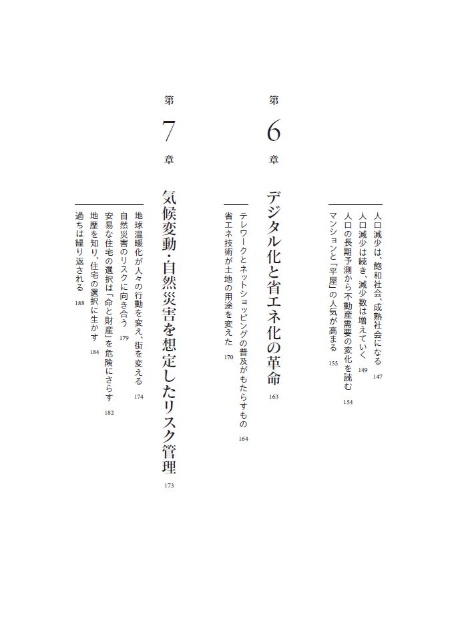


その本の「はじめに」には、著者の「伝えたいこと」がギュッと詰め込まれています。この連載では毎日、おすすめ本の「はじめに」と「目次」をご紹介します。今日は幸田昌則さんの『 不動産バブル 静かな崩壊 』。「序文」をお届けします。

【序文】 変化が始まった不動産市況
この数年間で、想定外とも言える二つの世界規模の惨事が起き、多くの人々に不安を与えている。どちらも命と経済に直結したものである。
一つは、2019年に中国から発生したとされる新型コロナウイルスの感染拡大である。百年に一度と言われ、「パンデミック」という言葉に我々は直面した。
感染拡大を阻止するため、外出自粛と「非接触」が要請され、世界経済が停滞した。
コロナ禍により、日本の不動産市況も瞬間的には悪化した。その後は一転して「コロナ特需」が生まれ、住宅市場を喚起し活況が続いた。米国でも住宅特需が生まれて建築資材が不足し、「ウッドショック」と呼ばれる現象を引き起こした。
さらに家計の支出をはじめ消費が抑えられたことにより、富裕層の手元資金には使い道がなく、不動産や株式市場に流入して、その価格を上昇させた。
次に、2022年2月24日、ロシアによる「ウクライナ侵攻」が始まった。東欧のウクライナから遠い多くの日本人にとって予想もできない出来事だった。この戦争が、欧米各国だけでなく、世界を二分するほどにまで拡大していくことを予想する人は少なかったのではないか。本書を執筆している現在も終結の見込みはなく、長期化が懸念されている。その後、イスラエルとハマスの戦いも始まった。
これらの紛争は世界経済にも大きな影響を与えている。ウクライナ侵攻以前、日米欧の各国は、デフレ、金余り、超低金利の経済だったが、紛争後は世界中の物流が停滞し、原油をはじめ、各種の商品・原材料が急騰した。
世界経済は、デフレからインフレへと一気に転換してしまった。
急激なインフレ進行を阻止するため、欧米では、政策金利を継続的に引き上げたが、未だに大きな効果は見られない。歴史を紐解くと、インフレが始まると容易に沈静化しないことがわかる。
欧米の金利の引き上げは、急速な、そして大幅な円安につながった。米国ドルは150円を突破し、ユーロも160円を突破してしまった(2023年11月)。
その結果、輸入に依存する日本でもインフレが一段と進行した。
隣国の中国はコロナ禍以降、経済の成長にかげりが見えるだけでなく、長期低迷期を迎えているようにも思われる。筆者は経済の専門家ではないが、1990年のバブル崩壊後の日本が再現されるのではないか、と予想している。今後、多くの中国人は「生活防衛」の姿勢を強めていくだろう。
2023年は、中国経済の成長を支えてきた不動産市場の冷え込みが明白になってきた。不動産業界の最大手、碧桂園が23年10月にデフォルト(債務不履行)と判断されるなど、不動産業者の破綻も相次いでいる。
しかも、各社の借入金は膨大で、90年代に破綻した日本の不動産業者の比ではない。中国政府の対応にも限界はあり、今後、金融機関、金融システムにも「飛び火」することが懸念される。
中国の不動産バブル崩壊は、すでに始まっている。
日本も、長期にわたる異次元の金融緩和と超低金利政策によって、都市圏の土地・住宅などの価格は高騰し、不動産が「バブル期」にあることは確かである。
新築マンションも戸建て住宅も、一般人が買えない価格になっている。ただ、欧米とは違って、依然として金利が極めて低く、「金融引き締め」がない上に、富裕層の人たちや企業の投資意欲が衰えていないため、辛うじて市況が支えられてきた。
しかし、ウクライナ侵攻の長期化と円安の進行によって、各種の建設資材の高騰、人手不足などの問題が深刻化している。
この十数年間にわたる地価の高騰もあり、東京圏・関西圏だけでなく、地方でも、新築マンションなどの住宅の販売価格が年収の10 倍前後になっている例も珍しくない。そのため、住宅の売れ行きは鈍化している。供給側のデベロッパーは、人件費と建築費などのコスト上昇により、利益の確保が難しくなっている。
一方、国民の多くは、電気・ガス料金、ガソリン、食料品の値上がりが著しく、家計は圧迫され、生活は厳しさを増している。家賃の支払いや住宅ローンの返済に窮する人が増加している。
低・中所得者層の住宅の購買力の低下は著しい。今回のインフレは、「供給側・顧客」の双方に打撃を与え始めている。
今後、新規の住宅などの供給は先細りになっていくだけでなく、住宅市場全体の取引件数が減少し、市況の過熱感はなくなり、市場は縮小していくと思われる。
足元の実態を見ると、すでに22年の夏頃から、大都市圏では流通市場だけでなく、不動産業界内にも、住宅・投資物件・土地などの在庫(売れ残り)が、月を追うごとに増加している。
業界内の在庫水準は、2008年のリーマンショック時の水準を15年ぶりに超えてしまった。
2012年の第二次安倍晋三政権誕生後、日本の経済政策は大きく変わった。
政府と日本銀行の黒田東彦前総裁による、デフレ脱却を目指した異次元の金融緩和と超低金利、そして相続税の強化は、十年に及ぶ「最大にして最長」の「3回目の日本の不動産バブル」を生んだ。
そのバブルの崩壊が、静かに、そして緩やかに始まっている。
今後、日本の不動産市況は、当分の間、インフレの影響を受けることになるが、同時に、2024年からは、金融動向にも左右されることになる。
長年続いてきたデフレはインフレに転換した。「金利のない時代」は、「金利のある時代」になる。不動産を取り巻く環境は大きく変わりつつある。不動産バブルの崩壊の契機は、過去の例を見ると、次の二つであると筆者は考えている。
一つは、購買力を超える価格高騰、経済的合理性を超えた価格の出現。
二つは、金融の引き締めと金利の上昇。
すでに一つ目は現実となっている。二つ目はこれから我々が直面するものである。
本著は、これからの日本の不動産市況の行方について、データをもとにして解説している。今後のビジネス、生活を考える上で多くの読者の参考になれば幸いである。
なお、第7章の内容については、前著『アフターコロナ時代の不動産の公式』を改稿したものである。
【目次】