

その本の「はじめに」には、著者の「伝えたいこと」がギュッと詰め込まれています。この連載では毎日、おすすめ本の「はじめに」と「目次」をご紹介します。今日は岩壷健太郎さんの『 日本の個人投資家研究 』です。「序章の一部」をお届けします。

【序章】日本の個人投資家は儲かっているのか?
1.本書の問題意識と目的
日本において長らく停滞していた「貯蓄から投資へ」の動きが近年、顕著に加速している。とりわけ若年層を中心にオンライン証券の口座開設数も大幅に増加しており、外国株式を対象とした投資信託やETFへのインデックス投資が急速に普及している。この背景には、NISA制度の拡充や金融リテラシー教育の推進といった政策的支援がある。
現在の金融リテラシー教育では、「長期・分散・積立投資」が基本的な投資戦略として位置づけられ、広く推奨されている。しかし、これらの投資手法が実際にどの程度個人投資家によって実践されているのか、またそれに対する評価や満足度がどのようなものであるのかについて、学術的知見が十分に蓄積されているとはいい難い。さらに、「長期・分散・積立投資」が一般的に最適な投資戦略であるのか、あるいは他の投資手法がどのような条件の下で有効となるのかについても、実証的な検討は限定的である。
加えて、日本の個人投資家が証券投資を通じてどの程度の収益を実現しているのか、また、どのような投資行動が一般的であるのかといった基本的な事実についても、十分には明らかにされていない。個人投資家の投資行動や投資成果に関するエビデンスが不足している状況では、政府や証券会社による証券投資の推奨が必ずしも説得力を持たず、投資に慎重な態度をとる個人が存在することも理解できる。
従来の学術研究においては、個人投資家は機関投資家と比較して投資パフォーマンスが劣後し、非合理的な意思決定を行いやすいとされてきた。とりわけ、行動バイアスが投資判断に影響を与え、その結果として投資成果を悪化させることが多くの実証研究で指摘されている。この観点から、日本の個人投資家がどのような行動バイアスを有しているのか、また、そうした行動バイアスをいかにして抑制・回避することができるのかは重要な研究課題である。
もっとも、ここで留意すべきは投資対象となる金融商品の特性によって、望ましい投資行動が異なることである。例えば、FX証拠金取引では株式投資と比較して短期的な収益機会を追求する傾向が強い。これに対し、長期的に価格上昇が期待される株式に投資する場合には、短期的な売買を繰り返すよりも、長期保有を前提とした戦略の方が行動バイアスによる損失の影響を抑制できる可能性がある。こうした観点からは、「長期・分散・積立投資」が行動バイアスに起因する損失をどの程度緩和し得るのか、また、その効果が資産の種類や市場環境によってどのように異なるかについても、改めて検討する必要がある。
金融教育において提示される「基礎的な金融リテラシー」は、主として「長期・分散・積立投資」といった基本原則に依拠している。しかし、実際の投資意思決定はそれだけで完結するものではない。投資家は銘柄選択、売買タイミング、資産配分といったより具体的な意思決定を迫られる。これらの意思決定に関わる「実践的な金融リテラシー」は、投資家の選好や制約条件によって異なるものであるが、適切な行動指針が欠如している場合、投資参加の障壁となるだけでなく、投資成果の低迷を招く可能性もある。したがって、「長期・分散・積立投資」という現在の金融リテラシー教育が提示する基本原則のみで個人投資家の意思決定を十分に支えているのかについては、再検討の余地がある。
以上の問題意識に基づき、本書では以下の3点を主たる目的とする。第1の目的は、日本の個人投資家の投資成果の実態を実証的に解明することである。個人投資家の取引履歴は、個人情報保護の観点から利用制約が大きく、これが実証研究の進展を制約してきた。FX証拠金取引については、自主規制機関である金融先物取引業協会(FFAJ)が四半期ごとに利益口座と損失口座の割合を公表しており、FX投資家の収益状況を一定程度把握することが可能である。一方で、株式や投資信託については同様の統計が整備されていない。金融庁は2018年以降、「投資信託・外貨建保険の共通KPIに関する分析」において、販売会社の顧客が保有する投資信託の評価損益に基づき、個人投資家の損益割合を継続的に公表している。ただし、この指標は未実現損益(含み損益)に基づくものであり、実現損益を含まない点において、投資成果の全体像を十分に反映しているとはいい難いという限界がある。そこで本書では、複数のデータソースを組み合わせることにより、投資収益のより精緻な推計を試みる。具体的には、株式および投資信託については売買額および保有残高に関する集計データを用い、未実現損益を含むポートフォリオベースの収益を評価する。また、FX証拠金取引については口座単位の取引履歴データを用いることで、投資家ごとの収益構造を詳細に分析する。これにより、個人投資家の投資成果に関する新たな知見を提示する。
第2の目的は、日本の個人投資家の投資行動を多面的に分析し、投資初心者にとっても実践的有用性を有する金融リテラシーのあり方を検討することである。具体的には、「長期・分散・積立投資」をはじめとする各種投資手法に対する評価および満足度をアンケート調査により測定するとともに、個人投資家の行動バイアス(気質効果、顕著性バイアス等)の存在とその影響を実証的に検証する。さらに、これらの行動バイアスが長期投資や分散投資などの投資手法の違いによってどの程度緩和され得るのか、また投資対象資産の特性や市場環境に依存してどのように異なる影響を及ぼすのかについても明らかにする。
第3の目的は、個人投資家の投資収益と投資行動の関係を統合的に捉え、短期的な売買タイミングと長期的な投資成果との関係を再評価することである。先行研究では、行動バイアスによる投資行動の稚拙さが強調されてきたが、本書では個人投資家の市場における役割(流動性供給や価格安定化機能)を踏まえつつ、長期的な投資成果との整合性を検討する。
以上の分析を通じて、個人投資家の投資成果および投資行動に関するエビデンスを提示し、基礎的な金融リテラシーと実際の投資意思決定との間に存在するギャップを明確化することを目指す。さらに、その結果に基づき、投資家の属性や投資対象に応じた実践的な金融リテラシーの必要性を検討する。
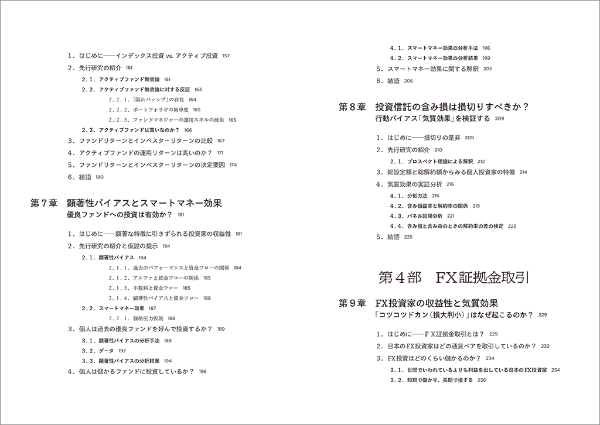
【目次】