


人生100年時代といわれる今、安心して退職後の人生を過ごすために、手持ちの資産をどのように活用すべきでしょうか? 個人の寿命は誰にも予測できませんが、「大切なのは、予測を立てることではなく計画を立てること」だと野尻哲史さんは言います。野尻さんの新刊『100歳まで残す 資産「使い切り」実践法 60代からの“まさか”に備え、資産寿命を伸ばす知恵』(日本経済新聞出版)より抜粋します。
作り上げた資産をその先どうするか?
今や「貯蓄から投資へ」のキャッチフレーズはいろいろなところで聞かれます。資産形成、資産運用は現役世代の合言葉のように広がっていますし、それに対する情報はSNS(交流サイト)や動画サイトにあふれています。
しかし忘れられているのは、「苦労して作り上げた資産、その先はどうするの?」というシンプルな疑問に対する答えです。資産形成に関する情報はあふれかえっているけれど、その資産の取り崩しに関する情報はほとんど提供されていないのです。
現役時代に十分な資産を作って、それを使って充実した退職後の生活を送るというのは、人生を通してお金とどう向き合うのかを考える際の「目的」といえます。
私は資産を作り上げることを「資産形成」と呼んで、それを取り崩すことを「資産活用」と呼んでいます。
昔の退職者と今の60代との大きな違い
一世代前の退職者であれば、作り上げた資産は退職金と合わせて現金・預金で保有して、それを使って退職後の生活を送るというイメージでした。
もちろん現役時代の資産形成ももっぱら銀行預金だったはずです。預金金利も高い時代でしたから、それも十分可能だったのでしょう。
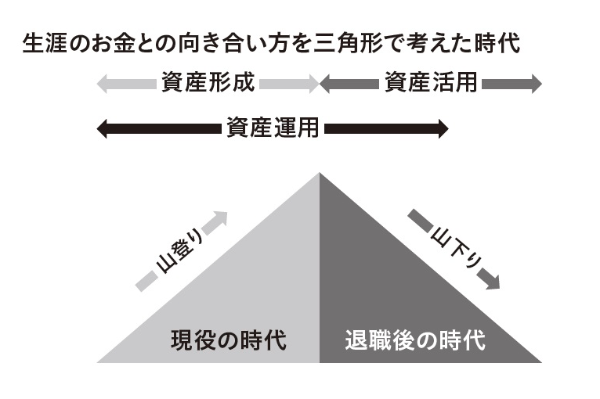
お金との向き合い方を登山に例えるならば、山の高さが作り上げようとする資産の大きさです。
資産形成の時代または現役時代は山を登る局面で、出来上がった資産を使いながら生活をしていく退職後の時代はその山を下る下山の局面といえます。
預金で資産を作り上げ、退職金と合わせてその預金から退職後の生活費を引き出していた時代は、直線的に山を登り、直線的に山を下るというイメージになります。グラフにしてみるとちょうど三角形になります。
その場合、使う金額にもよりますが、急峻(きゅうしゅん)な下山ルートを下りていくような感じで、その麓(ふもと)に到達するのもかなり早くなってしまいがちです。それでも退職後の人生を20年くらいと想定するのであれば、受け入れられたのでしょう。
しかし「人生100年時代」などといわれるようになり、そんなに早く資産が枯渇してしまうのは大変だという認識が広まり始めました。それまでの方法では、死ぬまでに自分の資産が持たないのではないか、途中で資産が枯渇するのではないかと心配になったわけです。
そこで多くの方が注目したのが資産運用であり、少しでも高い山に登ることで遠くに行けるようにしたいと思うようになったのです。「人生100年時代」という言葉は、現役時代におけるお金との向き合い方に変化をもたらしました。現役世代の資産形成を従来の預金中心から徐々に有価証券(株や債券、投資信託など)、なかでも投資信託を使うものに変えつつあります。
その流れは、「預金と退職金という資産だけを持って退職を迎える時代」から、「有価証券を持って退職を迎える時代」へと変化をもたらし始めています。
退職後の前半と後半は「違う時代」と考える
退職後は人生を終えるまで、その保有している資産から資金を引き出して生活費に充てることになります。
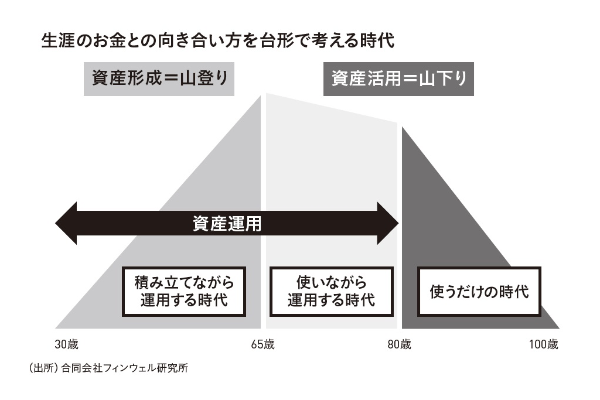
私は、退職後の前半を保有資産の一部である運用資産から引き出すステージとして、「使いながら運用する時代」と称しています。後半は運用を続けてきた資産も完全に現金化し預金にするステージで、これを「使うだけの時代」と呼んでいます。
「使いながら運用する時代」の最大の特徴は、生活のために必要な資産は引き出すものの、残りは運用を続けていることで、資産そのものの減り方が緩やかになる点です。またその後に続く「使うだけの時代」では、従来通りの比較的急峻な下り坂になりますが、引き出す金額の変動がない安心できる時代になります。退職後は2つのステージを想定し、これに現役時代を含めて生涯にわたるお金との向き合い方を3つのステージで表すようにしています。
その結果、下山ルートは緩やかな前半と少し急峻になる最後半に分かれることになります。
退職は「勤労収入が生活費を下回る状態」
台形でお金との向き合い方を考えるときに、それぞれの節目となるところが大切になります。
最初の節目は、山の頂上にあたるところです。ここは「退職時点」ですからわかりやすいのですが、実際にはなかなか決めにくいものです。
退職といっても定年の時期とは言い切れません。依然として多くの企業では60歳定年ですが、企業は65歳までの雇用機会の提供を義務付けられていますから、65歳まで働くつもりだという人は多いはずです。さらに実際には65歳から70歳未満でも50%以上の人が働いていますので、退職というのが「働いているかどうか」という状態の違いでみることはできなくなっていると思います。
私は、働いているかどうかではなく、「勤労収入が生活費を下回る状態」を退職時点と考えるべきだと思っています。
現役時代は、勤労収入から生活費に回して、残った部分を資産形成や貯蓄に回していましたから、多くの場合は「勤労収入>生活費」の関係が成り立っていたはずです。これが働いていても給与水準が少なくなれば「勤労収入<生活費」の関係に変わります。その時点から、勤労収入以外の収入が必要になりますから、資産の取り崩しの可能性も出てきます。この時点を退職と考えるようにしています。
退職は、勤労収入からの生活費ねん出が十分にできなくなる時期と考えると、お金との向き合い方が大きく変わるタイミングという意味もわかりやすくなるでしょう。
いつ資産運用から完全撤退するか
次の節目は、「資産運用から完全撤退する時期」です。これは、資産運用ができなくなる時期と言い換えてもいいかもしれませんので、認知・判断能力の低下をどこで自覚するかにかかってきます。
実際、認知症になるとほとんどの場合、有価証券を現金化することになります。成年後見制度を使えば成年後見人は家庭裁判所の意向に沿って現金化を行いますし、それ以外の場合でも一括売却の可能性が高まります。なにしろ資産を管理する側に運用を続けるノウハウが期待できないことから、避けられないことです。
そのため、ひとつのめどとして認知症の発症率が高まる80歳を「使いながら運用する時代」から「使うだけの時代」への区切りとして考えます。
もちろん、人によってはそれよりも長く資産運用に関わる方もいらっしゃるでしょう。その場合は、保守的に立てた計画よりもうまくいったと喜ぶことにしましょう。計画は保守的にしておくことをお勧めします。
これで、65歳から80歳までの15年間が「使いながら運用する時代」と設定できます。

「使うだけの時代」をいつまで想定するか
次の節目は終わりの時期です。「使うだけの時代」をいつまで想定すればいいのか、ということになります。これは言い換えるといつ自分の寿命が尽きるのかを聞いていることです。
しかしこれに答える術はありません。いつまで生きるのかは誰にも予測がつかないからです。だから、リタイアメント・プランを立てるときに、「いつまで生きるかわからないからプランが立てられない」とよく言われ、代わりに平均寿命や平均余命がよく使われています。
とはいえ、平均余命や平均寿命を使って自分の退職後の生活期間を予測しようとするのは、大きな間違いを犯しかねません。平均余命で85歳とか、90歳といっても、平均であるがゆえにその年齢を超えて生きる人が半分ほどいることになります。そうなった場合に平均余命を前提にしたライフプランでは、資産が枯渇した状態で生活をせざるを得ない最晩年を迎えることになりかねません。
かといってここで悩んでも仕方ありません。どれだけ考えてもわからないことに時間を使うのは、もったいないと思います。リタイアメント・プランで大切なのは、「予測を立てることではなく、計画を立てること」です。しかもできるだけ保守的な計画を立てることをお勧めします。
そこで、人生100年時代といわれるのなら、100歳まで生きても大丈夫な計画を立てておくと考えてはどうでしょう。
もしそれより早く人生を終えることになれば、その残った資金は、子どもや孫に相続し、そうした相続人がいなければ寄付すると考えれば十分ではないでしょうか。

野尻哲史著/日本経済新聞出版/1870円(税込み)