


『この保険、解約してもいいですか?』(日経BP)を刊行。有料の保険相談を長年、続けてきた後田亨氏が、前回に続き、「使わなかった保険料が戻ってくる保険」の是非を考察する。
前回、取り上げた「使わなかった保険料が戻ってくる保険」には、「がん保険」や「介護年金保険」もある。東京海上日動あんしん生命(*1) が、医療保険「メディカルKit R」(2013年発売)に続き、「がん診断保険R」(2015年発売)と「あんしんねんきん介護R」(2021年発売)を販売している。「メディカルKit R」の販売が好調だったのだろう。
「メディカルKit R」が、検討に値しない商品であることは前回、説明した通りだ。一方で、「保険料が戻ってくる保険商品」は、増える傾向のようだ。楽天生命(*2)やメディケア生命(*3)が、あんしん生命に追随するかのように「保険料が戻ってくる医療保険」を発売し(*4)、あんしん生命も、前述の通り、商品ラインアップを拡大している。
そこで、今回は、あんしん生命の「がん診断保険R」について、保障内容等を確認し、検討してみよう。
*2. 正式な社名は、楽天生命保険株式会社。
*3. 正式な社名は、メディケア生命保険株式会社。
*4. 楽天生命は、2019年に「楽天生命スーパー医療保険 戻るんです」を発売。メディケア生命は、2016年に「メディフィット リターン」を発売している。
「保険料が戻ってくる保険」の仕組み
「がん診断保険R」で、使わなかった保険料が戻ってくる仕組みは、医療保険の「メディカルKit R」と、基本的に同じだ。
最もシンプルな診断給付金100万円のみのプランで見てみよう。診断給付金の100万円は、初めてがんと診断確定されたとき、または、がんが再発・転移したときに支払われる(*5)。
そして、「所定の年齢」になると、「使わなかった保険料」が「健康還付給付金」として給付される。「所定の年齢」は、加入時の年齢によって決まり、50歳以下で加入した場合、70歳のときに健康還付給付金を受け取ることができる(*6)。
例えば、30歳で「がん診断保険R」に加入して、70歳までがんにかかることなどなく、診断給付金を受け取らなかった場合、70歳のときにそれまで払った保険料の総額が払い戻しされる。男性だと月払い保険料が3760円なので、払い戻しされる額は180万4800円となる。仮に、70歳までに診断給付金を一度受け取っていたら、100万円が引かれ、80万4800円が払い戻しされる。あんしん生命が「リターン」と名付ける機能だ。
そして、70歳以降も、それまでと同じ保険料で、保障を継続できるという「リザーブ」の機能もある。がんにかかりやすい年齢になってがん保険に新規加入すると、保険料が高額になる。だから、30歳で加入したときの保険料のまま、保障を持てるのが、売りになるわけだ。
しかし、筆者は、保険料が戻ってくることにも、一生涯、保険料が変わらないことにも魅力を感じない。
保険料が戻ることについては、3つ問題があると思う。
*6. 加入したときの年齢が51~55歳であれば、75歳のときに給付金を受け取り、56~60歳で加入した場合は、80歳のときに受け取る。
貨幣価値のリスクと中途解約のリスク
まず、このような仕組みを、そもそも保険と呼んでいいのだろうか。がんにかかって診断給付金が支払われたとしても、その100万円は、健康還付給付金が支払われるまでの間、あんしん生命が立て替えているだけで、最終的には、加入者が負担することになる。給付金が、全額、自己負担になる仕組みを保険とは呼べないだろう。
2番目に、数十年後に払い戻しされるお金の価値は、額面通りに評価できない。
日経ビジネスの読者の方なら、「72の法則」をご存じの方が多いだろう。お金の額面が2倍になるまでの期間を「72÷金利」で算出できる。この式で計算すると、仮に物価が2%ずつ上昇した場合、現在100万円の商品は、36年後には200万円に値上がりする計算だ。
つまり、36年後のお金の価値は、今の半分程度まで下がってしまう。40年後であれば、もっと下がる。したがって「40年分の保険料が、そっくり戻ってくる」などと喜ぶのは、愚かだろう。
3番目は、中途解約リスクの大きさだ。健康還付給付金が給付される前に解約すると、払戻額は、それまで払った保険料総額を下回る。東京海上日動あんしん生命のコールセンターに確認したところ、「契約により異なるものの、中途解約時の解約返戻金は、保険料総額の30~40%程度と思っていてほしい」とのことだった。
これは大きなリスクだろう。なぜなら、30年も40年も解約されない契約は少ないと見られるからだ。
保険料が戻ってくる人は、30%ほどかも
例えば、ほけんの窓口グループが開示している資料(*7)によると、新規加入から61カ月目(5年後)の「生命保険契約の継続率」は、次のようになっている。
- 2020年度:87.4%
- 2021年度:86.1%
- 2022年度:83.4%
- 2023年度:81.9%
継続率が右肩下がりになっているのは、新型コロナウイルス禍の影響が大きいかと思われる。そこで、2020年度の「5年継続率」に着目すると、加入から5年後には、100件あった契約数は87件くらいに減るとわかる。単年度の数値に換算すると、毎年2.66%の契約が継続できなくなっていると推計できる。その理由は、解約のほか、保険料の払い込みができなくなって失効する場合もあるだろう。
仮に毎年、2.66%の割合で解約や失効が発生すると考えると、中長期的な継続率は次のように推計できる。
- 1年後:97.3%
- 2年後:94.8%
- 3年後:92.2%
- 4年後:89.8%
- 5年後:87.4%
- 10年後:76.4%
- 20年後:58.3%
- 30年後:44.5%
同じやり方で継続率の推計を続けると、40年後に34%、50年後には26%になる。ある契約が、40年後まで継続する確率はせいぜい30%強と計算されるのだ。「70歳になったら健康還付給付金を受け取れる」という前提を疑いたくなる数字だろう。問題は、還付金だけではない。そうなると、70歳以降、80歳以降も、加入時のままの保険料で利用できるかどうかも、かなり怪しい。
「がん診断保険R」には、入院・手術・先進医療・自由診療などに備える特約も付加できる。とはいえ、診断給付金の使い道は自由で、入院費等にも使える。また、先進医療や自由診療は、「最新・最高の医療」ではなく、「治験が不十分なために健康保険の適用外となっている医療」と認識したい。それでも、この類の保障を持ちたい人は、掛け捨ての保険を利用したらいい。「保険料が戻ってくる保険」にこだわる必要はない。
そもそも、保険料が戻ってくることは、保険の本質的な役割ではない。加入者が払う保険料が、加入者同士の「共有財産」となり、そこから、不測の事態に遭遇した人に、お金が届けられるのが、保険のいいところだ。もちろん、給付のために使われたお金は、各自に払い戻しされない。だからこそ、わずかな保険料で大きな保障を得られる。給付に回ったお金が、戻ってきてしまったら、保険の一番いいところが失われてしまうのだ。
戻ってくるお金がある商品は、保険選びの対象から外していい。
[日経ビジネス電子版 2025年6月26日付の記事を転載]
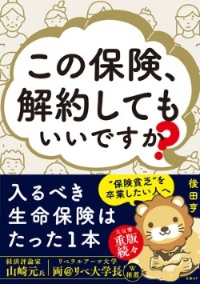
「保険貧乏 卒業したい人へ/その保険 いる? いらない? 見極めるための最強マニュアル」大反響、重版続々。保険に入りすぎている「五十嵐夫婦」の素朴な疑問に、保険商品の仕組みから業界の裏事情まで知る著者が、とことんやさしく答えていきます。
後田 亨(著)、日経BP、1760円(税込み)