


NISAやiDeCoなど、投資に関する単語を耳にすることや老後の資産形成やライフイベントの備えのために投資を促されることも多くなりました。でも、世間で話題になっているから、漠然とした将来不安があるからという理由で投資をしていても長続きはしません。重要なのは、「何に」「どのように」投資をするかであり、自分だけの軸を持つことです。『私たちはどう投資をするか?』(八田潤一郎著/日経BP)から、これからを生きる人の投資との向き合い方を紹介します。第2回は王道の投資法「長期投資」の効果について。
投資できる時間を最大の味方にする投資の3大原則
「今」から投資を始めたほうがいい理由は、時間がいっぱいあることです。投資にかけられる時間が長くあれば、(投資に失敗はつきものですが)失敗しても取り返す時間もあります。
つまり投資で失敗するのが怖い人や投資は自分には難しいと不安に思う人ほど早く始める意味がある。では時間を最大の味方にするには、どう投資すればいいか、一緒に考えてみましょう。ここで登場するのが投資の3大原則「長期」「積立」「分散」です。
投資の3大原則、長期・積立・分散を活用した投資方法は、個人からプロまで親しまれている王道の投資法です。王道と呼ばれるには、当然、相応の理由と実績があります。
皆さんが投資をするうえで最も避けたいことはなんでしょうか。きっと、大きな損を出すことや投資のせいで精神的にも体力的にも疲弊してしまうことではないかと思います。自分の大切なお金をかける以上、多少ストレスとなるのは避けられません。
投資で失敗はしたくない、でも何かは得たい、という虫のいい話をかなえるのが、時間をかけながら(長期)、コツコツ積み上げる(積立)なかで、色々な商品に分ける(分散)方法です。投資で大成功してやろうという攻めの姿勢ではなく、失敗をできるだけ避けながら投資し続けようという「守り」の姿勢です。少ない元手で始めて最小のリスクで、リターンを最大化しようとする試みなのです。
長期投資は、リターンの最大化につながる
時間を味方につけるのなら、長期投資は想像しやすいですね。雪だるまを作るイメージで考えます。雪だるまを作るとき、初めは1回転がしてもなかなか大きくなりません。しかし、転がし続けると次第に、転がしただけでもみるみる大きくなります。投資の世界でも5年、10年、20年と続けることで資産が雪だるま式に増えます。
このことを確認するために、単利と複利の違いを押さえましょう。リターンの計算方法には、最初に投資した元本にだけ利益がつく単利と毎年の運用(投資)で得た利益も最初の元本に上乗せして、その分増えた元本に利益がつく複利があります。得た利益を再び投資(再投資)することで利益が利益を生んでふくらんでいくのです。つまり、利益を再び投資するかどうかで長期的なリターンが変わるのです。
下の図は、最初の元本100万円を年間5%のリターン(年利)で一括投資した場合の単利と複利の比較です。単利の利益は毎年変わらず、毎年5万円の利益×30年分で150万円(元本100万円と合わせて250万円)です。
一方、複利は実質的な元本が増えて、利益も増えていきます。これは投資期間が長いほど増えるので、1年目5万円だった利益が30年目には約20万円となり、利益の合計だけでも332万円(元本100万円と合わせて約432万円)になります。
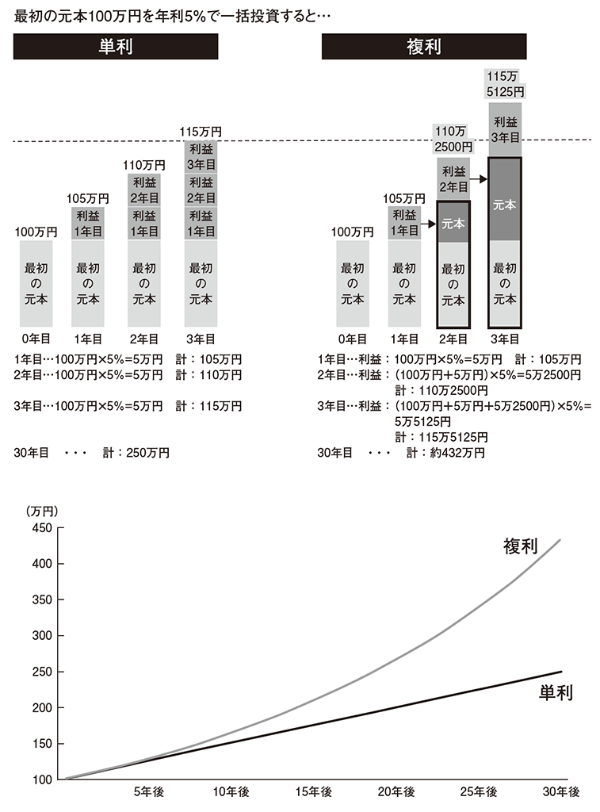
たとえ最初の元本の金額は同じでも、単利か複利かでここまで差が開くのです。物理学者アルベルト・アインシュタイン博士でさえも「複利は人類最大の発明」と語っています。
複利の効果は10年目あたりから加速して増えるイメージですから、投資に向き合う時間が長い若者にとってはメリットですし、なにより忍耐強く投資と向き合う重要性がわかります(※1)。
ただし、複利は計算上の概念にすぎないことも事実です。我々にとって大事なのは最終的に(例えば30年後に)リターンがどうなるかであって、単利と複利の計算方法ではありません。投資の世界では当然リターンも上下しますから、予想どおりにはなりません。
まさに前図のような巷(ちまた)であふれている(定期預金を連想させるような)シミュレーションをベースに考えてしまうと実際の結果が異なったときに、失望してしまいますから過信は禁物です。利益を使わず再投資して、長く投資し続けようというモチベーションにつなげるのがいいでしょう。
複利の概念がわかると、お金を借りる際の利子や投資をプロにお願いするときの手数料も無視できないことに気づきます。
例えば、消費者金融やカードローンでお金を借りると、法定上限の金利は年15~20%。複利の力は借りたお金にもかかりますから、借金の総額はどんどん増えることになり、悲惨な末路をたどりそうです。
金融の世界は複利の考え方ベースなのです。享受(受け取る)はしても、複利で供与(支払う)するのは避けたいところです。
リターンが最大化するとき、リスクはどうなるのか
それでは、リターンと表裏一体のリスクはどうでしょうか。
下の図が、実際の株式市場(株価指数)で長期投資における現実的な値のリスク(20%)とリターン(5%)の推移です。元本100万円を年間リターン5%で運用した場合、1年後には平均105万円になります。一方、リスク=変動幅が20%であるため105万円を基準に+20万円の125万円、-20万円の85万円にブレる可能性があることを意味します。
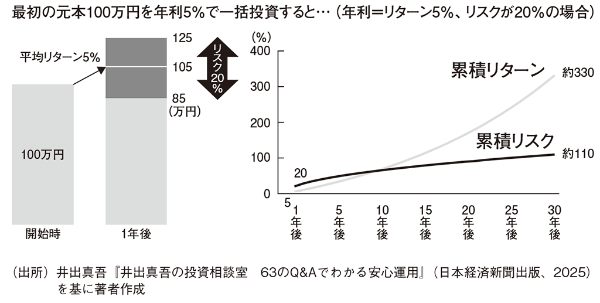
仮に30年後まで継続的に運用した場合、10年前後でリターンの累積がリスクの累積を上回り、時間の経過とともにその差は大きくなります。長期になるほどリターンは雪だるま式に増えるなか、リスクである変動幅は上振れと下振れが打ち消し合うため、緩やかにしか増加しないイメージです。
長期投資するほど、リスクが減ると言われる所以(ゆえん)は、リスクの増加が緩やかであるがために、投資した期間の年平均リスクが徐々に減っていくことにあります(図のケースでは年20%→30年間では平均3.6%に逓減)。
元本割れする確率も、今日から投資したと仮定すると、明日は上下どちらに動くかわかりませんから50%ですが、時間の経過とともに確率上は限りなく0%に近づきます(※2)。
長期投資は最も避けたい元本割れを避けながら、リターンを享受しようという試みです。ここまで人生を通じた投資として「長期」投資という漠然とした時間軸で話を進めてきましたが、ひとまず10年を目安に投資するのはどうでしょうか。
(※2)簡易な市場平均前提下での確率上の話。例えば、個別株式の場合、不祥事での倒産など予測できないリスクがある。そのため、3大原則の一つ、分散投資などの方法を組み合わせる必要性がある
八田潤一郎/日経BP/1760円(税込み)