

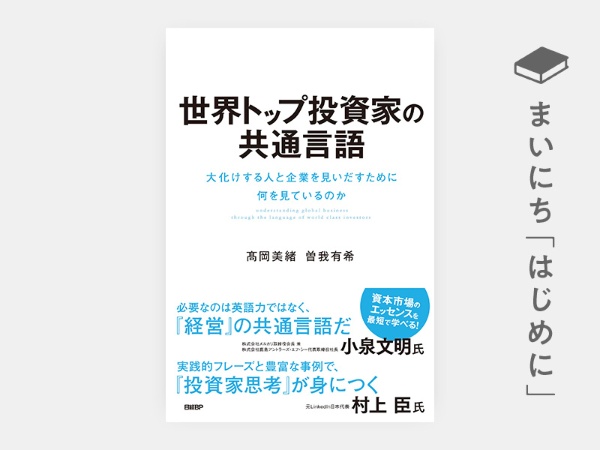
その本の「はじめに」には、著者の「伝えたいこと」がギュッと詰め込まれています。この連載では毎日、おすすめ本の「はじめに」と「目次」をご紹介します。今日は髙岡美緒さん、曽我有希さんの『 世界トップ投資家の共通言語 大化けする人と企業を見いだすために何を見ているのか 』です。
【はじめに】
筆者の二人(髙岡と曽我)は、英国のオックスブリッジ(※1)で理系の学位を取ったのち、それぞれ国内外の金融機関でキャリアを積んできました。念のため書いておくと、二人とも日本人です。金融キャリアを歩み始め、二人ともファンド(※2)運用者側の人間として投資キャリアを積んできました。
※2 投資家から資金を募って運用する金融商品。
グローバル投資の世界で共通の接点がいくつかあったにもかかわらず、友人を通じて直接出会ったのはほんの2年前のこと。出会ってすぐ、ある話題で意気投合します。
「日本はもったいない」──。
日本には良い技術、ブランド、高度な教育を受けた人材など、多くの資産があります。さらに、ここ数年はガバナンスを改善する風も吹いており、世界を視野に入れた投資家から見れば魅力的な企業がたくさんあります。実際、私たちの周りには「日本市場に投資をしたい、投資額を増やしたい」と考える投資家は大勢いますが、彼らが普段使っている投資分析手法を日本企業に当てはめたとき、「何かが腑(ふ)に落ちない」と、投資を見送ってしまうことがよくあります。
「腑に落ちない何か」について二人で話し、たどり着いた結論は、「日本の経営者は世界の投資家と『共通言語』で話していない」ということです。それは、英語を流暢(りゅうちょう)に話すこととは異なります。投資対象を分析する際、経営者と対話することが多いのですが、共通言語で話していないから相手の意図が分からず、質問されてもその答えが要領を得ないと感じさせるのです。その結果、事業を適正に評価されることなく、「腑に落ちない」と見送られてしまうのです。
私たち日本人からすれば、投資対象として根本的な問題があるわけではなく、むしろ評価に値する要素が山ほどあるにもかかわらず、そのようなことが繰り返されている現状を見てきて、「日本はもったいない」との思いで一致したのです。
「日本のもったいないを少しでも解消したい」。これが、本書を執筆する原点です。
「共通言語を理解してもらうにはどうすればいいだろうか」と試行錯誤した結果、世界トップ投資家(※3)が発する「フレーズ」に注目しました。フレーズには投資家の意図があり、それを理解することは共通言語を習得する近道だと考えたのです。フレーズの多くは、投資を検討する際、投資対象に対して投げかける質問や、投資対象の財務状況や信用を精査するときに使っているもので、いわば資本主義的価値に基づいたものです。
ただ、それらの多くは、自然な日本語に訳すことが難しいです。そもそも訳したときのコンセプトが日本に存在しなかったり、日本の文化にはなじまない、特有の意味合いを持っていたりするからです。良い例が「Commercial」という言葉です。例えば、以下のようなフレーズで使います。
She is commercial
Commercial(コマーシャル)を日本語に直訳すると「商業的」となり、一般に人の形容詞に使うことはまずないでしょう。しかしグローバル投資家は、ポジティブな意味合いで、個人への形容詞としても使います。「コマーシャルな人」というフレーズは、投資の世界では人を褒める意図があります。例えば、このフレーズを投げかけられた人が研究者だった場合、研究室にこもる学者肌の人ではなく、市場のニーズを理解した上で研究をビジネスとして成り立たせて成功しているような場合に使われます。ファンドマネジャー(※4)やベンチャー投資家(※5)がまさに投資をしたくなるような人材です。
※5 主にスタートアップ企業に投資する投資家。ベンチャーキャピタリストとも呼びますが、本書では「ベンチャー投資家」で統一しています。
フレーズに含まれている意図が分からなければ、投資家とかみ合った会話にはならず、「腑に落ちない」が繰り返されてしまいます。逆に言えば、フレーズに込められた意図さえ知っていれば、投資家との会話で困ることはありません。
経営の世界では、市場経済の原理、つまりグローバル投資家の視点を理解することが成功をもたらす大きな要因になります。良質な投資家との対話を通じて得られる洞察は、価値創造における新たなアプローチを見つけるヒントになります。この本では、金融の専門知識がない人々でも投資家との対話が簡単にできる「共通言語」について説明をしています。いわば、投資家との対話のハードルを下げるための指南書です。
それではなぜグローバル投資家の視点が大事なのでしょうか? 理由は主に2つあります。一つは標準化されたコーポレートファイナンスの視点であること、もう一つはリスクの取り方を学べることです。
多くの日本企業は経営の現状認識やベンチマーク(※6)のとり方に一貫性がなく、特にコーポレートファイナンス面では管理会計やベンチマーキング(※7)方法が標準化されておらず、独自の手法に依存しているのが現状です。グローバル投資家は金融の専門家であり、数多くの企業との接触を通じて市場全体を俯瞰(ふかん)し、収集した情報を「標準化」して企業を評価しています。その視点から日本企業が得ることはとても多いと思います。
※7 組織の成果を業界の最良の実践や他の組織と比較するプロセスです。
また、企業の経営判断は常に確実な状況で実施されるのではなく、しばしば30~70%の確度で行われます。常に「リスクをとる」状況下であり、経営者は、そうした状況下での判断力や評価スキルが求められます。しかし、多くの日本の経営者は、「不確実性が少しでもある場合は判断を避ける傾向があるか、逆に何が分からないのかを理解せずに大き過ぎるリスクを負う」という両極端な行動パターンが見られます。
グローバル投資家は、情報がそろっていない中で判断をする訓練を受けており、その結果として、すべてのアイデアを批判的に見る一方で、気づきにくい大きなポテンシャルを見つけることができます。グローバル投資家の発するフレーズには、どのようにしてリスクと付き合えばよいのか、そのエッセンスが詰まっています。
誤解がないようにしたいのですが、私たちは、欧米の資本主義や価値観を推奨しようとしているわけではありません。私たちがお伝えしたいのは、ちょっとした違いについてです。相手の視点を理解することによってコミュニケーション上の「ずれ」をなくし、いくつかのTWEAK(小さな調整)をすることによって、グローバルなビジネスの場で新たな成功をもたらす可能性が高まると考えています。
資本主義に基づいた思考を理解することは、ビジネスの相手が何を考えているかを知ることにつながります。世界の市場では、多様な文化や価値観が存在しますが、資本市場の思考は一種の「グローバル共通言語」として機能しています。この「言語」を理解して話すには、深いコンテキストと背景知識が必要です。ビジネスパーソンがこのグローバルな資本市場の言語を習得し、自社の事業や戦略を適切に伝え、調整することで、異文化間のギャップを埋め、企業価値の最大化につながるのです。
本書の目的は、金融専門用語を解説したり、投資手法の伝授や株価対策の指南をしたりすることではありません。また、投資家が投資プロセスや企業・起業家との面談において発するフレーズを網羅したものでもありません。いくつか選んだグローバル投資家のフレーズを通じて、資本主義のエッセンスを伝えることです。
概念をより理解しやすくするため、特定のシーンを例として取り上げています。これは、ポイントを明確にし、概念を容易に理解するために設定した架空のものです。業界に精通している読者ならこれらのシーンが非現実的であったり、短絡的に感じられたりすることがあるかもしれませんが、理解しやすくするための工夫と考えてください。
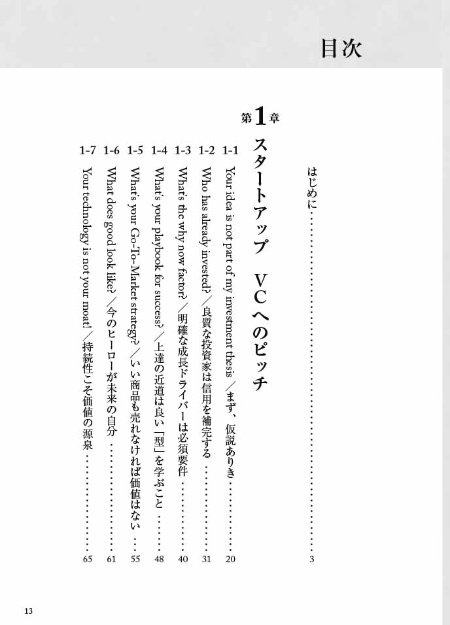
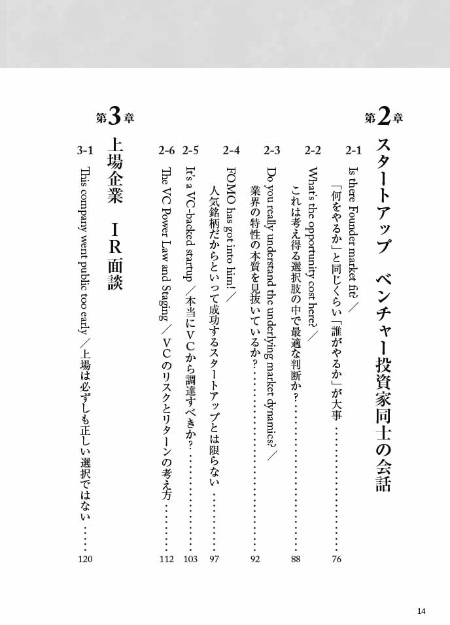
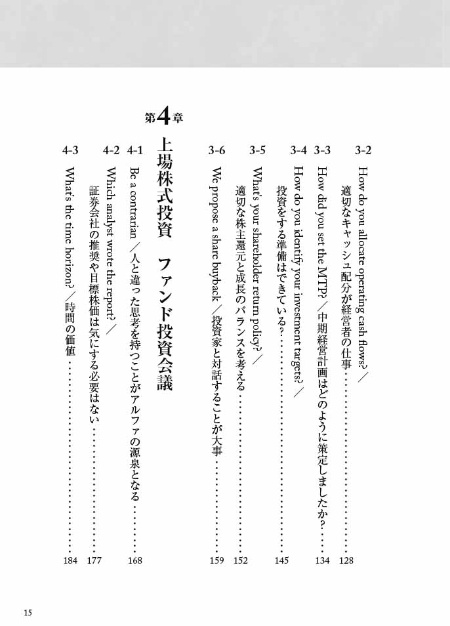
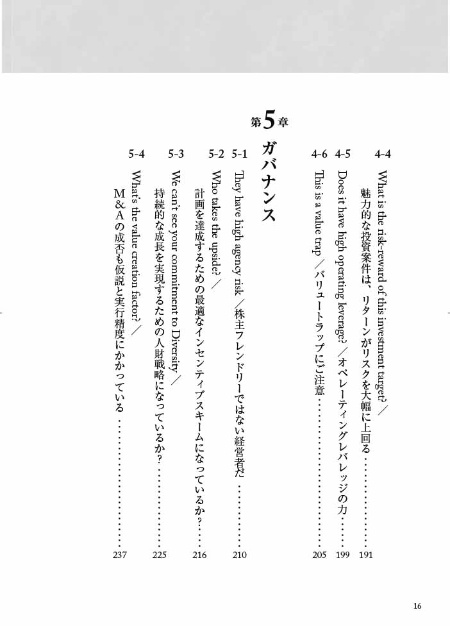
本書の第1章と第2章は主にベンチャー投資家のフレーズ、第3章と第4章は上場株式投資家のフレーズ、第5章はガバナンスに関連するフレーズです。
第1章の主な舞台はベンチャーキャピタル(以下「VC」と記載します)のオフィスで、スタートアップの起業家がピッチをする際に発せされる投資家のフレーズです。事業は仮説から始まること、そして投資家がその仮説の実現可能性や持続性を図るために聞く質問を中心に「新規事業が成功するために必要な要素」を解説しています。第2章は、ベンチャー投資家同士の会話で交わされるフレーズ。この章ではベンチャー投資の生態系、そしてベンチャー投資家特有の「判断」の背景について解説します。
第3章は、グローバル投資家がIR面談(※8)で聞く際に出るフレーズです。面談での質問は、事業に関係するものから資本の話、ガバナンスまで多岐にわたりますが、本章では、資本の話にフォーカスをします。第4章は、アルファ(※9)の創出を目標に資金運用をしているファンド社内の投資会議で出るフレーズです。投資対象を精査する過程における、グローバル投資家の着眼点を通じて解説します。
※9 アルファとは、一般に投資業界でファンドマネジャーのスキルを測るために使われる指標です。該当ファンドのリターンと、TOPIXやNIKKEI225のリターンの差で測るのが一般的です。例えば、ある日本株式ファンドのリターンが12%で、TOPIXのリターンが10%であれば、アルファは2%となります。
第5章は、ガバナンスについて触れています。近年、東京証券取引所のガバナンス改革が進んでおり、世界中から日本が成長のけん引役として注目されています。株主(所有者)と経営者(エージェント)の間には、利害が一致しないことがしばしばあります。コーポレートガバナンスとは、株主の権利を守るための制度です。このような制度がなぜ必要かについて、投資家の視点から解説しています。
世間的にはベンチャーの世界と上場株式の世界は真っ二つに分かれているのが現状です。ベンチャー投資家は未上場でまだ若いスタートアップに投資するのに対し、上場株式投資は上場後の企業に投資をします。企業の大きさや成熟度が異なれば、分析の視点や投資判断に伴う考え方、投資期間などは異なります。
ただ、どちらもファンドを運用し、投資をする点では同じです。投資プロセスも似ていて、潜在投資先の選択、調査分析、投資判断、投資先のモニタリング、そして売却という流れです。
どんな企業も最初はスタートアップです。様々な機会を捉え、厳しい生存競争を乗り越えて成長していきます。その中でも、外部から積極的に資金や人材、ノウハウなどの事業資産を調達し、成長を加速する企業群があります。VCバック(※10)のスタートアップがそれに該当し、多様な投資家が成長過程に伴走し、企業の発展を支援しています。
企業のライフステージが進むにつれ、付き合う投資家や受け入れる資金の性質は異なるのですが、一貫して通じるプリンシプル(原則)を言語化して伝えることができれば、日本企業の価値向上に貢献できるのではないかと考え、異なる世界をあえて1冊の本にまとめています。
本書は最初から順番に読む必要はありません。気になったフレーズから目を通してみてください。お勧めは、大きな企業や成熟産業の関係者はスタートアップに関する第1章と第2章から、スタートアップ関係者は上場株式投資に関する第3章と第4章から読むことです。普段とは異なる状況に触れることで、きっと視野を広げることができるでしょう。
この本が読者の皆様に新たな視点を届け、日々のビジネスやキャリアにおいて、新たな発見や成功のきっかけとなれば幸いです。
【目次】