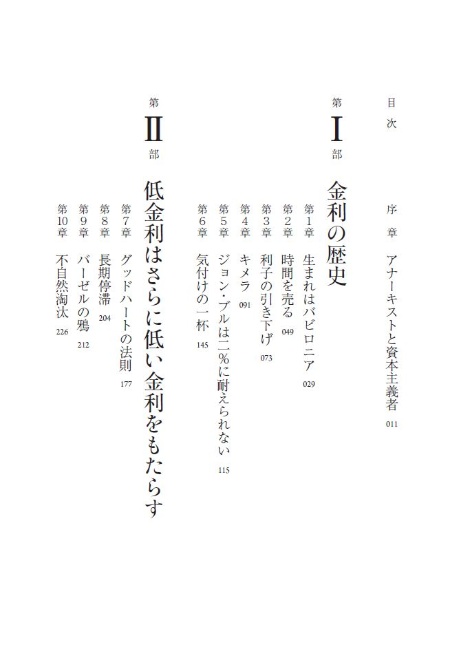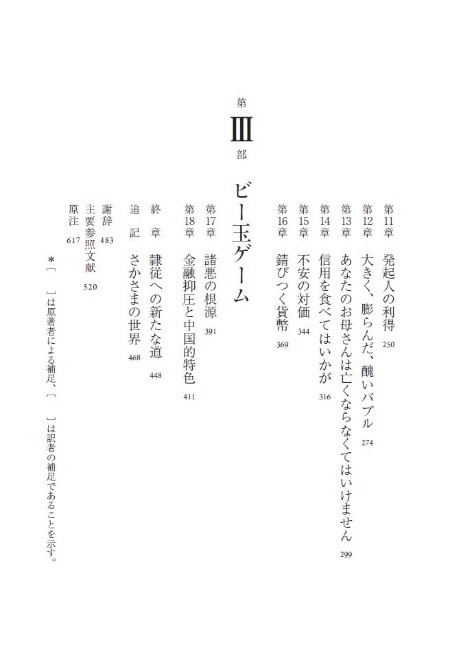


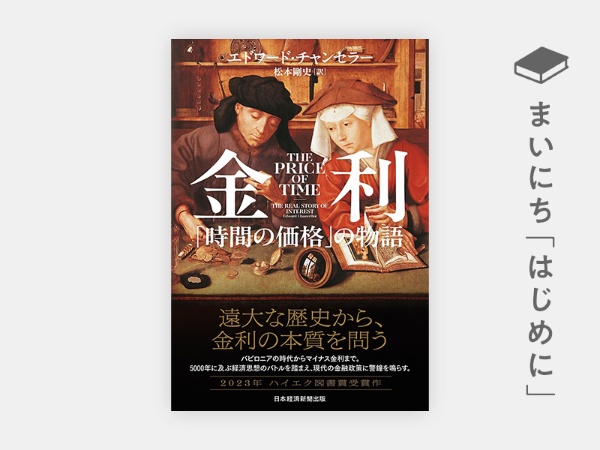
その本の「はじめに」には、著者の「伝えたいこと」がギュッと詰め込まれています。この連載では毎日、おすすめ本の「はじめに」と「目次」をご紹介します。今日はエドワード・チャンセラー(著)、松本剛史(訳)の『 金利 「時間の価格」の物語 』。その序章「アナーキストと資本主義者」の最終節「金利の複雑性」をお届けします。
【序章「アナーキストと資本主義者」の最終節「金利の複雑性」より】
金利というものはきわめて複雑なテーマだ。その存在を説明するために、何世紀にもわたって数々の理論が提唱されてきた。一九世紀オーストリアの経済学者オイゲン・フォン・ベーム=バヴェルクは、その偉大な著作『資本と利子』で、「結実論」から始まって当人が「無色論」と呼ぶ、まともに取り合うような価値のないものまで、二〇以上のさまざまな学派を挙げている。
ベーム=バヴェルクにとって、利子は資本の配分を定め、自身が「生産時間」と呼ぶものの長さに影響を及ぼすものだった。他の著述家たちは、貯蓄(「節欲の賃金」)、金融に果たす役割(「レバレッジのコスト」)、投資の評価(「資本化率」)における利子の重要性を強調してきた。利子についての最も包括的な見解は、利子を「貨幣の時間的価値」あるいは単に「時間の価格」として捉える見方によるものだ。ほとんどの利子論は真実のすべてではないにしても、その核のようなものを含んでいる。イェール大学の経済学者で『利子の理論』の著者アーヴィング・フィッシャーは賢明にもこう言っている。「対立し、たがいを滅ぼし合うものとして提示されてきた[利子の]理論は、実際には調和し、補完し合うものだ」
それから、金利(利子)は建物や土地という有形資本に結びついた「現実の」現象なのか、それとも「金融の」現象なのかという問いかけがある。この問いかけはもうひとつの問題を提起する。金利は「現実の」経済的要因によって決まるのか、それとも操作できるものなのか? この二つの問いかけについては、包括的な立場をとることも可能だ。現実の要因は重要である。しかし貨幣がもう実際の商品と結びついてはいない、中央銀行(「不換紙幣」を発行する)と商業銀行の融資活動で作り出されるシステムの下では、金融政策が市場金利に大きな影響を及ぼすのはあきらかに思える。近年では債券利回りがマイナスに転じることは、中央銀行が短期金利をゼロを下回る水準に引き下げたときにしか起こっていない。
金利が経済成長に関連しているかどうかも、やはり問いかけの対象となる。過去の記録を見れば、経済発展のペースと借入コストには統計的に弱い関係があることが示されている。人口動態と金利の関係も議論されている。今日でも、人口増加率の低下によって金利が下がる理由が説明できるという従来の説が唱えられている。その根拠として挙げられるのが、ここ数十年の日本が経験したことだ。しかし一部の経済学者は、日本は特殊な事例であって、世界の人口が高齢化するにつれ金利は上昇すると予想されると言っている。
主流の経済学者たちは、金利の水準は貯蓄の需要と供給によって決まると考え、自分たちのあいだで「自然利子率」と呼んでいるものを取り上げる。この考えは一七世紀にジョン・ロックが提唱したものだ。しかし一九三〇年代に、ジョン・メイナード・ケインズとその信奉者たちは、自然利子率が完全雇用の状態で経済を均衡させるという概念を否定した。自然利子率はじかに観測することができないため、この議論に決着をつけるのは難しい。だがアダム・スミスの時代から多くの経済学者が信じてきたように、利子率が収益性と連動しているとすれば、金利と経済成長(つまり経済全体の収益率)のペースもまた連動しているはずだ。だとすれば経済成長のトレンド水準は、自然利子率の理にかなった代用品とみなせるだろう。
そもそも現実には、無限といっていいほどの種類の利子率があるのに、利子率を単数で語ることに意味はあるのか? 短期金利に長期金利、政策金利に市場金利、無リスク金利に民間債務の金利など、いくらでもある。大企業は膨大な数のさまざまな証券を発行していて、その利回りはそれぞれ異なる。個々の国に独自の利子率があって、それはその国のインフレ率やデフォルトの歴史に大きく関わっている。利子率の差は主としてリスクと関係があり、両者の関係は時間とともに変化する。しかし無数の財やサービスの価格からなる「物価水準」を語ることが許されるのなら、利子率を広範囲に及ぶ利子率全般を論じるための略語として使うのも許されるだろう。
本書で扱う最も重要な問題は、資本主義経済は市場が定める金利がなくても適切に機能しうるのかどうかということだ。プルードンのように、利子は基本的に不正なものだとする人々は、金利の必要性を信じない。現代の金融政策当局者には、金利は主として消費者物価の水準を制御するためのレバーだとみなされている。その見方からすれば、デフレを防ぐために金利をマイナスにしても問題はない。しかしインフレの水準に影響を及ぼすことは、金利のもついくつかの機能のひとつでしかなく、それも重要さの点では最も低いかもしれない。
本書の趣旨は、金利とは資本の配分を導くために必要なものだということ、金利がなければ投資の価値を評価できなくなるということだ。「節欲の報酬」としての金利があるからこそ、人は貯蓄をしようという気になる。金利はまたレバレッジの費用であり、リスクの対価でもある。金融市場の規制という点では、金利の存在は銀行家や投資家が過剰なリスクを取るのを思いとどまらせる。外国為替市場では、金利が国家間の資本の流れを均衡させる。金利はまた所得や富の配分にも影響を及ぼす。バスティアが理解していたように、異常な低金利は貧しい層よりも信用を得やすい富裕層に利益をもたらすかもしれない。
バスティアはプルードンとの論争のなかで、時間が価値をもつことを指摘した。このテーマの主要な著者であるベーム=バヴェルクとフィッシャーは、利子は人間の本性に内在するものであり、人間は本来せっかちな生き物で、利子率は彼らの時間の選好を表していると考えた。フィッシャーと同時代のスウェーデン人経済学者グスタフ・カッセルも、このテーマの優れた入門書の著者として、同様に「利子の絶対かつ無条件の必要性」を主張している。さてそろそろ、読者の皆さんがしびれを切らさないうちに、本題に入ることにしよう。
【目次】