




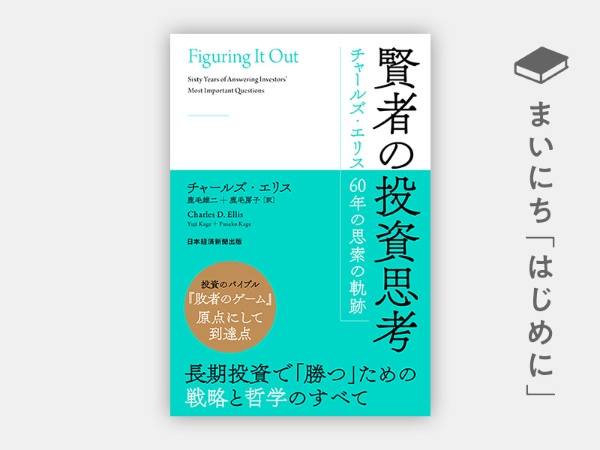
その本の「はじめに」には、著者の「伝えたいこと」がギュッと詰め込まれています。この連載では毎日、おすすめ本の「はじめに」と「目次」をご紹介します。今日はチャールズ・エリス(著)、鹿毛雄二、鹿毛房子(訳)の『 賢者の投資思考 チャールズ・エリス 60年の思索の軌跡 』です。
【はじめに】
物理学者リチャード・ファインマンが言っているように、プロフェッショナルとしての最大の楽しみは「解決策を見出すこと」だ。もちろん物理学の法則とは異なり、投資の法則の発見に永続性はないが、それでもその内容は、面白くワクワクするものだ。
投資は巨大な世界経済のごく一部分でありながら、多大な便益を与えてきた。この業界ではみなが知り合いや友人であり、しばしば親友でもある。互いに自分の考えやアイデアを話し合い、学び、楽しんでいる。これほど年齢差が気にならない分野が他にあるだろうか? 80歳を超えても続けられる分野は他にあるだろうか? こんなに新しいことを学び続けられて、報酬の良い分野はあるだろうか? 世界中に少なくとも100人、いや300人の親しい友人がいる業界はあるだろうか? 親しくしている知り合いとなるとその10倍以上にもなる。
60年前に私はハーバード・ビジネス・スクールでMBAを取り、1963年にウォールストリートで働き始め、投資の世界に入った。当時の大学院では投資コースはなく、もちろんCFA(全世界で通用するアメリカの証券アナリスト資格)もなく、株式や債券市場に関心を寄せる人もほとんどいなかった。世界中で投資や証券会社で働く人の数は5000人に満たなかった。それから半世紀がたち、この分野で働く人は100万人近くになり、ハーバード・ビジネス・スクールでは現在、投資に関する30以上のコースがある。今では誰もが証券市場に無関心ではいられない状況となった。そして、さまざまな投資に関わる人の数が増えるにつれて、最も優秀で勤勉な人たちがこの分野で高給で働くようになった。
この間、投資の世界は大きく変化した。投資分野に関わりながら、この変遷を目の当たりにすることができて、私はとても幸せだ。
人が考えを変えるには時間がかかる。伝統的な資産運用の考えは、投資には一流運用マネジャーを見つけることが最も重要で、また1%の手数料は低く、そして十分に債券に配分すべき、といったものだが、この考えを変えるには時間がかかる。しかし、変化も起きている。タイミングを見計らう投資は今では否定的に捉えられている。その一方で、海外投資が評価されるようになり、アクティブ運用よりインデックス運用が、より広く受け入れられるようになった。
運用成績評価会社によると、卓越したマネジャーを見つけることは容易ではない。アメリカのS&Pダウ・ジョーンズ・インデックスが提供するデータ、SPIVAによると、長期間市場に勝つアクティブ運用マネジャーの数は少なくなっている。その上、事前に好成績のマネジャーを選ぶことはほとんど不可能だ。そして、市場に負けたマネジャーの損失合計は、わずかに「勝った場合」の合計額をはるかに上回る。投資家は徐々にこのことに気づき始め、インデックス投資の人気が高まってきた。長期的に見ると、インデックス投資は「トップ4分の1」の結果を出せるからだ。
また、リターンの低さに比べて手数料は高いという認識も広まってきた。そこで運用会社は手数料の低さをうたい文句にする戦略を取るようになった。しかし、この認識はまだ十分とは言えない。理由は二つある。一つは、顧客は手数料を運用会社に直接支払わないからだ。手数料は、委託資産からこっそり差し引かれる。二つ目は、手数料は「資産の何%」という形で表示されているからだ。手数料がリターンの何%と書かれていれば、あるいはリスク調整後の限界リターンに対する比率が表示されていれば、アクティブ運用会社へのプレッシャーは大きくなるのだが。
株式市場のリスクを軽減する手段として、債券への信仰は一部の投資家やアドバイザーの中に今後も残り続けるだろう。「安心」のために債券を保有し、「機会損失」を受け入れることについては判断が難しい。よく言われる「自分の年齢の比率で債券投資をしなさい」というアドバイスは一見分かりやすく、長年の知恵のように思えるかもしれない。ただ、自分に自宅や将来の収入、預金や年金といった安全資産があることを正確に理解している人はほとんどいない。
心理学者によると、政治的にも社会的にも、金融においても、人は考えを簡単には変えないという。長期間信じている場合はなおさらだ。論理的に反論されたり証拠を示されたりすると、一層抵抗感が強まる。チャールズ・ダーウィンが自分の実証した理論を科学者仲間が受け入れないことを嘆いたのもそのためだ。
私は環境に恵まれて学び続けることができた。博士課程で学んでいた頃の学会は効率的市場仮説の発見や近代ポートフォリオ理論といった新しい潮流の中にあった。そしてイェール大学とハーバード大学において、投資について何度も教える機会を得た。プリンストン大学では、1週間のファンドマネジャー向けセミナーで15年間講義を行い、それが最高の人材が集まる年2回3日間のセミナーにつながり、これは30年間続いている。また、全米CFA協会や世界中の10以上の運用委員会委員として働き、100社以上の優れた運用機関のコンサルタントを務め、投資に関する多くの著書を出版し、世界中の素晴らしいプロと友情を築けたことは幸運というほかない。
そうしたさまざまな経験を通し、私は幾度となく投資の世界の変化を見る機会を得た。本書で紹介する多くの論文・エッセーはその時代の現場レポートのようなもので、その変化とともに学んできた私の個人史と言える。
私はコンサルタント会社グリニッジ・アソシエイツで30 年間働いたが、特にアメリカ、日本、イギリスなどで(そしてドイツ、スイス、カナダ、シンガポール、オーストラリアにおいても)、運用の理解を一層深めることができた。優れた運用会社を見つけることは難しくはないが、それが重要な課題ではないと悟った。問題は、優れた運用会社の中でも、最も優れた会社を見つけることができるか、ということだ。それが可能ならば、コスト(手数料と経費)や税金の差し引き後でも市場平均に勝てるだろう。だが、この質問は意味を持たない。答えはいつもNOだからだ。
本書の内容は私独自の考えもあるが、大部分は友人や顧客から学んだことをつなぎ合わせたものだ。学び、理解し、書くことが何よりも楽しい。その学びは、さまざまな事象の因果関係が分かってから得られるものもあれば、混沌とした状況において得られたものもある。全体像がつかめる場合もあれば、逆の場合もあった。当初は説明がつかなかった事象で、さらなる議論と解明が導かれたものもある。
また、これらの文章の中にはやや内容が古いものもあるかもしれないが、間違いであると証明されたものはない。私の願いは二つある。一つは、読者の方々にぜひ本書を楽しんで読んでいただきたいということ、そしてもう一つは、異論のある方は教えてほしいということだ。そうすれば、私はずっと学び続けることができる。
コネチカット州ニューヘイブンにて
チャールズ・エリス
【目次】
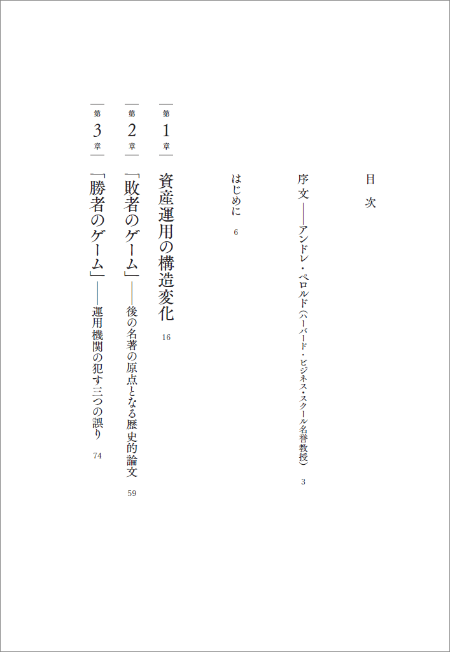
画像のクリックで拡大表示
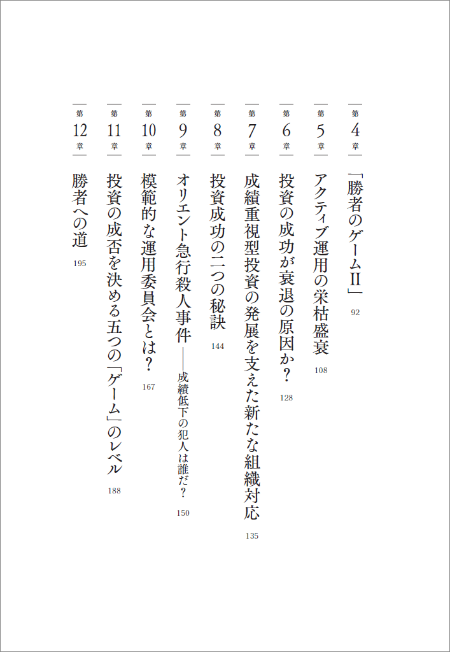
画像のクリックで拡大表示
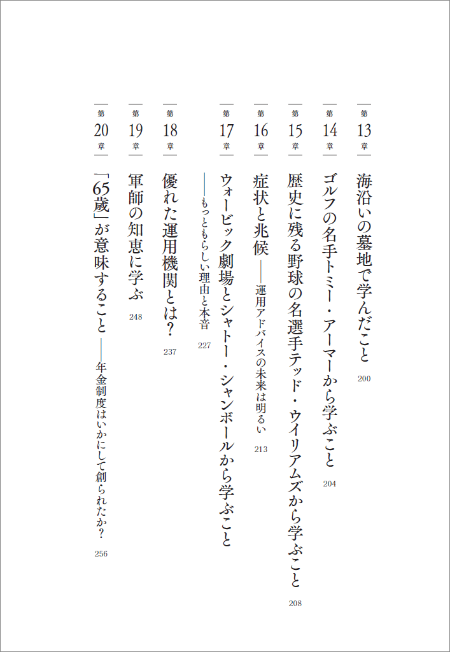
画像のクリックで拡大表示
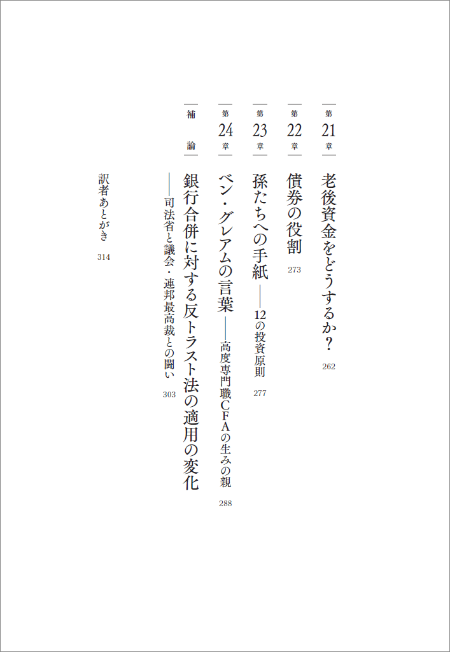
画像のクリックで拡大表示