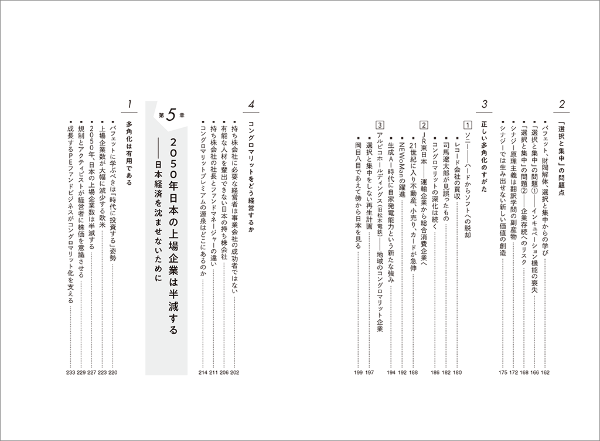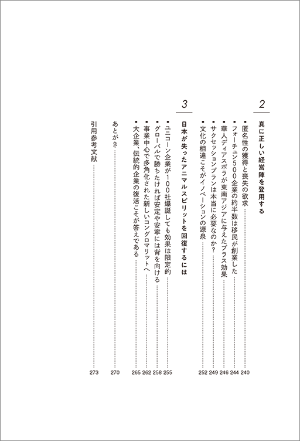


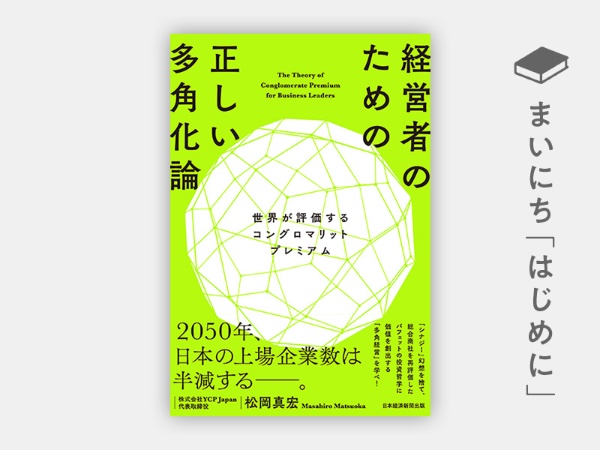
その本の「はじめに」には、著者の「伝えたいこと」がギュッと詰め込まれています。この連載では毎日、おすすめ本の「はじめに」と「目次」をご紹介します。今日は松岡真宏さんの『 経営者のための正しい多角化論 世界が評価するコングロマリットプレミアム 』です。
【はじめに】
忘れもしない、四半世紀近く前、今世紀が始まった2001年の年の瀬のことだ。当時の筆者は企業業績や株価動向を分析する証券アナリストという仕事に従事していた。
そんな筆者のところに、アメリカの著名な機関投資家の最高投資責任者(CIO)から電話会議の依頼が来た。議題は大手総合商社の丸紅についてだった。
当時、総合商社は業界全体に強い逆風が吹いていた。
21世紀の幕開けは、世界的なIT革命の勃興と軌を一にしていた。IT革命は、商品やサービスの売り手と買い手の直接のやり取りを可能にすると考えられた。
この文脈で、商社が中抜きされるという「商社不要論」が再燃し、日本の総合商社株は激しく売られた。ほとんどの大手総合商社は、20世紀から21世紀への世紀の変わり目に株価の歴史的安値を更新した。
冒頭のCIOが注目した丸紅はその最たるものだった。
同社の最近の株価は、2024年7月には最高値3158円を付けた。その後は少し変動したが、2025年4月末現在でも2400円台で取引されている。時価総額は4兆円超だ。
CIOと私が電話会議した当時、丸紅の時価総額はなんと1000億円を切り、900億円台後半と、現在の40分の1の水準となっていた。2001年12月19日の株価は58円という上場来安値を記録したほどだった。
電話会議の中でCIOは、「多くの専門家は、IT革命で商社は今後不要になると言う。丸紅の株式を持っているのだが、この安値でも手放した方が良いのか?」と私に尋ねた。ニューヨークに住む彼は日本語が読めなかったが、筆者が商社に対して強気の考えを示した著書『問屋と商社が復活する日』(日経BP)を出版した旨を、同社の日本法人の同僚から聞いていたようだ。
筆者は商社の将来性を強調した。小さな「ありがとう」の言葉で電話会議は終わった。
1年後、丸紅の株価は3倍に上昇した。短いサンキューレターが彼から届いた。彼は、筆者との電話会議後に丸紅株を売るのではなく、むしろ買い増しをしたようだ。
総合商社に代表される総合業態への言われなき逆風は定期的に起こる。総合業態とは、昔風に言えば「財閥」という語彙(ごい)とも重複する存在であり、グローバルに使用される用語では「コングロマリット(Conglomerate)」と言える。
IT革命で商社不要論が叫ばれ始めたころから、日本におけるコングロマリット(総合業務)の評判は芳しくないままだ。コングロマリットを形成する企業の株価は割安に放置されるという考え方が信じられている。それは「コングロマリットディスカウント」とも呼ばれる。
しかし、本当にコングロマリットは唾棄(だき)すべき存在なのだろうか?
アメリカに目を向ければ、今世紀の経済を牽引(けんいん)してきた存在としてGAFAM(Google、Apple、Facebook(現Meta)、Amazon、Microsoft)がある。この5社は、現代のテクノロジー業界において巨大な影響力を持ち、時価総額は5社合計で10兆ドルを上回っている(2025年4月末現在)。東証全体の時価総額(プライム市場、スタンダード市場、グロース市場)は7兆ドル弱(同)であり、GAFAM5社で日本の上場企業全体が叩き出している時価総額を凌駕(りょうが)している。
少し古い記事からの引用になるが、2019年11月18日付の日本経済新聞によると、GAFAM5社は過去30年間で750社のM&A(合併・買収)を行っている。
買収対象は、米リンクトイン(マイクロソフト、買収額262億ドル)、米ワッツアップ(フェイスブック、220億ドル)、米ユーチューブ(グーグル、17億ドル)など著名企業が含まれていて、GAFAMの企業価値を大きく押し上げていると推測される。
多角化、M&Aによってコングロマリットを形成するという経営手法こそがGAFAMを世界的企業群に成長させたと言える。
コングロマリットディスカウントとは、コングロマリットという形式的な企業形態そのものの問題ではない。コングロマリットを正しく経営できるかどうか、という実質的なかじ取りをする経営陣の質の問題なのではないだろうか。GAFAMの隆盛を見るにつけ、こうした仮説が真実味を帯びてきている。
日本を代表する消費関連コングロマリットのセブン&アイ・ホールディングスは、アクティビストからの圧力で、総合スーパーのイトーヨーカ堂や赤ちゃん本舗など専門店の売却を決定した。つまり、脱コングロマリットを邁進しているのだ。しかし、コングロマリットディスカウントが解消して、株式市場での評価が上がったとは見えない。
フジ・メディア・ホールディングスは、利益面ではメディア事業と不動産事業がそれぞれ約半分を占める構造となっている。他の在京キー局は利益の多くがメディア事業からだ。今後のテレビ離れを考えると、フジはバランスの良い事業ポートフォリオを確立してきたと言える。2005年のライブドアによる買収騒動後、コングロマリット化を進めてきた結果であろう。しかし、経営が悪ければ、昨今の報道の通りとなる。
コングロマリットを分解して、各企業や各事業を個に還元することは、外国企業を含めた投資家にとっては都合の良い状態だ。外部から分析しやすい専業企業が続々と生まれ、投資や買収の対象が増えるからだ。その経済効果を否定するものではないが、今の日本経済はコングロマリットの生成を妨げている要因があまりにも多いと筆者は感じる。
コングロマリットによる企業価値の向上、すなわち健全な「コングロマリットプレミアム」の追求に、日本経済が沈まない秘訣もあると考えられる。本書はそれを正面から議論していきたい。
第1章では、典型的なコングロマリットである日本の総合商社を再評価したウォーレン・バフェットと、その会社バークシャー・ハザウェイの投資先の変化を通じて、正しい多角化のモデルを探る。
第2章では、過去50年間にわたる日本企業の業績を俯瞰しながら、日本企業の規模がいかに縮小してきたかを検証する。
第3章では、第二次世界大戦後の財閥解体以降、日本においてコングロマリット化がどのように忌避されてきたかを歴史的視点で振り返る。
第4章では、過去30年という時系列の中で、選択と集中という誤解された経営戦略の下で日本企業のスケールが弱体化していく一方、欧州やアメリカでは巨大企業群の隆盛とコングロマリット化が加速している現状を説明する。
最終章となる第5章では、ここまでの議論を基にして、日本企業に対する3つの推奨行動について提案したい。それらは、①多角化の有効性、②適切な経営陣の登用、③アニマルスピリットの復活である。
日本では、コングロマリットディスカウントという不名誉で不正確な議論が一般化することで、企業経営者は多角化に二の足を踏んでいる。コーポレート・ガバナンス強化の中でビジネスのダイナミズムに不慣れな多くの社外役員が粗製され、企業経営者のアニマルスピリットを奪っている。
大海原にどっしりと根を張るサンゴ礁は、多くの小魚や小動物にとって安全な住処である。同様に、コングロマリットが存在することで、中小企業や個人事業主は様々な経済活動を安心して行うことができる。
サンゴ礁が消失した海では小魚や小動物は生存が困難だ。アメリカには新興コングロマリットがいる。欧州には100年企業を核とした伝統的コングロマリットがいる。アジアには戦後に急速に育成されたコングロマリットがいる。
世界経済はコングロマリットと踊り続けているのだ。
【目次】