


妻と子供がいる人が死亡して相続が発生した場合、妻に遺産を集中させると、その後、妻が死亡して二次相続が発生したときに多額の相続税がかかることになります。ベテラン税理士の内藤克さんが、相続でよくある落とし穴を明らかにし、その対策を解説します。書籍『残念な相続<令和新版>』(内藤克著/日経プレミアシリーズ)から抜粋。
「実はみんなで話し合って、とりあえず全財産を私名義に変更することになったの。あなたは税理士なんだから、手続きを教えてほしいのよ」
「叔母さん、名義変更も大事だけど、相続税のほうは大丈夫?」
「配偶者の税額軽減の制度とかで、私が取得すれば1億6000万円までは相続税がかからないんでしょ?」
「確かにそうだけど、それじゃあ叔母さんの相続のとき(二次相続)の税金が大変だよ。叔母さんもそこそこ財産はあるだろうに」
「いいから、私の相続のことは私が死んでからやってちょうだい!」
「……」
年度や名義を極力分散することが鉄則
どうやら叔母の頭の中では今直面している相続(一次相続)だけが大問題になっており、将来(二次相続)の税金の認識がないようでした。しかし、「とりあえず」で進めると相続税が全体では2倍になることもあるのです。これには、2015年の税制改正により影響が大きくなった「二次相続」が関係してきます。
相続税、贈与税、所得税など、個人にかかる税金は「累進課税」の制度を取り入れているため、特定の人に財産が集中したり、特定の年度に所得が集中したりすると税金が大きく増えることになります。それは、財産や所得が増えるとそれに伴って税率も上昇するという累進税率の仕組みから生じるものです。
そのため、「年度や名義を集中させず、極力分散すること」が節税の基本になります。
相続税に関しては、大きく財産組み替えが行われる一次相続(冒頭のような例)での遺産分割がもっとも重要なポイントとなります。ただ、必ずしも夫が先に逝くとは限りませんのであらかじめ夫婦間の財産バランスをととのえておく必要もあります。
では、夫婦で2分の1ずつバランスよく財産を所有しているケースで、二次相続まで含めて相続税がどう変わるかを見てみましょう。
・家族構成 父(一次相続)、母(二次相続)、子供2人
・財産 父1億円、母1億円
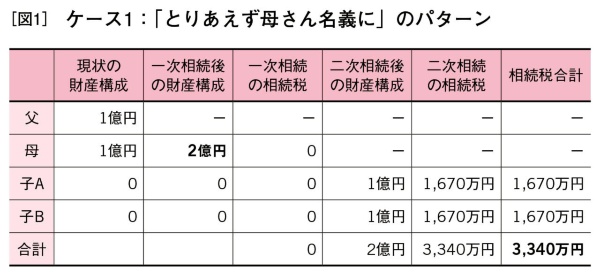
ケース1(図1)では冒頭の事例と同じく母親に遺産を100%集中させ、「年度を分散する」「人を分散する」という基本方針の逆を行ってしまっているのが分かります。一次相続での相続税はゼロですが、二次相続でまとめて1人1億円受け取る子供たちの税負担は大きくなり、全体での相続税額は3340万円にもなります。
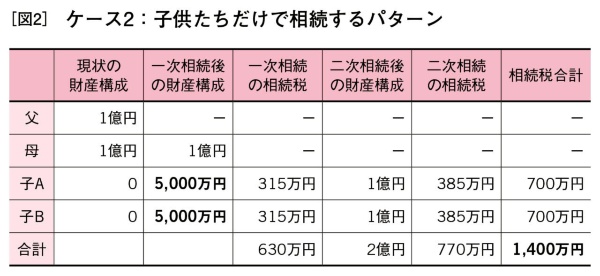
一方、ケース2(図2)は一次相続では母親は遺産を受け取っていません。夫婦間という同一世代間移動をスキップしているという意味では分散型だといえます。子供たちは一次相続で5000万円、二次相続で5000万円ずつ受け取り、それぞれに相続税はかかりますが、まとめて1億円のときに比べれば累進課税の税率は低くなるので全体での相続税額は1400万円で済みます。
少し財産の多い家の例ではありますが、税額は2倍以上違うわけです。
ケースごとに最善策は異なる
ただし、二次相続対策に関しては「基礎控除枠」「累進税率」や、「配偶者の税額軽減」「小規模宅地等の評価減」、そして新たに導入された「配偶者居住権」をうまく組み合わせて判断しなければならないので、この2ケースのように単純にはいきません。使えれば評価額が8割減になる特例もあり、影響が大きいので、実際には金額を当てはめてシミュレーションするしかないのです。
また、基礎控除は2015年の相続税改正で大きく引き下げられましたが、これは相続財産が増えたのと同じことになります。さらに、累進課税の仕組み上、相続財産が増えるということは税率を引き上げられたのと同じことになります。そのため、以前にも増して「特定の親族への財産の集中」が高い税負担を呼び込むことになっているのです。
最後にもう1つ。「今回はとりあえずお母さんの名義で」とやってしまうと、親がいる前で子供同士が相続について話し合える最後のチャンスを逃してしまうことにもなります。面倒でも、一次相続のときに現実に向き合うことが大切なのです。


内藤克著/日本経済新聞出版/1045円(税込み)