


中学受験を視野に入れたとき、避けては通れないのが「お金」の問題です。教育資金の見通しを立て、受験に向けて効率良く準備するためのお金の備え方や増やし方について、教育費に詳しいファイナンシャル・プランナーの竹下さくらさんがアドバイスします。日経ムック『中学受験を考えたらまず読む本 2027年版』の記事から一部を抜粋してお届けします。
STEP1 大学卒業まで、いつ、どれくらいの教育費がかかるかを知ろう
受験のための塾費用は3年間で約300万円
中学受験を視野に入れるなら、小学3年生から準備を始めるのが基本です。小学校で習う知識だけでは中学受験をしても合格が難しいため、多くのご家庭では進学塾に通います。3年生の2月から「小4クラス」が始まり、受験まで3年間のカリキュラムとなっている進学塾が一般的です。
進学塾の費用の目安は、塾によっても異なりますが、「小4クラス」は週2回の通塾で月額3万~5万円程度なので、始めやすい金額と感じるご家庭も少なくありません。夏期講習などの季節講習を含めると年間で70万円程度、「小5クラス」になると週3回の通塾で年間90万~95万円程度かかるイメージです。そのまま「小6クラス」に上がると、通塾の回数が週4回になったり、模擬テストや季節講習、対策講座の数も増えたりするため、年間140万円を超える塾も多く見られます。
「140万円!?」と金額の大きさにビックリしたときにはすでに後戻りできないタイミングに。3年間の総額がどれくらいかかり、家計から無理なく捻出できるか、十分に吟味することが重要です。
ファイナンシャル・プランナー
なお、私立中学の受験料(検定料)の目安は、東京都内所在の私立中学184校を対象とした調査結果[資料①]によると、平均2万3895円でした。進学塾のすすめで、通常は4~5校の願書を提出するのが一般的。そのため、受験料として10万~12万円程度は見込んだほうが無難です。
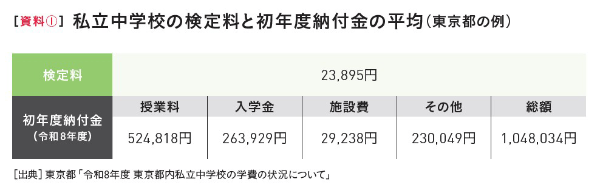
さて、無事に合格すると、懸案の初年度納付金が必要に。前述の東京都の調査によると、入学時には、総額で約105万円かかる計算です。なお、[授業料][施設費][その他]は毎年度納付します。このほか、寄付金や学校債などがかかる学校もあります。
大学までにかかる進路別教育費の目安
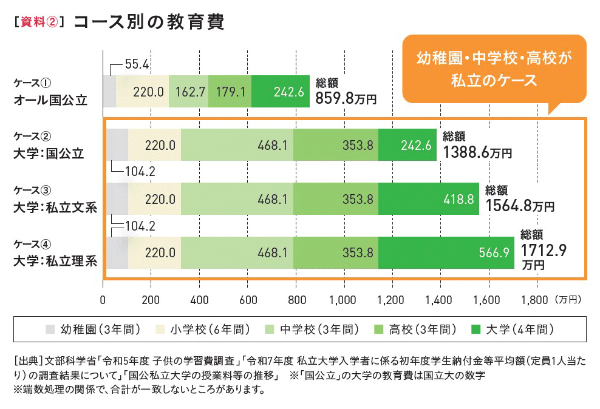
よく「教育費は子ども1人につき1000万円」と言われます。[資料②]は文部科学省の調査結果をもとに、高校までの学習費と大学への学生納付金について、費用を積み上げたものです。例えば、小学校(6年間)が220.0万円とあるのは、各学年の年平均年額を単純合計したもので36万6599円×6年間の額になっています。
幼稚園から大学までオール国公立のケース①は、総額859.8万円。中学受験をするご家庭によくあるケース②③④では、高校卒業の時点ですでに1000万円を超える現状があります。
2026年度からは高校授業料の無償化が所得制限なしで適用され、高校3年間で最大137万円が国から支援されます(自治体による上乗せがある場合もあり)。大きな支援ですが、教育費の負担が重いことには変わりありません。
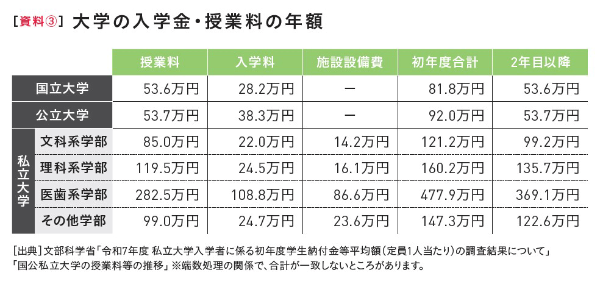
なお、大学の1年あたりの学生納付金は、[資料③]の通りです。医学部など6年制の学部への進学を検討している場合は、国立大学なら、[資料②]のケース②に授業料を2年分加算して考えるとよいでしょう。受験費用や下宿代、学科ならではの費用について、家計費とは別枠で、まとまった額の備えをしておくと安心です。
中学受験をして私立中学&高校から私立大学への進学を検討しているご家庭は、中学進学以降、10年以上の期間にわたり、年間100万~150万円程度の学習費の捻出が続くことになります。そのほか、プラスアルファの支出もいろいろ生じてくるでしょう。日々の家計からの捻出が難しいことが予想される場合は、中学受験そのものについて慎重に判断することをおすすめします。
足りない部分は、収入を増やす(妻が働きに出る、祖父母から贈与を受けるなど)、支出を減らす(家計を見直すなど)、運用で増やす(新NISA[少額投資非課税制度]の活用など)、といった手段で、なるべく早めに準備を始めておきましょう。
どうしても不足する場合は奨学金や教育ローンの活用なども検討する必要があります。計画的な準備が大切です。
STEP2 教育資金づくりに活用できる金融商品・制度を知ろう
児童手当
中学受験をする場合、高校までの学費は家計から捻出するのが基本です。そのうえで、大学進学時に合わせて、200万~500万円程度を目安に積み立てる家庭が多く見られます。
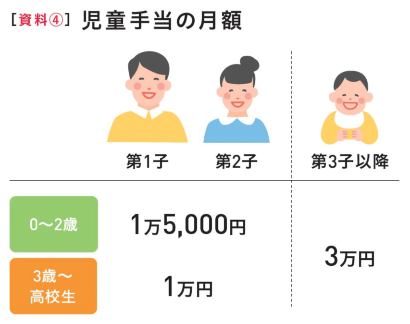
その軍資金として外せないのが児童手当です[資料④]。3歳未満は月額1万5000円、3歳~高校卒業相当年齢までは月額1万円、年齢にかかわらず第3子以降は月額3万円がもらえます(第何子かは、22歳の誕生日後、最初の3月31日までの子どもを含めて数えます)。ずっと積み立てると、これだけで合計で約240万円ためることができます。所得制限なく受け取れるため、着実な積み立ての軍資金として注目です。
なお、教育費のピークは大学進学時期で、まとまった資金が必要になるため、家計費とは切り離して、新NISAや積立貯蓄、学資保険などを活用してしっかり積み立てておくと安心です。
学資保険
学資保険は、多くのご家庭が活用していると言われています。契約者にもしものことがあった場合には、保険金(学資金)を確保できるうえ、以後の保険料が全額免除になることや、安全・確実にためられること、生命保険料控除が受けられること、子どもの教育資金としてお金に色づけができることといった点が魅力です。
最近は、保険料払込期間を5年・10年・15年など短くしたプランが人気です。18歳前後に受け取ることで、払い終えた保険料を寝かせて運用に回せる分だけ、返戻率をアップさせる効果があります。
「新NISA」と「こどもNISA」
長く続いた低金利下で、預金や学資保険だけで資産を増やしていくことがなかなか難しいなか、「新NISA」に人気が集まっています。通常ならかかる分配金や値上がり益への課税がされない非課税制度で、効率の良い資産形成が可能です[資料⑤]。
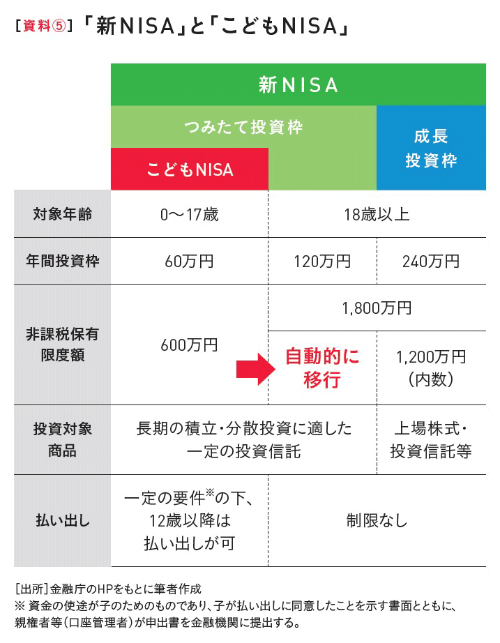
子どもが生まれたばかりのご家庭が教育資金づくりに利用するといったケースでは、「つみたて投資枠」の利用が合理的でしょう。
一方、ボーナスや祖父母からもらったお金など比較的まとまった資金が手元にある場合で、短期間に集中して運用したい状況であれば、年間240万円という大きな非課税枠がある「成長投資枠」が使い勝手が良いでしょう。なお、2027年1月スタートの「こどもNISA」は、大学進学や成人後のライフイベントに伴う必要資金づくりに使うと良さそうです。
奨学金や教育ローンの活用も視野に
準備した資金では大学の授業料や生活費が不足するかも…と思ったら、奨学金の活用も1つの選択肢としておすすめです。
特に有名な奨学金は日本学生支援機構のもので、返済不要の給付型奨学金と、返済が必要な貸与型奨学金があります。給付型奨学金の学力基準は、申込時までの高等学校等での成績が評定平均値(5段階評価)で平均3.5以上となっており、それに該当しない場合は、レポートまたは面談により学修意欲や進学目的等が認められること。そして、家計基準は、住民税非課税世帯およびそれに準ずる世帯とされています。具体的には、4人家族の例で世帯年収約380万円までが対象でしたが、2024年度から、多子世帯または理工農系の大学の場合には世帯年収約600万円以下まで対象に。とはいえ実際に該当する人は少数です。
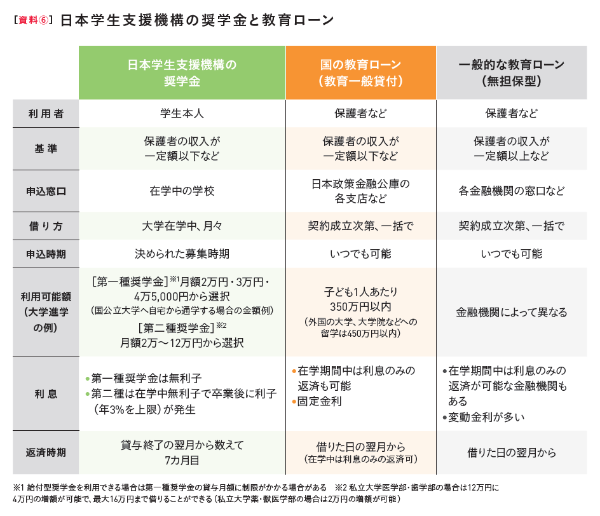
そのため、利用者が多いのは貸与型奨学金で、第一種(無利子)は、学力基準としては高校の成績が5段階評価で平均3.5以上あり、家計基準としては前年の家計収入が803万円(予約採用・4人家族・親が給与所得者の世帯の例。家族構成などによって異なる)程度までの人が原則として申し込むことができます。また、第二種(有利子)は、第一種よりも学力基準・家計基準ともにゆるめ(前記と同条件の場合1250万円程度まで)であることや、金融機関に比べ低利で借りられる点が魅力です。
なお、大学初年度の学費をすべて奨学金でまかなおうと考える人もいますが、奨学金を受け取れるのは早くても大学入学後の5月ごろ。つまり、奨学金頼みでは入学金や前期授業料の支払いには間に合いません。手元資金で不足するなら教育ローンの活用も視野に入れておく必要があります[資料⑥]。こうした手立ても視野に入れながら準備しておきましょう。
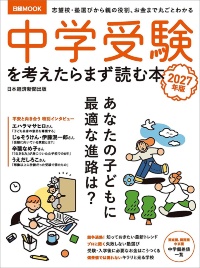
過熱する中学受験。「受験する?」と迷ったら、最初に開く1冊。志望校・塾の選び方から親の役割、お金の工面まで丸ごとわかります。有力塾の幹部や受験指導専門家などが選ぶ「偏差値では測れないキラリと光る学校」など注目の特集を多数掲載しています。
日本経済新聞出版編/日本経済新聞出版/1870円(税込み)