


『 この保険、解約してもいいですか? 』(日経BP)を刊行。有料の保険相談を長年、続けてきた後田亨氏が、新しい少額投資非課税制度(NISA)による「保険離れ」について考察する。
NISAに積み立てるお金を増やすために、今、入っている保険を解約する人が増えている。そんな動きもあって「保険離れ」が加速していると聞く。
しかし、そうも言い切れないのではないか?
そんな疑問を前回(NISAで変わる? 生命保険料の支出は「世帯平均月額3万円」超)、提示した。
データを見れば、生命保険の世帯加入率は89.8%(*)と高く、筆者の体感としても、「民間の生命保険に何も入っていない状態など考えられない」という人たちのほうが、多数派だ。しかも、生命保険に入っている世帯が支払っている保険料は、平均して月額3万円以上(*)だという。筆者は、本当に保険が必要な人でも月額数千円が妥当だと思う。なぜ高額な保険料負担になっているのか。
*生命保険文化センター「2021(令和3)年度 生命保険に関する全国実態調査」参照
保険料が高くなるのは、貯蓄型だから
保険料が月額平均3万円を超えているのは、老後資金準備目的で保険に入っている人が多いからだと考えられる。いわゆる「掛け捨て」の生命保険など、保障に特化した保険だけでは、保険料がここまで高くなるとは考えにくい。一方で、終身保険・養老保険・個人年金保険など、老後資金準備を目的に提案される貯蓄型の商品では、月々数万円の保険料になるプランが多い。
しかし、本来、保険商品を利用して老後資金を準備する必要はない。
他の金融商品にはない、保険ならではの長所について、常識で考えてみたらわかるはずだ。
例えば、今日、1000円を払って死亡保険に入った人が、明日、亡くなったとしたら、1000万円が遺族に支払われる。これが保険のいいところだ。毎月1000円をタンス預金で積む場合、1000万円に達するのに833年以上かかるが、保険だと加入直後から有事に1000万円の備えが得られる。
1000円しか払っていないのに、なぜ1000万円を受け取ることが可能になるのかというと、死亡することなく、無事に過ごしている人たちが払った保険料が使われて、返金されないからだ。これが、いわゆる「掛け捨て」で、視野を広げれば「助け合い」となる。
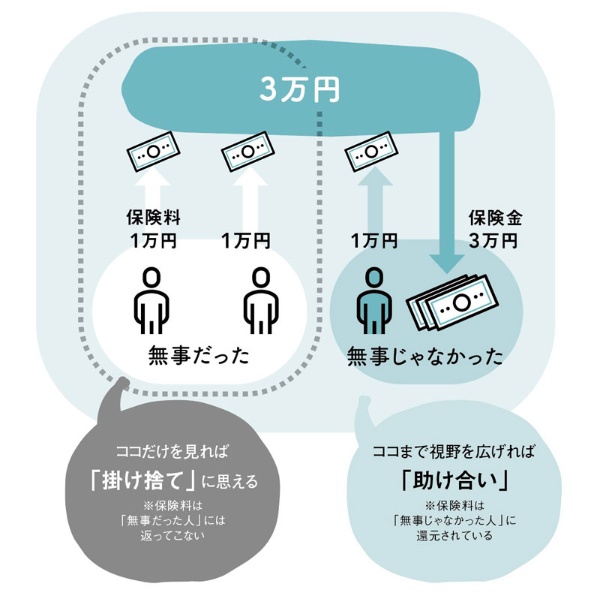
つまり、俗に「掛け捨て」と呼ばれるお金が、保険の長所を支えている。
言い換えると、貯蓄や運用は保険本来の役割とは関係がない。保険を利用するのであれば、基本的に「掛け捨て」の商品に限っていいのだ。
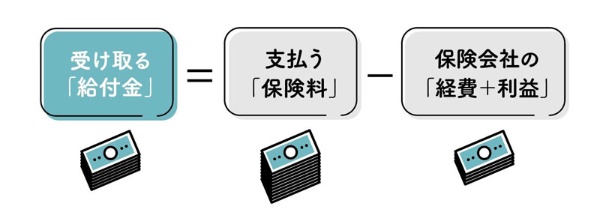
また、加入者全体で見ると、保障目的の保険の収支はマイナスになると決まっている。「保険料-保険会社の経費と利益=各種給付金」になるから、当然だ。
保険で老後に備えるのは愚策
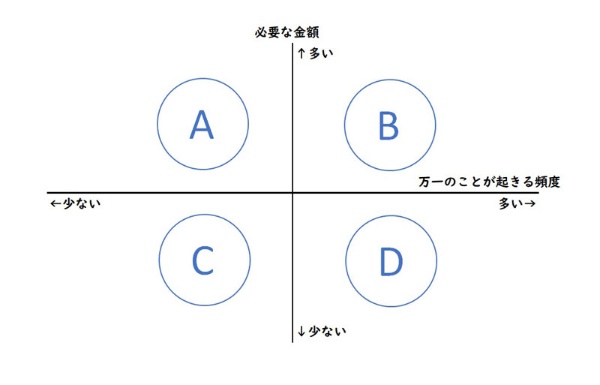
しかも、保険での備えは、老後の医療・介護関連の備えには向かない。老後に医療機関や介護施設のお世話になるのはよくあることだ。このような「他人事とは思えない事態」に保険で備えると、給付金の支払いが頻発する。そうなると、保険料は高くなるばかりだ。保険での備えが向くのは、文字通り「万一のとき」、つまり、起きる頻度が少ない事態だ。下図において、保険での備えが適切なのはAの場合であって、Bではない。また、CとDは、必要になる金額が多くないので、保険に頼らないほうがいい。
こうした原理原則は、これまでもこれからも変わらない。一般の人が、原理原則に基づいて、保険を利用するとしたら、子育て中の世帯主が一定期間、死亡保障を持つくらいでいいのだ。現役世代であれば、死亡率が低いために、安い保険料で手厚い保障を持てる。稀(まれ)に起こる重大事への備えに向く、保険の特性が最も生きる利用法に違いない。
そんなわけで、筆者は、ことさらNISAを意識しなくてもいいと考える。常識で考えれば、保険との関わりは、国の制度が主体であって、単身者や高齢者などは「民間の保険には入っていないのが普通の状態」だという結論に達する。
それでも、あえて、NISAと「保険離れ」について考えてみると、学べることが一つある。
保険が「暴利」と言える理由
NISAを保険との関わり方を再考する契機とするのであれば、保険商品を利用する際に生じる「手数料」など、各種の費用に関心を持つ人が増えるといいと思う。
NISAを使って購入することが多い投資信託では、信託報酬などの手数料が開示されている。一方、保険では、銀行窓口で販売されているごく一部の商品を除き、開示されていない。
運用目的で案内される保険でも、販売手数料はもちろん、「運用に回らないお金の割合」が不明なのだ。しかし、わずかな開示情報からの試算でも、販売手数料は高いと推察できる。例えば、保険料を投資信託で運用する変額保険の場合、良心的な投資信託の数十倍から数百倍の諸費用が発生する計算だ(*)。
さすがに名前は出せないが「現行商品は暴利でしょう。私見では、大半の商品で保険料は半額程度に抑えられると思います」と語る大手生保の社員もいるのだ。
* 投資信託では、例えば、三菱UFJアセットマネジメントの「eMAXIS Slim(イーマクシス スリム)全世界株式(オール・カントリー)」(通称「オルカン」)の場合、信託報酬は年0.05775%以内。一方、変額保険の場合、一時払い契約にかかる諸費用の総額は把握しづらいが、解約時に契約初期にかかった費用の未回収分を、解約返戻金から差し引く「解約控除」率が参考になる。例えば、1年未満の解約の際、控除率が4.6%という事例がある(第一フロンティア生命「プレミアフューチャーM 変額個人年金保険(22)」を基に試算)。その場合、契約当初にオルカンの信託報酬の約80倍の費用が発生したと試算できる。月払い契約(積立型)では、運用利率0%のときには、運用に回らないお金の割合が約26%と試算できる契約例もあり(東京海上日動あんしん生命「マーケットリンク 新変額保険(有期型)」を基に試算)、オルカンの信託報酬の約450倍となる。
「不安を安心に変える」のにも、コストがかかる
暴利が疑われる商品が広く通用しているのは、「不安を安心に変える」というストーリーをつくり上げた保険各社の企業努力に加え、買い手もいささか甘かったからだと思う。
「安心のためのコストは妥当なのか?」「お金の不安を抱えているのに、さらに保険にお金を払っている場合か?」「手数料がわからない金融商品を購入して、安心していいのか?」「何かおかしいのではないか?」──筆者はこのような疑問を呈する人が増えることを望んでいる。その結果「保険離れ」が趨勢になるとしたら、自然で正しい流れだと思うのだ。
付記:筆者が、保険の「手数料」について疑問を持つようになったのは、代理店在籍時から、経済評論家の山崎元さんの著書や各種媒体での連載を愛読していたからです。山崎さんは去る1月1日にお亡くなりになりました。心より哀悼の意を表し、ご冥福をお祈りいたします。
(次回に続く)
[日経ビジネス電子版 2024年2月2日付の記事を転載]
「保険貧乏 卒業したい人へ/その保険 いる? いらない? 見極めるための最強マニュアル」大反響、重版続々。保険に入りすぎている「五十嵐夫婦」の素朴な疑問に、保険商品の仕組みから業界の裏事情まで知る著者が、とことんやさしく答えていきます。
後田 亨(著)、日経BP、1760円(税込み)