


このたび、『 この保険、解約してもいいですか? 』(日経BP)を刊行。有料の保険相談を長年、続けてきた後田亨氏が、「入るべき保険と、解約したほうがいい保険」の見分け方を説くシリーズ。今回のテーマは「終身保険」と「養老保険」。「老後まで待てば、お金が増える」「満期まで待てば、お金が増える」と考えて加入する人が多いが、そこに落とし穴がある。
貯蓄目的で保険に加入してはいけないと、前回(「30年後に、お金が39%増える保険」に入ってはいけない)書いた。
該当するのは、例えば「終身保険」と「養老保険」だ。保険の販売員に「掛け捨てではなく保障と貯蓄を兼ねる」と説明され、加入している人が多い。
どちらも仕組みは同じで、加入者が死亡した際に、遺族に保険金が支払われるだけでなく、解約の時期によっては、まとまった額のお金が「解約返戻(へんれい)金」として、返金される。
次の表は、あるお客様に提案された「米ドル建て終身保険」の契約内容に基づいて作成した。死亡保障15万ドル(約2250万円)に対して、支払う保険料の累計額と、解約時に払い戻しされるお金(解約返戻金)の比較表だ。
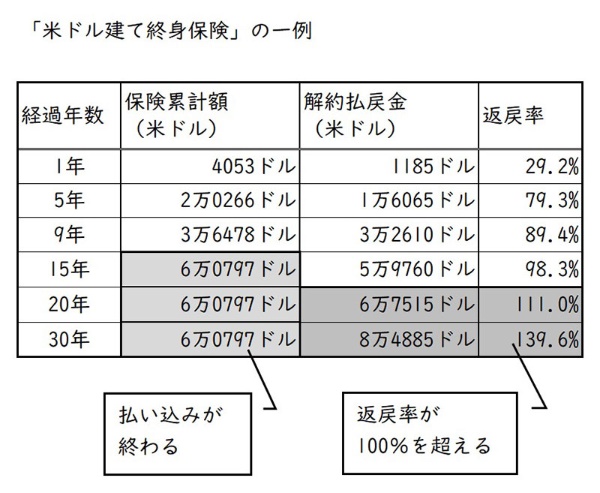
確かに、契約から20年、30年が経過すると、解約返戻金として戻ってくるお金の額が、支払った保険料を上回る。この「返戻率」をどう見るべきかについて、前回、述べた。
今回は、「契約の経過年数」に注目して、終身保険の是非を考えたい。
30年も続くか?
ある保険数理の専門家に、「保険契約が長期間続くという前提が怪しい」と指摘された。「ある年度に新規で100件の保険契約が成立した場合、30年後に残っているのは30件もないと見ている」と言われたのだ。
「実際、それくらいなのもしれない」と、考えさせられる情報もある。保険ショップの「ほけんの窓口」(*)が公表している、新規加入から5年間の契約の継続率(2021年度実績)を基に推計すると、ある契約が30年後まで続いている可能性は40%くらいなのだ。
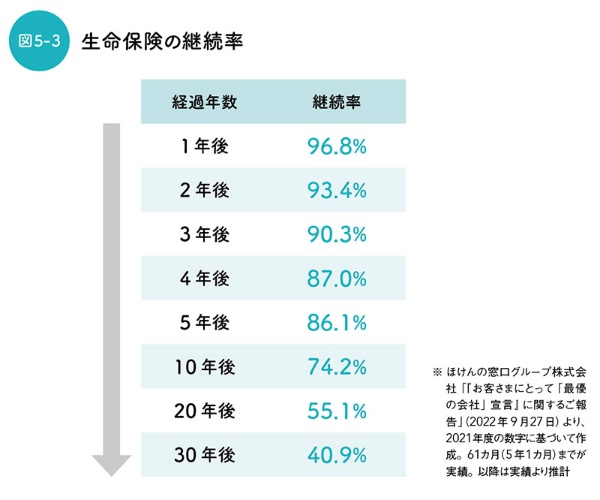
「ほけんの窓口」が公表しているのは、5年後までの継続率だ。上の表に示した10年後・20年後・30年後の継続率は、5年後までの実績から、その後も同じ割合で解約・失効が発生すると仮定して試算した。
現実には、5年より10年、10年より20年と、経過年数が長くなるほど、生活環境などの変化も大きくなりやすいだろう。従って、ある契約が30年も続く可能性は、この表の試算結果より低く、30%くらいまで下がっても不思議ではないと思えるのだ。
終身保険を勧める保険販売員は、「元本割れ期間はあっても、長期的にはお金が増える」と説明する。しかし、契約の継続率が30%程度であるならば、「数十年後まで契約が継続している可能性は高くないので、中途解約時に元本割れするリスクを重く見ましょう」と伝えるほうが親切ではないか。
一方で、次のような反論が予想される。
「死亡保険金で元が取れる」は、本当か?
「一生涯の保障がある終身保険では、いつか死亡保険金で元が取れる」
「養老保険の満期金は死亡保険金と同額である。従って、無事に満期を迎えたら、それまでの死亡保障はタダで持てたことになる」
これらの見解は誤解だ。その理由を次回、ご説明する。結論から言えば、終身保険では、老後に受け取る保険金の大半は自腹となる。なぜなのか? 読者の皆様にもぜひ、考えてみていただきたい。
(次回に続く)
[日経ビジネス電子版 2023年10月27日付の記事を転載]
「保険貧乏 卒業したい人へ/その保険 いる? いらない? 見極めるための最強マニュアル」大反響、重版続々。保険に入りすぎている「五十嵐夫婦」の素朴な疑問に、保険商品の仕組みから業界の裏事情まで知る著者が、とことんやさしく答えていきます。
後田 亨(著)、日経BP、1760円(税込み)