


『 この保険、解約してもいいですか? 』(日経BP)を刊行。有料の保険相談を長年、続けてきた後田亨氏が、「老後の医療費」について考察する。老後の医療費は、平均して「月額7000円未満」。そのくらいの金額で済むのなら、民間の「医療保険」や「がん保険」に入る必要はないという。
老後の医療費の自己負担額は、平均すれば「月額7000円未満」である。厚生労働省が開示するデータを前回、紹介した。多くの人が懸念するほど高額ではない。国の医療保険制度のおかげだと思う。
もちろん、これは平均の話なので、個別に見れば、医療費の自己負担が月額7000円未満に収まらない月もあるだろう。
しかし、高齢になっても、大過なく暮らす月もある。加えて、大過なく暮らせなかった月には、高額療養費制度の恩恵がある(前回「老後の医療費は平均『月額7000円』未満 それでも保険は必要か」参照)。
だから、平均すると、この程度の負担額になるのだろう。
もとより、平均値は、高い数値に引っ張られる傾向がある。国の医療保険制度では、相対的に所得が低い人は、自己負担額の上限も低いから、低所得者の出費は、平均値よりも低くなるに違いない。
以上を踏まえて、老後に増えるはずの病気やケガにどう備えるべきか。
少なくとも、民間の保険に加入する必要はないだろう。
筆者の保険相談のお客様には、老後のことを心配して、民間の「終身医療保険」や「終身がん保険」などの加入にこだわる人もいる。そんなときには、「老後の医療関連の出費には、国の医療制度と自己資金で対応するほうが賢明でしょう」とお伝えしている。
なぜかといえば、これらの民間の保険は、例えば、7000円を受給するために、1万円2000円を超える保険料を負担するような仕組みと見られるからだ。生命保険各社の決算情報からもわかる (*)。それだけ、販売手数料などの諸費用が高い。
* 例えば、ライフネット生命(正式な社名は「ライフネット生命保険」)は、決算資料で「粗利率」を公表している。ここでの「粗利率」とは、加入者から集めた保険料から、入院した加入者などに給付金を払い、さらに将来の給付金支払いに備えて積み立てるお金を差し引いた後に、会社に残るお金の割合である。これが2019年度から22年度の4年で43~46%となっている(22年度は新型コロナウイルス禍の影響を除いた数字)。この数字に基づくと、加入者は7000円の給付金を得るために、1万2000円以上の保険料を払わなくてはいけない計算になる。ライフネット生命は、貯蓄目的の保険は扱っていないので、この数字は、医療保険をはじめとする、保障目的の保険について考える手がかりとなるはずだ。
「悲劇」に心揺さぶられると、「お金」で損する
老後の備えについて考えるとき、「テーマ」で考えてはいけない。あくまで「金額」で考えたい。
老後のことを「医療費」や「病気」といった「テーマ」で考えると、不安ばかりが募ってしまう。そのため、感情の働きによって判断が変わりやすい。そうではなく、老後の医療費は平均して「月額7000円未満」という「金額」で考えたい。すると、「月額7000円を都合する手段」として何がふさわしいのかと、考えられる。感情に揺さぶられることなく常識的に考えれば、答えは自明だ。
「安心のために」と、7000円の受給権を1万円2000円で買うのは愚行だろう。
複数の保険会社で医療保険などの商品設計に関わってきた専門家も「老後の医療費などは、国の医療保険制度と自腹で対応するのが基本だ」と言う。
また「生保販売員は、『誰もが歓迎したくない状況』について語る」ものだとも言う。例えば、大病にかかって入院したときのこと、あるいは、通院が思いのほか長引いてしまったときのことなど。なぜなら、「そういう話をすると保険が売れる」からだ。感情を揺さぶられてしまうのだろう。
この話を、保険を売られる側の立場で言い換えれば、大病や入院、長引く通院等々、様々な状況設定から離れて考える必要がある。
感情を揺さぶってくる状況設定から離れ、「資金を都合する手段」として、冷静に民間の保険について考えると、「諸費用がかかり過ぎるから、利用は控えるほうがいい」となる。
しつこいようだが、保険というのは、7000円の受給権を1万2000円で買うような仕組みだ。例えば、7000円を自分の口座から引き出すなら、手数料はゼロだが、保険会社経由で7000円を受け取る場合、5000円の送金料を負担することになる、と想像してみたらいい。商品設計の専門家は、立場上、ここまで明言しないだけなのだ。
老後のお金の問題について、不安がない人はあまりいないだろう。だからなのか、民間の保険の利用に前のめりになりがちな人たちがいる。「老後の医療費の自己負担額は月額平均7000円未満」だと何度でも思い出してほしい。
「しかし、国の医療保険制度の先行きは大丈夫なのか?」
そんな不安を持つ人もいるだろう。
「国の医療保険制度の先行きが厳しい」としても
「だからといって、民間の保険がよくなるのか?」
「国の医療保険財政が悪化したからといって、民間保険の諸費用が下がるのか?」
「それとこれとは違う話ではないか?」
このようなことを考えてみるといいのではないか。
(次回に続く)
[日経ビジネス電子版 2023年12月21日付の記事を転載]
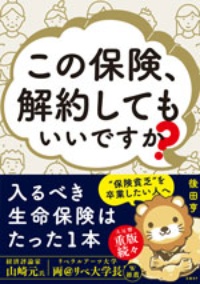
「保険貧乏 卒業したい人へ/その保険 いる? いらない? 見極めるための最強マニュアル」大反響、重版続々。保険に入りすぎている「五十嵐夫婦」の素朴な疑問に、保険商品の仕組みから業界の裏事情まで知る著者が、とことんやさしく答えていきます。
後田 亨(著)、日経BP、1760円(税込み)