


保険の「やめ時」はいつ? このたび、『 この保険、解約してもいいですか? 』(日経BP)を刊行。有料の保険相談を長年、続けてきた後田亨氏が、考え方を整理する。バブル期に契約した「お宝保険」はどうか? 「元本割れした保険」に、どう対応すればいいのか?
引き続き、保険の「やめ時」について考える。今回は、貯蓄・運用目的の保険の「やめ時」だ。
終身保険・養老保険・個人年金保険など、貯蓄・運用目的で案内される保険は、販売手数料などが高くお金が増えにくい仕組みだ。
では、いわゆる「お宝保険」は、どうか?
若い人はご存じないかもしれないが、「お宝保険」は、確かに存在する。金利が高かった1990年代半ばくらいまでに契約した貯蓄・運用目的の保険のなかには、現在の金利水準から見て、相対的に返戻率が高いものがある。
「お宝保険」は、西暦2000年が分水嶺
それらは大事に継続するといいと思う。また、これから、保険料を追加で支払うと、当時の利率で年金を増額できるような例もあるので、確認していただきたい。
しかし、今となっては「お宝保険」に該当する契約は稀(まれ)だ。大まかに2000年以降の契約は「資産形成には不利」と認識して構わないと思う。
今、貯蓄・運用目的の保険について、解約を迷う人がいるとしたら、元本割れが理由であるケースが多いだろう。つまり、今、解約した場合、払い戻しされる返戻金が、これまでに払った保険料の総額より少なくなってしまう、ということだ。
この場合の判断は、元本割れの度合いにもよる。
保険料負担が重くなくて、せいぜい数年待てば、確実にお金が増える場合は、そこまで待ってもいいだろう。
しかし、元本割れの解消が目前ということでもなければ、元本割れであっても、すぐに解約するほうがいいと思う。「お金が増えにくい仕組みに使ったお金と時間が、最も少ないのは今日」だからだ。
「これまで払ったお金と、今払い戻しされるお金を比べると損が大きい。差し引きゼロになるまで頑張る」と言う人もいるが、間違いだ。マイナスの要因は、主に販売手数料であり、そのお金は他人の口座に入っていて、どうあがいても取り戻せないからだ。
納得できない方は、こう自問してほしい。
「今日、この保険契約を提示されたら、喜んで入るだろうか?」と。
自分にこう問いかけて、「今の知識があったら、あのときに契約しなかった」と思うなら、現時点での損失額にかかわらず、お金を引き揚げるのが正解だ。
「今からなら入らない」のに「今、やめられない」理由は「これまで払ったお金」を惜しむ感情にあるからだ。
円安の今は、米ドル建て保険を解約するチャンス
米ドル建ての保険に加入している人には朗報がある。円安が進んだ今は(思いがけず?)「良いやめ時」である。米ドル換算で損失が大きいとしても、日本円に換えたら、そうでもない可能性が高い。
もともと保険の加入は必要最小限が望ましい(生命保険の「掛け捨て」は損か、得か? 大人の常識で分かるはず=参照)。やめ時は、早いほうがいいと認識したい。
(次回に続く)
[日経ビジネス電子版 2023年11月17日付の記事を転載]
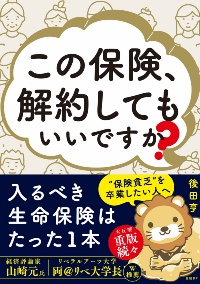
「保険貧乏 卒業したい人へ/その保険 いる? いらない? 見極めるための最強マニュアル」大反響、重版続々。保険に入りすぎている「五十嵐夫婦」の素朴な疑問に、保険商品の仕組みから業界の裏事情まで知る著者が、とことんやさしく答えていきます。
後田 亨(著)、日経BP、1760円(税込み)