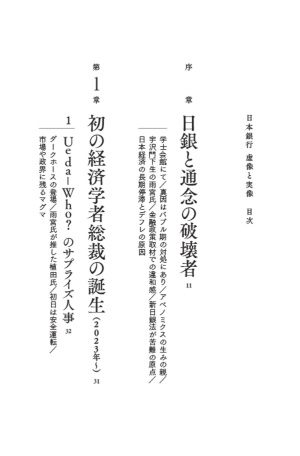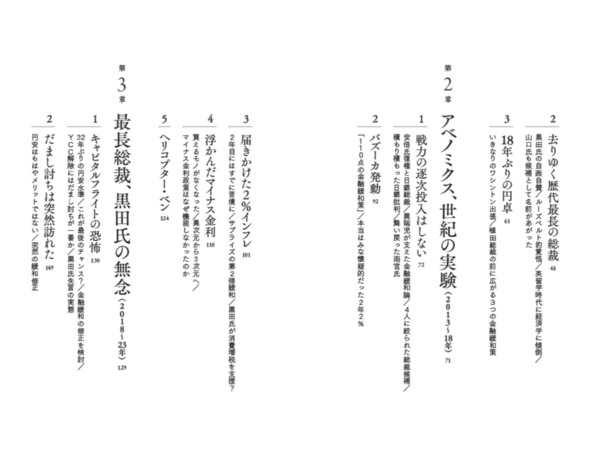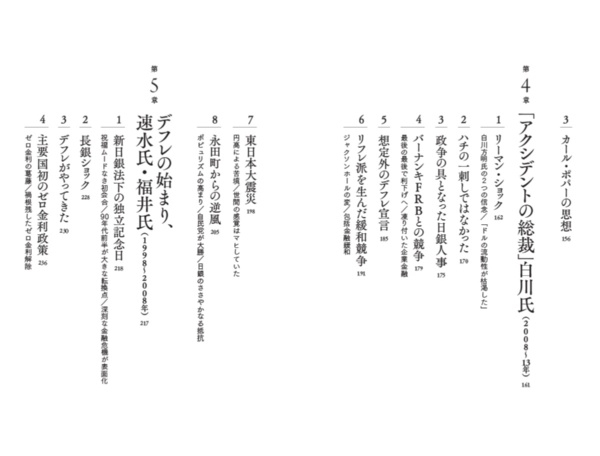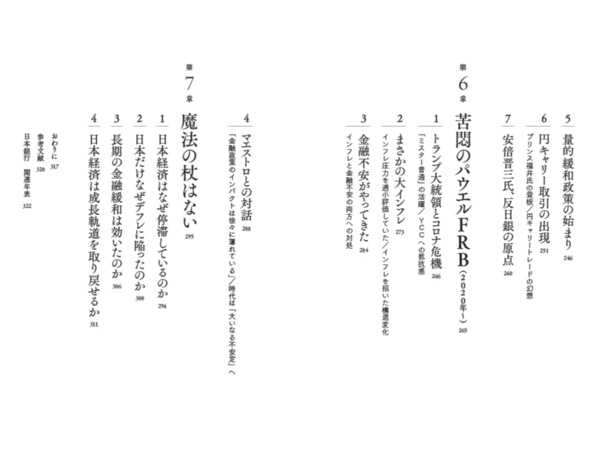


その本の「はじめに」には、著者の「伝えたいこと」がギュッと詰め込まれています。この連載では毎日、おすすめ本の「はじめに」と「目次」をご紹介します。今日は河浪武史さんの『 日本銀行 虚像と実像 検証25年緩和 』です。
【序章 日銀と通念の破壊者】
学士会館にて
2023年3月14日、澄み渡る青空となった東京では、平年より10日も早い桜の開花宣言がなされた。
その日、東京・神田錦町の「学士会館」に、4月に日銀総裁に就任する植田和男氏の姿があった。植田氏は東大教授から日銀審議委員に転じ、その後は再び東大に戻って、退官後は共立女子大の教授を務めていた。
学士会館は竣工から100年近い歴史を持つ名建築だ。同会館の一室はTBS系ドラマ「半沢直樹」で使用され、香川照之扮する大和田常務が土下座する名シーンが撮影されたことでも知られる。学士会館の2階にあるホールでは同日、日本を代表する経済学者である小宮隆太郎氏(東大名誉教授)の「お別れの会」が開かれていた。植田氏は厳かな黒スーツに白のマスク姿で現れ、ゆっくりした足取りで2階の大ホールに向かった。会場には、08~13年に日銀総裁を務めた白川方明氏も参列していた。「ミスター円」と呼ばれた榊原英資元財務官や、日本製鉄名誉会長の三村明夫・日本商工会議所元会頭らも姿をみせた。その多くが小宮氏の直接の教え子であった。
「通念の破壊者」。22年10月31日に93歳で亡くなった小宮氏は、そんな異名を取った。1960年代には資本自由化を支持する立場から、大企業の市場独占に待ったをかけて八幡製鉄と富士製鉄の合併(現日本製鉄)に反対する論陣を張った。金融政策に対しても常に本質論を投げかけ、70年代の猛烈なインフレを許した日銀を徹底批判したことがあった。一方で、緩和不足が経済低迷の原因だという90年代以降の日銀バッシングには強く反論した。小宮氏は標準的な経済理論を使って日本経済の問題点を鋭く解析する一方で、現実経済から遊離した既存の経済理論に疑問を投げかける「通説批判」でも知られていた。
植田氏は学士会館大ホールの祭壇に飾られた小宮氏の遺影に花を手向け、しばらく手を合わせてじっと何かを祈った。
もともと数学者を目指していた植田氏は、途中で転向して東大大学院で経済学を学んだ。その指導教官の1人が小宮氏だった。経済学者が日銀トップに就くのは、140年を超える同行の歴史の中で初めてのことだ。小宮氏が存命であれば、植田氏にどう声をかけたのだろうか。
植田氏を日銀総裁に指名した岸田文雄首相も「経済学の発展に多大な貢献をされ、貴重な提言をされた先生の逝去を悼み、お悔やみ申し上げる」と弔電を寄せた。
真因はバブル期の対処にあり
「バブル期の経済政策運営の誤りを、真正面からリアルタイムで指摘した真の経済学者でした。私が日本銀行で金融政策の運営の責任を担うようになった際、難しい判断のたびに、先生の姿勢を思い起こすことで先生に背中を押されているように感じ、仕事に必要な勇気をいただきました」
同日、小宮氏の弔辞を読んだのは、2008年から13年まで日銀総裁を務めた白川方明氏だった。同氏は東大在籍時(1968~72年)の最終年に「小宮ゼミ」に所属しており、そこでの経験が日銀入行を目指す大きなきっかけとなっていた。もともと経済学を志すことになったのも『経済政策の理論』とする小宮氏と館龍一郎東大教授(当時、のちに名誉教授)との共著に啓発されたからだった。
白川氏は2008年のリーマン・ショック後、激しい円高に見舞われて政界や学界から痛烈な批判を浴びた。それだけでなく、デフレに陥った1998年以降、日銀は常に政界や学界から戦犯扱いされていた。小宮氏は2000年前後に世論の日銀バッシングが激しくなった際、白川氏に連絡をとって「あまりにひどすぎる。自分が反論の論文を書きたい」と日銀を擁護する側に回ったことがある。
小宮ゼミの門下生は議論好きでやや理屈っぽいとされるが、白川氏もその特徴を大いに受け継いでいた。理詰めで政策を突き詰めていくスタイルは、学究肌と常に評されることになった。その一方で理論面での効果が立証できないゼロ金利下での量的金融緩和については常に慎重姿勢を崩さなかった。それが政界などから「政策発動が小出しだ」と批判される一因になった。
白川氏は「危機においては、中央銀行総裁が政府に対しても毅然とした発言をすることが求められる局面がくる」との考えを常に持っていた。私は21年12月、同氏が籍を置く青山学院大学(東京・渋谷)に赴いて、こんなやりとりをしたことがある。
──自身の総裁任期中の政策をどう評価しますか? 日銀の行動が遅い、あるいは金融緩和の規模が小さいという指摘がありました。
「金融システムの安定を守るために積極的に行動した。日銀批判をかわすことが目的であれば、大胆と映る金融緩和をやればいい。ただ、そうした政策の効果は限定的だと思っていた。予想されるリスクや副作用を考えると、マネージできると考える域を超えて大規模に行うことは職業人として取りえない選択だった。今では誰もデフレが『貨幣的現象』とは言わないし、物価が上がれば日本経済の難題が解決するとは思っていない。残念だが、現実に中央銀行がバランスシートを拡大してみなければ、社会がそれを学ぶのは難しかったということかもしれない」
白川氏はさらにこう付け加えた。「問題が大きく複雑になると社会はある種の思考停止状態に陥り、単純な答えに飛びついてしまう。2000年代以降のマクロ経済政策を巡るデフレ論議がその典型だった」。政治や市場は、中央銀行にどうしても近視眼的な成果を求めがちだ。一方で中央銀行は、長いスパンでの結果責任が問われる。白川氏が5年の任期で苦悩したのは、中銀トップに求められる民主主義との適切な距離感だった。
学士会館の「お別れの会」では、白川氏の斜め後ろに、中曽宏元副総裁も座っていた。同氏も「小宮ゼミ」の卒業生だった。中曽氏は豊富な国際人脈で知られ、1990年代後半の日本の金融危機や、2008年のリーマン・ショックに対処した、銀行システムのリスク管理の第一人者だった。
日銀審議委員を現在務めている高田創氏も参列した。同氏も同じく小宮ゼミを出て日本興業銀行(現みずほフィナンシャルグループ)に入った門下生の1人だ。小宮氏は金融政策の通説を徹底検証して名をはせただけに、「お別れの会」には多くの金融関係の教え子が訪れていた。
白川氏が小宮氏の弔辞で読んだ「バブル期の経済政策運営の誤り」とは、1985年のプラザ合意後の一連の財政・金融政策を指している。対外輸出で高度成長を成し遂げた日本は、85年を起点に財政出動と金融緩和で積極的な内需喚起策をとっていく。これが結果的にバブル経済を助長し、その崩壊が日本経済の致命傷となった。現在の長期停滞につながる経済失政の原点は、ここにあると言っていい。
プラザ合意があった80年代半ば、米国は大幅な貿易赤字に苦しんでいた。米国経済を救うため、日米欧5カ国(G5)によるドル安誘導策を決めたのが「プラザ合意」だ。各国は外国為替市場で協調介入に踏み切り、世界市場は一気にドル安となった。逆に円相場は大幅に上昇し、1年弱で1ドル=240円から同150円へと急騰した。
困った日本はG5による「ルーブル合意」で急激な円高阻止を今度は打ち出す。G5での協議の中で日本は「内需の拡大を助け、対外黒字を縮小する財政金融政策をとる」と約束することにした。日銀は政策金利(当時は公定歩合)を大きく下げて内需喚起に転じ、それがバブル経済の土壌となったのだ。
小宮氏は自著でこう指摘する。「米国の経常収支の基本的な原因は米国経済そのものの中にあり、その改善は米国自身のマクロ経済政策の改善によらなければならないことは、多少とも経済学を理解する人にとっては明白なことである」。どういうことか。
米国の貿易赤字は、日本の輸出攻勢だけが理由ではない。むしろ米国の過剰消費や過剰投資が最大の原因であり、貿易赤字を解消するには、米国側でも内需の過熱を抑える金融面と財政面での引き締めが必要になる。小宮氏は「もっぱら日本側のみが行動計画を定めたり経済構造の調整を約束したりして、米国側は何ら積極的改善策にもコミットしていない。それこそ甚だしい『不均衡』といわねばならない」と手厳しく批判している。
実際、米国の貿易赤字は、プラザ合意前の1091億ドル(1984年)から85年には1219億ドルに増え、86年は1385億ドル、87年も1517億ドルと全く解消しなかった。人為的にドル安相場をつくっても、米国内の過剰投資・過剰消費を是正しなければ、対外不均衡は改善しない。いらだつ米国は日本にもう一段の内需喚起策を求めるようになり、それがバブルを生んでいく。日本経済の大きな躓きは、基本的なマクロ経済理論を軽視したところから発生した。
アベノミクスの生みの親
学士会館を訪れて小宮氏に献花したもう1人は、山本幸三元衆院議員だった。同氏は大胆な金融緩和で走り出した「アベノミクス」の生みの親の1人といっていい。もともと自民党内では異色の立ち位置だったが、長く白川氏ら日銀主流派を徹底批判する緩和積極論者として知られていた。
山本氏も東大を71年に卒業した小宮ゼミの門下生だった。デフレ脱却のために大規模な金融緩和を求め、長く「日銀叩き」の先頭に立っていた。同氏は『日銀につぶされた日本経済』という著書まで持つ。安倍氏に「リフレ派」と呼ばれる緩和論者の経済学者を多数引き合わせたのも山本氏だ。
私は2022年秋に、山本氏に時間をもらって「アベノミクス」誕生のいきさつを問うた。
「ずっと前から日銀の批判をしていたのですが、最大の危機感を持ったのは東日本大震災の3月11日だ。そのとき、日本はもう終わりだなと感じた。アジアにえらい張り切っていた国があったけど、いつのまにか没落して中進国とか後進国になったと言われるのではないかと。もう後がない、という気持ちで、20兆円規模の国債を発行して、それを日銀に全額引き受けてもらって、復興財源にしようと動き出したんだ」
山本氏は「増税によらない復興財源を求める会」という議員連盟を立ち上げて、安倍氏を会長に担ぎ出す。そのとき、山本氏は安倍氏に「復活するには『経済の安倍』だ。経済が良ければ選挙にも勝てる」と説いたという。その山本氏も、10年間の黒田緩和が終わった今は「(金融政策は)それ以上やれって言っても、やれることないんだから無理じゃないか」と淡々と話す。
小宮門下生にはもう1人、日本の金融政策に影響を及ぼした人物がいる。黒田体制で13年から18年まで副総裁を務めた岩田規久男氏だ。学習院大教授から日銀副総裁に転じた岩田氏も、もともとは徹底した日銀批判で知られる「リフレ派」の代表格だった。同氏は資金供給量を増やせばインフレ率も上向くという極めてシンプルな主張で知られていた。安倍晋三氏は岩田氏の主張に心酔し「もともとは黒田氏ではなく岩田氏を日銀総裁にしようとしていた」(当時の安倍官邸ブレーン)というほどだ。
山本氏も岩田氏も、実は小宮氏の理論をある種の下敷きにしている。小宮氏は「1970年代の日本の大インフレは、73年の石油危機が原因ではなく、71年以降のマネタリーベースの増大に理由がある」と指摘した。日銀は当時、景気刺激を求める政府への配慮から、資金供給量を適正に抑えることができなかった。小宮氏はそれを鋭く批判していた。
山本氏と岩田氏は、この理論をデフレに当てはめて主張を展開する。日銀が資金供給を絞りすぎているから、物価が上がってこないという理論だ。
ところが、小宮氏は2000年以降の量的緩和議論では「極端な金融政策で流動性は潤沢に供給されているにもかかわらず、資金需要が出てこない状態なのだ。問題は資金の供給側ではなく需要側にある」とリフレ派を批判する。小宮氏が「通念の破壊者」と言われるゆえんだ。
小宮門下生には、白川氏ら日銀執行部の主流派と、岩田氏ら反日銀のリフレ派と、その双方がいる。金融政策を巡る議論はそれだけ複雑で、今なお絶対的な正解がみえているわけではない。
宇沢門下生の雨宮氏
3月14日の学士会館には、もう1人、日銀の歴史を語る上で欠かせない人物が訪れていた。その5日後に副総裁を退く雨宮正佳氏だった。速水優体制(1998~2003年)の量的緩和や黒田東彦体制(13~23年)での異次元緩和など、あらゆる実験的な政策を立案してきたのが雨宮氏だった。雨宮氏は学士会館で居並ぶ経済人と軽くあいさつを交わし、短時間で日銀に戻っていった。
雨宮氏も東大経済学部卒だが、指導教官は宇沢弘文教授(当時、14年没)だった。宇沢氏と小宮氏は同じ1928年生まれで、ともに日本の近代経済学をリードした。ただ、経済社会に対するアプローチは大きく異なる。小宮氏が経済理論の実証を重んじたのに対し、宇沢氏は経済学そのものの限界を問うスタイルだった。
雨宮氏が東大に入学した75年は、ブレトンウッズ体制が崩壊して戦後の経済秩序が揺らいでいたタイミングだった。公害問題など資本主義そのものに疑問が投げかけられた時期でもあり、同氏は経済学の再検討に挑んでいた宇沢ゼミを選ぶことになる。
だからというわけではないだろうが、雨宮氏の政策運営のスタイルは、白川氏らとは決定的に異なっていた。白川氏がゼロ金利政策や量的緩和政策を進めながら、経済理論からも実証面からも効果が乏しいと判断するのに対し、雨宮氏は経済理論を乗り越えて実験的な政策に打って出ようという思いがあった。黒田東彦前総裁が重んじたのは「期待に働きかける金融政策」だ。雨宮氏の先鋭的な政策姿勢がそこに合致した。
雨宮氏はその経歴から長く「日銀のプリンス」と称されてきたが、その立ち居振る舞いは歴代の日銀の本流とは少し異なっていた。
日銀は本店所在地の日本橋本石町が霞が関からも永田町からも距離的に離れていることもあり、日銀幹部はいい言い方をすれば孤高であった。しかし、雨宮氏はアルコールを嗜まないにもかかわらず、夜の宴席を欠かさない。日銀マンには堅いイメージがあるが、雨宮氏は高校時代に落語研究会に所属していたこともあり、話術も巧みで笑顔を欠かさない柔らかさがあった。同氏はいまでも「爛漫亭菊正宗」という名で高座に上がる。
雨宮氏はポスト黒田の本命とみなされながら、最後まで総裁就任を固辞し続けた。ポストへのこだわりのなさから「見事な身の引き方」(官邸ブレーン)という評価がある一方、長期緩和の修正という難題から逃げたという冷たい見方もある。ただ、金融政策と心中しかねないほど日銀の組織と理論を重んじた歴代トップと比べ、雨宮氏の人生観はそれこそ異次元だった。
雨宮氏はもともと音楽家を志していた。都立青山高校時代には指揮者を目指し、カラヤンの写真を部屋中に貼っていたという。同氏は実際に音大の願書まで取り寄せたが、それを知らない間に両親に捨てられてしまい、やむなく東大を受験することになった。「黒田氏も白川氏も、方向性は全く異なるものの理論家であり原理主義者にみえる。それに対して、雨宮氏は理論を超えたアーティスト」と評する日銀幹部もいる。
しかし、私からみると雨宮氏も精緻な理論家であった。同氏はピアノの演奏を好むが、音大で突き詰めたかったのは音楽理論だったという。人間はなぜ一定の旋律に美を感じ、ある和音に対しては不快感を持つのか。音を理論で探求していきたいという雨宮氏の思いは、常に人間の本質を問うていく宇沢弘文氏の学究心と似ていなくもない。
雨宮氏はなぜ岸田官邸から打診された日銀総裁ポストを最後まで固辞したのか。「一度は諦めた音楽の道に戻るため」という解説がなされたことすらある。退任後に最初に受けたメディアのインタビューは、落語情報誌の「東京かわら版」だったという。雨宮氏はセントラルバンカーという枠に収まりきらない人物だった。
23年3月17日、雨宮氏は多くの職員に見送られて日銀を去った。退任日は19日だったが、同日が日曜日だったため、17日が日銀マンとしての最後の出勤日となった。
同氏は職員から大きな花束を受け取ってクルマに乗り込んだ。日銀がもっともスポットライトを浴びる金融政策決定会合に何回出席しただろうかと思い返していた。
雨宮氏は、政策委員9人によるこの会議を「金融政策決定会合」と名付けた人物である。30年近く前の1995年、今の日銀の金融政策運営の原案を書いたのが雨宮氏だった。定期的に開く金融政策決定会合で金融政策の調節方針を決め、一定の期間を置いて議事要旨を公表する。その原案は、日銀に独立性を与える新日銀法(98年施行)で現実のものとなる。雨宮氏は日銀を去った今も、その原案ペーパーを大事に持っている。
金融政策取材での違和感
私は日本経済新聞の記者として2000年代半ばから、日銀の取材に深く携わるようになった。08年には福井俊彦総裁の退任が予定されており、その前年から後任人事が世の中をにぎわせていた。当時は衆院の多数派が自民党、参院は民主党という「ねじれ国会」で、日銀総裁人事は大きな政争の具となった。自民党の福田康夫政権は、元財務次官で当時の日銀副総裁だった武藤敏郎氏を、福井氏の後任に充てようと考えていた。だが、それは、民主党の反対にあって頓挫する。
08年9月に起きたリーマン・ショックも目の当たりにすることになった。世界の中央銀行はトップダウンで先進的な政策を次々と繰り出した。一方で急激な円高に見舞われて、日本経済が追い込まれていく様子もつぶさにみた。
白川時代、黒田時代の日銀取材に携わった後、15年からはワシントンに赴任して米連邦準備理事会(FRB)の金融政策取材に関わるようになった。米国でもいくたびもの政策変更があり、その舞台裏を取材し続けてきた。私の経済記者としての後半は、金融政策とともにあったと言ってもいい。
経済記者にとって金融政策は重要な取材テーマである。日銀やFRBの政策変更は株式市場や外国為替市場に多大なインパクトをもたらし、報道に対する注目も常に大きい。
しかし、私は長く金融政策取材にどことなく違和感をもっていた。中央銀行の金利変更は、0.25%が基本線である。この程度の金利変更で世界経済がどれほど変化するのだろうか。ましてや日銀のように政策金利をゼロにしてしまうと、金利政策は手段を失う。長期国債のような資産を買い入れて資金供給量を増やしていくことになるが、その効果はどこまでも未知数だった。日銀が民間銀行から国債を買い入れて資金を供給しても、その資金は日銀に当座預金としてそのまま戻ってくる。このようなマネーフローが日本経済を立て直すとはとても思えなかった。私はこうした疑問を率直に日銀高官にぶつけ、自らの金融政策観を少しずつ築き上げていった。私の金融政策取材は、より経済の本質論に迫る動機づけとなった。それは、中央銀行の虚像と実像に迫る試みだった。
新日銀法が苦難の原点
ある日銀首脳OBに、日本の金融政策の大きな転換点はいつか、と問うと「一つあげれば1995年だろう」と答えた。バブル崩壊から4年がたったこの年、当時の政策金利である公定歩合はついに0.5%まで下がってしまった。バブルピークの90年、公定歩合は6.0%もあった。金融緩和という余力を95年についに失い、事実上のゼロ金利政策はここから始まった。この年、雨宮正佳氏は企画局の若手幹部として、ゼロ金利時代の先の緩和策として、2001年に発動する量的金融緩和の原案を既に作成していたという。まさに金融政策の転換点となる年だった。
しかし、日銀の本当の苦悩の始まりは、新日銀法の施行で金融政策の独立性を勝ち取った1998年にあるのではないか。日銀は自らの独立性と引き換えに「物価の番人」としての役割を全面的に引き受けてしまった。新日銀法は日銀に「通貨及び金融の調節における自主性」を与える一方で「物価の安定を図ることを通じて国民経済の健全な発展に資すること」を政策理念と明記している。
中央銀行に独立性が必要なのは、インフレと闘うためだ。政治の圧力で金融緩和が長引くと、物価上昇は収まらなくなる。中銀の独立の模範は米国とドイツだった。米国は1980年代にポール・ボルカー氏がFRB議長となり、10%台に達した高インフレを苛烈な金融引き締めで鎮圧していく。この間、ボルカー氏は、カーター政権やレーガン政権の金融緩和圧力を跳ね返し続けた。ドイツは第1次世界大戦後のハイパーインフレで経済が崩壊。それがナチスの台頭を生んだ。その痛切な反省から金融政策を政治から切り離し、今でもドイツ連銀は世界的にも「タカ派」の中銀として知られる。
ところが、日銀が独立性を得た98年に闘わなければならなかったのは、インフレではなくデフレだった。
新日銀法が施行された98年、消費者物価指数(生鮮食品除く総合)の上昇率は0.3%まで下がり、99年にはついにマイナス0.1%に転落してしまう。2000年も物価はマイナス0.3%、01年はマイナス0.9%と下がり続け、日本経済は物価が持続的に下落する長期デフレに突入していく。
日本のデフレ退治に必要だったのは、政府や企業と中央銀行の徹底した連携だった。日銀は1998年時点で既に金融緩和の余地を失っており、政府の財政政策や企業の成長戦略など、あらゆる施策の総動員が求められた。日銀が得た金融政策運営の独立性は、政府や企業との微妙な距離を生んだ。日銀は中央銀行の独立性に気負うあまり、四半世紀の間にすっかり孤立してしまった。
日銀は速水優総裁(98~2003年)、福井俊彦総裁(03~08年)、白川方明総裁(08~13年)と、3代続けてプロパーが総裁ポストに就いた。その後はデフレ脱却の遅れで批判を招き、13年には財務省出身の黒田東彦氏に代わった。そこには、日銀を戦犯に仕立て上げることで溜飲を下げる経済ポピュリズムの動きもあった。23年に総裁となった植田和男氏は、日銀の孤立を是正できるだろうか。
日本経済の長期停滞とデフレの原因
日本経済はその間、停滞を深めた。日本は1970年代に年平均5・2%の経済成長を実現していた。80年代も同4.3%成長だったが、90年代は1.5%、2000年代は0.5%まで減速してしまう。10年代は0.7%成長と少し持ち直したが、足元の潜在成長率は0%台前半まで低下した。日本は「成長しない経済」となって久しい。
経済の体温が高まらないから、物価も上がらない。インフレとデフレのどちらが善でどちらが悪か。
世界の主要中央銀行は2%程度の緩やかなインフレを目標としている。マネーを借り入れて投資をし、それで得た利益で借金を返して残った資金をさらなる投資に回す。マネーの好循環を単純化すればこういうことだが、緩やかなインフレであれば投資して得る名目上の利益が大きくなる。デフレはその好循環が逆回転してしまう。物価の下落で投資後の名目利益が減ってしまうと、名目の金額が変わらない借金の返済は苦しくなる。デフレが悪とされるのは、このためだ。
戦後の先進国経済で、これだけ長いデフレに陥った国は日本しかない。長期デフレの要因は何か。一つは賃金が下がってしまったことだろう。1998年、日本経済は雇用の急激な悪化を避けるために、賃下げを受け入れた。これが米欧と異なるデフレ的な経済構造となった大きな要因だ。
企業部門は98年度から貯蓄が投資を上回る「貯蓄超過」に転じており、守りの経営が続くようになる。日銀はその後にゼロ金利、量的緩和、包括緩和、量的・質的金融緩和と、あらゆる先進的な策を繰り出したが、企業の資金需要がなければ緩和マネーは空回りする。設備増強や人材投資の減退で、日本は成長力そのものを落としていくことになる。長期低迷の原因は複合的で、その解決に魔法の杖があるわけではない。
本書は日銀を巡る人模様を丁寧に描きながら、金融面から日本経済の長期停滞とデフレの原因を探る狙いがある。「何があったのか」という歴史的な記録とともに「どうしてこうなったのか」という経済分析も微力ながら併せて提供したいと思っている。処方箋を描くには、まずは全体像をきちんと把握することから始めなければならない。
本書は直近の植田体制発足のストーリーから書き出していきたい。その上で、一つ一つの原因と結果を解きほぐすため、丁寧に時間を遡っていきたい。第2章、第3章ではアベノミクスと黒田緩和を点検する。第4章では政治と市場との闘いに明け暮れた白川体制を取り上げる。そして第5章では長期デフレのスタートである速水体制、福井体制を掘り下げていこう。第6章では、最強の中央銀行であるFRBの実像も取り上げてみたい。見えてくるのは虚勢が通用しなくなった中央銀行の姿だ。虚像と実像の間で苦悩しているのは日銀だけではない。
【目次】