


前回「トヨタ生産方式に学んだイーロン・マスク氏が向かった第一原理主義」は、マスク氏がよって立つ「第一原理主義」がどこから生まれ、どこへ向かったのかを見た。では、その思想でゼロから描かれた製品は、実際に誰の手でつくられているのか。人型ロボット「オプティマス」のサプライチェーン(供給網)を国立情報学研究所の水野貴之研究室のデータでたどると、関節の駆動部品や指のモーターを握る中国企業に行き着いた。さらに、宇宙では中国と真っ向から対立するマスク氏は、米テスラの電気自動車(EV)製造で世界生産の52%をその中国に依存している。『 データで徹底解剖 イーロン・マスク帝国 』から一部を抜粋・再構成してお届けする連載の第3回では、マスク帝国の製造を支える「見えない手」と、マスク氏と中国政府との10年を取り上げる。
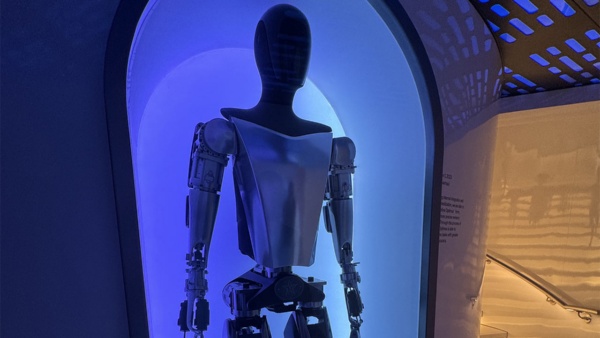
マスク氏がテラ世代の工場(EVを造るギガ、大型蓄電池を造るメガに続く、人工知能=AI=半導体とヒューマノイドロボットのための工場)で製造しようとしている製品の一つが人型ロボット「オプティマス」だ。マスク氏は2022年にテスラが開催した技術発表イベント「AI Day」でオプティマスを「文明の根本的な変革」と表現した。24年の決算発表会では、長期的な需要は200億台以上になる可能性があるとし、25年には「テスラの価値の80%はオプティマスから来る」と発言した。EVメーカーとして知られるテスラを、将来的にはロボット会社として再定義しようとしているのだ。
生産目標は当初、25年に工場内部用として5000台と掲げていたが、実際の生産は数百台にとどまったとも報じられている。26年1月の決算説明会ではモデルSとXの生産終了を宣言し、カリフォルニア州フリーモントの製造ラインをオプティマスのパイロット生産ラインへ転換すると発表した。さらに同年、テキサスでは年産1000万台を目指す専用工場の建設も始まった。フリーモントで製造ノウハウを蓄積しながら、本命のテキサスの量産ラインへとつなぐ――。製造拠点を初めから海外に置くのではなく、国内で知見を積み上げることで地政学リスクを減らそうとしているわけだ。
だが、そんなオプティマスのサプライチェーンをデータでたどると、地政学リスクの回避とはほど遠い実態が見えてきた。
ロボットの心臓部を握る中国企業
国立情報学研究所(NII)の水野貴之研究室が構築したサプライチェーンデータベースを使い、テスラを起点に、モーターや関節部品、電子スキン、AIチップなど、オプティマスに関連する部品の川上をたどったのが下の図だ。企業間の公表取引情報をウェブスクレイピングで収集・可視化したもので、世界各国の企業が供給網に加わっている実態が一目で分かる。サプライチェーン全体だと数が多すぎるため、ここでは主要な部品の2次サプライヤーまで(米スペースXを介する場合は3次)に限定して表示している。
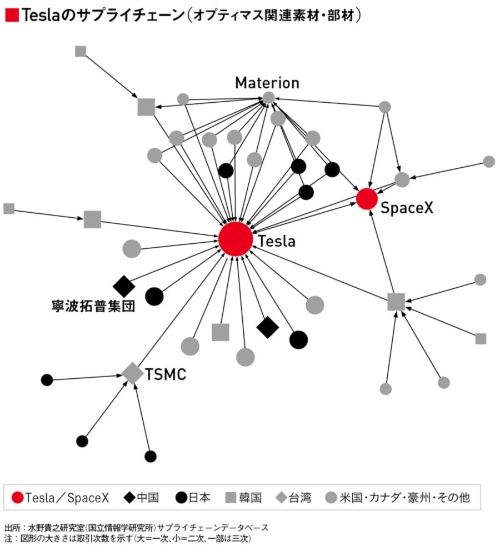
一見して気づくのは、米国やカナダ、日本や韓国など、供給網の大半を、米国か同盟国の企業から調達できている点だ。ただ、少ないながらも中国メーカーの存在を確認できる。特に注目したいのが、テスラの左下に位置する中国の部品メーカー・寧波拓普集団だ。
図には表示していないが、水野研究室のデータベースによると、同社は関節の駆動部品や指のモーターなど、ロボットが「動く」ために不可欠な部品群をテスラに供給していることが確認できた。
寧波拓普集団の川上をたどると、ネオジム鉄ホウ素(NdFeB)磁石がある。強力な永久磁石として電動モーターに欠かせない素材で、その生産は中国企業が圧倒的なシェアを握る。オプティマスが動くために不可欠な部材は、中国のサプライチェーンの上に乗っているわけだ。
マスク帝国を支える素材の地政学
ではここで、オプティマス限定ではなく、マスク帝国全体の素材調達に目を向けたい。下の図は、テスラとスペースXが調達する主要な素材・部材の全体構造を、素材層・部材層・最終顧客の3層で整理したものだ。
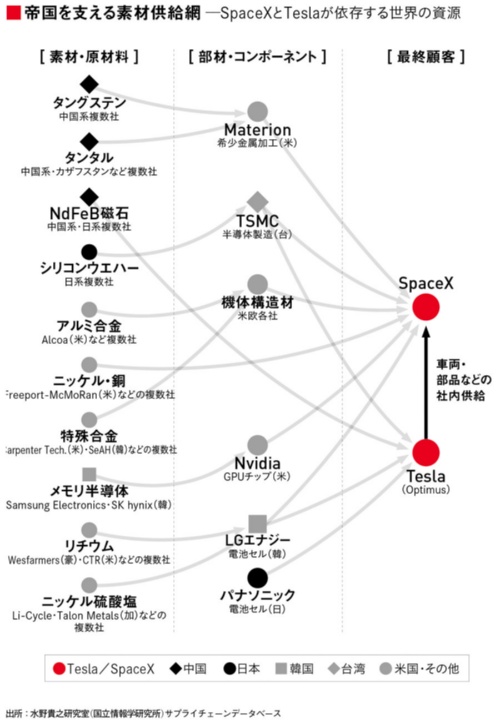
図の左端、素材層には、タングステン、タンタル、NdFeB磁石、シリコンウエハー、アルミ合金といった原材料に、メモリ半導体も含めた。これらが中央の部材・コンポーネント層を経るなどして、右端のテスラとスペースXへと流れ込む。中国企業からの流れは限られているが、タングステン、タンタル、NdFeB磁石はいずれも代替調達が難しく、サプライチェーンの急所となっている素材・部材だ。
一方で、日本企業の存在感も見逃せない。シリコンウエハーから台湾積体電路製造(TSMC)へと向かう流れだ。TSMCはテスラのAI推論チップ「AI5」の製造を担うファウンドリーであり、オプティマスの「脳」をつくる企業だ。そのTSMCに半導体の原料であるシリコンウエハーを供給しているのが、日系の複数社である。米中対立のはざまでサプライチェーンの見直しが加速する中、半導体製造の源流を支える日本企業の立ち位置は、今後さらに重みを増していくと見られる。
外からは見えないマスク帝国内の「血流」
上の図でもう1点、目を引くのが、テスラからスペースXへと伸びる矢印だ。「車両・部品などのマスク帝国内供給」を意味するこの流れは、内部の論理を端的に示している。テスラはEVとロボットのメーカーだが、水野研究室のデータは、テスラがスペースXのサプライヤーでもあることを示す。テラファブは、テスラとスペースX(xAIを含む)による半導体製造の共同事業だ。その研究開発拠点は「ギガテキサス」と同じ敷地内に置かれており、ロボットの「体」をつくるテスラのすぐ隣でテラファブのチップの試作が進んでいる。この隣接配置は偶然ではなく、一体となって動くマスク帝国の必然の形だ。テラファブ構想が動き出す以前から、テスラは製造で蓄積した知見とサプライチェーンを帝国内に供給する「社内サプライヤー」としての役割を担ってきたわけだ。
第一原理主義でゼロから描かれたマスク帝国の地図は、製造の領域では世界中の企業が幾重にも絡み合うサプライチェーンの上に乗っている。中国、日本、韓国、台湾――地政学的に緊張をはらむ国々が、マスク帝国の製造を支える「見えない手」となっているのだ。帝国が一つの企業体として機能している以上、このサプライチェーンの綻びは、「テスラの価値の80%」を担うとされるオプティマスにもじかに影響する。その中でもとりわけ深刻なリスクをはらむのが、中国との関係だ。
マスク氏と中国政府の10年
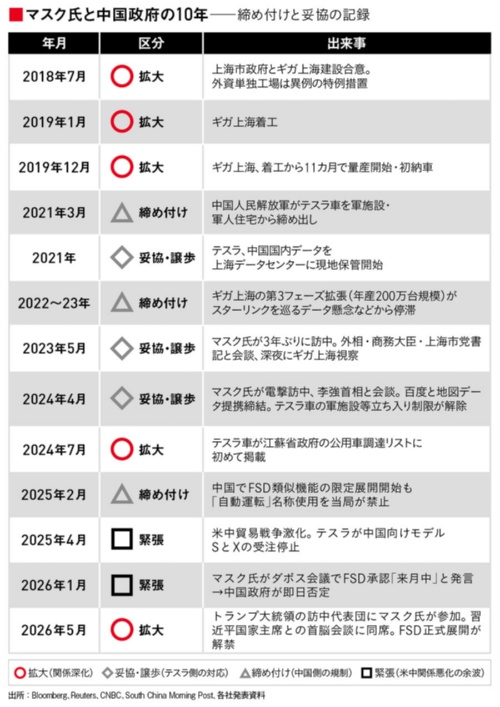
宇宙では中国と真っ向から対立するマスク氏が、テスラのEV製造ではその中国に世界生産の52%を依存している。この矛盾は偶然に生まれたものではなく、一つ一つの判断を積み重た果てに形成されたものだ。その10年の軌跡を追うと、対立と妥協が繰り返されながらも、マスク氏と中国政府が互いを必要としてきた構造が浮かび上がる(下の図)。
起点は18年だ。テスラは上海市政府との間で、外資単独での自動車工場建設という異例の合意を取り付けた。当時、中国で自動車を生産するには、現地企業との合弁が義務づけられていたが、この規制がテスラには免除された。中国政府にとっても、世界最先端のEVメーカーを誘致することは、自国のEV産業を底上げするための戦略的な一手だったのだ。両者の利害が一致したこの「特例」が、マスク帝国の製造基盤を中国に根づかせる出発点となった。
締め付けと妥協の繰り返し
しかし蜜月は長くは続かなかった。21年3月、中国人民解放軍がテスラ車を軍施設と軍人住宅から締め出した。車載カメラが軍事機密を収集し得るという懸念がその理由。スペースXとテスラという、宇宙と自動車の両方に精通するマスク氏への警戒感が、この決定の背景にあったと見られる。
テスラ側も即座に手を打った。同年中に、中国国内で収集した車両データを上海のデータセンターに現地保管する体制を整えた。データを中国の外に出さないという、政府の要求に対する事実上の妥協である。
しかし、この問題は、より大きな火種へと発展していく。22年から23年にかけて、ギガ上海の第3フェーズ拡張計画として、年産能力を約200万台に倍増させる構想が進んでいたが、中国政府の承認を得られないまま停滞していたのだ。理由として米ブルームバーグ通信などが報じたのは、スペースXの衛星通信網「スターリンク」との接続懸念だ。テスラ車にスターリンクが搭載されれば、中国のグレートファイアウオール(情報検閲システム)を突き破る手段になり得る。宇宙インターネット事業が、地上の工場拡張を縛るという皮肉な構図だった。
この膠着状態を打開しようとマスク氏が23年5月に決行したのが、3年ぶりの訪中だ。外相、商務大臣、上海市党書記と相次いで会談し、深夜にはギガ上海を自ら視察した。翌24年4月には再び電撃訪中し、李強首相と会談。中国の検索大手・百度(バイドゥ)と地図データの提携を結び、FSD(フル・セルフ・ドライビング=自動運転機能)の中国展開への布石を打った。この訪中を機に、テスラ車がデータ安全審査を通過し、軍施設などへの立ち入り制限が解除された。かつて軍施設から締め出されていた車が、24年7月には江蘇省政府の公用車調達リストに初めて掲載されるまでに至った。
貿易戦争という新たな火種
しかし、関係が安定したわけではなかった。25年4月、米中の貿易戦争が激化し、中国が米国製品に125%の関税を課すと、テスラは中国向けのモデルSとXの受注を停止せざるを得なかった。米国のフリーモント工場で製造されるこれらの車種が対象となった一方、ギガ上海で生産されるモデル3とYは影響を免れた。同じブランドの車でも、製造地によって運命が分かれるという非対称性があらわになった格好だ。
FSD問題でも齟齬(そご)は続く。26年1月、マスク氏はスイスで開催された世界経済フォーラム年次総会(ダボス会議)で、中国でのFSDの承認が「来月中に得られる」と発言した。しかし中国政府は即日、これを否定した。マスク氏の楽観的な発言と、中国政府が主導権を手放さない現実との間のギャップが、公開の場で可視化された出来事だった。
そして5月、トランプ大統領が習近平国家主席との首脳会談のために北京を訪問した際、マスク氏はその代表団の一員として同行した。米エヌビディアのジェンスン・フアンCEO(最高経営責任者)、米アップルのティム・クックCEOらと共に習氏と同席したマスク氏の姿は、一企業のトップを越え、米中間の「橋渡し役」として機能していることを印象づけた。この訪中を経て、FSDの中国での正式展開がついに解禁された。
対立と妥協を繰り返しながら、マスク氏と中国政府は互いを必要とし続けている。テスラの王昊・中国区総裁は26年4月、ギガ上海を「オプティマス量産の黄金の鍵」と呼んだ。EVの工場が、次世代ロボットの生産拠点としても不可欠だという認識を、テスラ自身が公言した瞬間だ。
世界生産の過半数を担うこの工場なしにマスク帝国は成立しない。中国にとってもテスラは、EV産業の技術的な刺激剤であり、外資誘致の象徴だ。この相互依存の構造が、どれほど深刻なリスクを内包しているか。
マスク帝国は、EVとロボットとロケットだけで動いているわけではない。次回は、AI業界で「3番手」と見られているマスク氏のAI「グロック」を取り上げる。データが示すのは、他社とは全く違う方向を向いた設計思想だ。
(次回へ続く)
[日経ビジネス電子版 2026年9月18日付の記事を転載]
池松由香(著)/日経BP/2420円(税込み)