


円安との戦いに放り込まれたのは、はじめて経済学者出身で日銀総裁に転じた植田和男氏だった。植田総裁の誕生には、陰で後押しをした人物がいた。日銀新体制で、最弱通貨「円」からの脱出口は見つかるのか。『円ドル戦争40年秘史 なぜ円は最弱通貨になったのか』(河浪武史著、日本経済新聞出版)から抜粋・再構成してお届けする。
経済学者からのはじめての起用
23年4月27日、日銀新総裁の植田和男は、18年ぶりに金融政策決定会合の円卓に座っていた。グレーのスーツに身を固め、右隣には金融庁元長官から副総裁となった氷見野良三、そのさらに右には日銀出身の副総裁、内田真一がいた。
新体制で初めてとなる決定会合で、植田は25年間の長期緩和をレビューすると決めた。記者会見で「デフレに陥った1990年代後半以降の金融政策の理解を深め、将来の政策運営に有益な知見を得るためレビューを行う」と話した。黒田が10年間続けた大規模緩和の修正こそがその含意だった。
円相場はこの日、1ドル=133円台半ばで推移した。主要通貨に対する円の強さを示す「実質実効レート」でみると、23年4月は74.8(2020年=100)と、10年前(102.4)と比べ大幅な円安水準だった。IMFが算出する購買力平価でみても、23年は1ドル=92円91銭と、やはり実態はかなりの円安と言えた。物価上昇率は3.6%と引き続き目標の2%を大きく上回っていた。植田日銀は金融緩和の円滑な縮小が使命となった。
植田は1974年に東大理学部を卒業し、ボストン近郊のマサチューセッツ工科大で経済学の博士号を取得した。東大教授などを歴任し、創設140年超の歴史がある日銀にとって、経済学者出身の総裁が誕生するのは初めてだった。
植田は1998年から2005年まで日銀審議委員を務めていた。その後は学界に戻って政策決定の場から離れており、総裁起用はサプライズとなった。
「ダークホースの植田和男氏、次期日銀総裁の予想を覆す」。英紙フィナンシャル・タイムズはそう報じた。米ブルームバーグ通信も「サプライズ人事によって、世界中の投資家がいっせいにグーグルで『Ueda』を検索した」と伝えた。
陰の功労者、雨宮氏
「どうだい、次期体制は理想的な布陣になっただろう」。植田の総裁起用が報じられた2月10日夜、ある関係者が副総裁の雨宮正佳に連絡すると、そんな朗らかな声が返ってきた。雨宮は岸田官邸からの総裁ポストの打診を最後まで固辞した。
10日夜に関係者が「総裁ポストに未練はないか」と問うと「あるわけないだろう。植田さんを次の総裁に推薦して動いてたの、俺だぜ。日銀に入って今回が最もいい仕事をしたと思っているよ」と笑って返した。
日銀プロパーの雨宮は1998年から2005年まで審議委員を務めた植田の政策判断をよくみていた。植田はアイデアマンだった。「時間軸政策」と呼ばれる金融政策手法がある。政策金利がゼロになれば、これ以上の金融緩和は難しくなる。ところが、中央銀行がゼロ金利を長く続けると公言すれば、2年債、5年債、10年債と長期の金利を下げることが可能になる。この手法を発案したのが審議委員時代の植田だった。経済学者でありながら、植田は政策も立案できる実務家だった。雨宮は「学者で日銀総裁になれるとすれば、植田氏をおいてほかにいない」と長く考えていた。
雨宮が覚えているもう一つの植田の姿がある。
01年3月に日銀が量的緩和政策を発動した決定会合のときだ。植田は理論面で効果がみえにくい量的緩和を当初は疑問視していたが、最後の最後で賛成に転じる。そのときに「量そのものが何か影響するのではないか、イリュージョン的なものがあるかもしれないこともまた無視できないとも思う」と発言した。元日銀総裁の福井俊彦は植田のことを「私に言わせれば『理論倒れにならない理論的支柱』と、こういうことであったのかなと思っている」と独特の言い回しで称賛した。
日本にはびこる超低金利の甘え
24年に入ると、私は集中的に日銀幹部に会った。想定される金融政策の変更は3点あった。一つは長期金利の上限を定めるYCCの廃止である。もう一つは上場投資信託(ETF)などリスク資産の購入停止であり、さらにもう一つはマイナス0.1%を誘導目標とする短期金利をどこまで引き上げるかだった。YCCの廃止とリスク資産の購入停止は既定路線であり、細かな利上げシナリオだけが最後の疑問として残っていた。
考えられるのは二つ。異次元緩和を始めた2013年以前の0~0.1%に戻すアイデアと、0.25%まで一気に引き上げる案である。円安対策であれば、0.25%まで戻すのが自然だと私は考えていた。
関係者は「2%のインフレが続くなら、政策金利も最終的には2%前後まで引き上げるのが自然だ」と話した。私も同意見だった。問題は利上げの幅と金融引き締めのペースだった。「年4回、0.25%の利上げをするのであれば政策金利が2%に達するまで2年間ですみますよ」。私はそう問うた。
「利上げは17年ぶり。日本経済に金利上昇の耐性がどこまであるか、極めて慎重に進めなくてはならない。いきなり0.25%に引き上げられないし、年4回というペースも現実的ではない」と日銀関係者は答えた。
私はこのとき、円が最弱通貨に転落した理由をはっきりと理解した。
FRBは22年、1年間で政策金利を4.25%も引き上げた。それが1ドル=160円という急激な円安・ドル高相場を招いた。日銀が過度な円売りを止めるには、利上げを進めて日米金利差を埋めなくてはならない。日本もインフレ率は2%を大きく超えており、利上げは十分に合理的と言えた。にもかかわらず、日銀は金利の引き上げに極めて慎重な姿勢を崩さないままだった。
日本はインフレ率に見合った金利水準を実現できない。なぜか。日本経済が金利上昇に耐えうる強さを持たないからだ。
日銀がハイペースで金利を引き上げればどうなるか。国家財政は逼迫し、企業倒産が増え、失業リスクも高まるだろう。それを嫌うなら超円安を受け入れざるを得ない。過大債務と超低金利の放置のツケが「弱いニッポン」をつくり上げ、金利を上げられなくなって円安が止まらなくなった。
上場企業は円安によって4期連続で最高益となった。しかし、それは海外に投資して海外で稼いだ結果だ。雇用も賃金も恩恵は海外に向かうだろう。日本企業はある部分で既に日本を見放しているのである。貿易収支が改善しなければ「強い円」も戻らない。
植田和男の仕事
24年3月19日、日銀総裁の植田和男は本店内の記者会見場で淡々とコメントを読み始めた。日銀は同日の金融政策決定会合で、2013年から11年続けた大規模緩和策を解除すると決めた。
政策金利の引き上げ幅はマイナス0.1%から0~0.1%へと極めて小幅にとどまった。円相場はその日、1ドル=150円前後と長く続く円売り圧力に変化はなかった。
利上げ決定の翌月、私は20年近い付き合いがある日銀OBに会いにいった。1999年のゼロ金利政策からイールドカーブ・コントロール(YCC)まで、日銀の緩和政策のすべてを知る1人だった。彼は植田体制での政策決定について「やり残した宿題をすべて片付けてくれた。よくここまで持ってきた」と高く評価した上でこう言った。
「でもさ、これって端的に言えば、通貨防衛の利上げだよな。残念だけど、日本もそういう国になってしまったということなのかもしれないね」
円相場はその日も1ドル=153円のままだった。小幅な利上げは、通貨防衛にも至っていなかった。
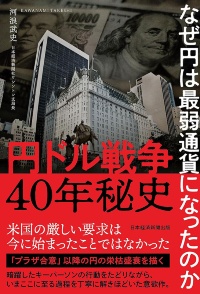
暗躍したキーパーソンの行動をたどりながら、いまここに至る過程を丁寧に解きほどいた意欲作。米国の厳しい要求は今に始まったことではなかった!
河浪武史著/日本経済新聞出版/2420円(税込)