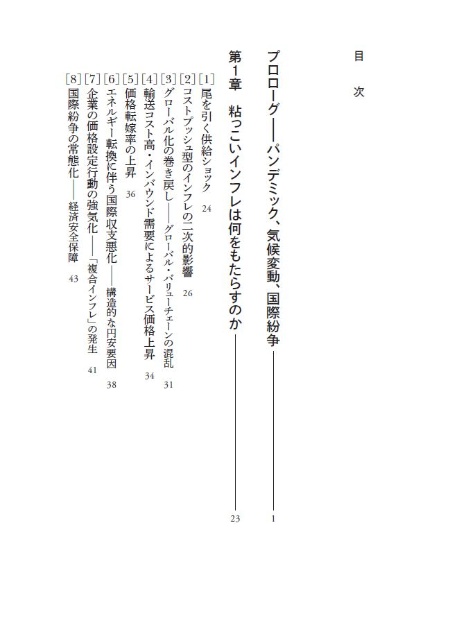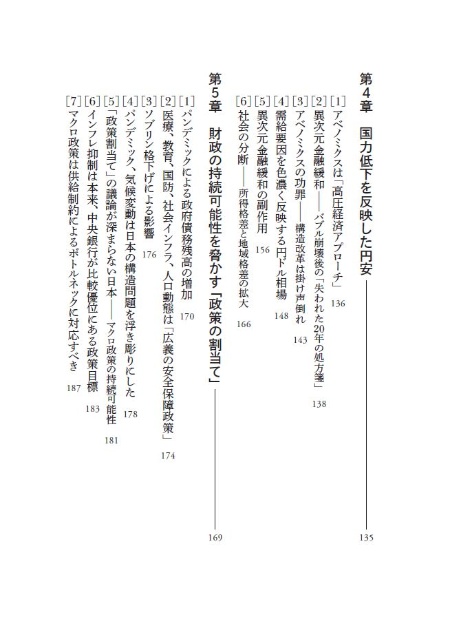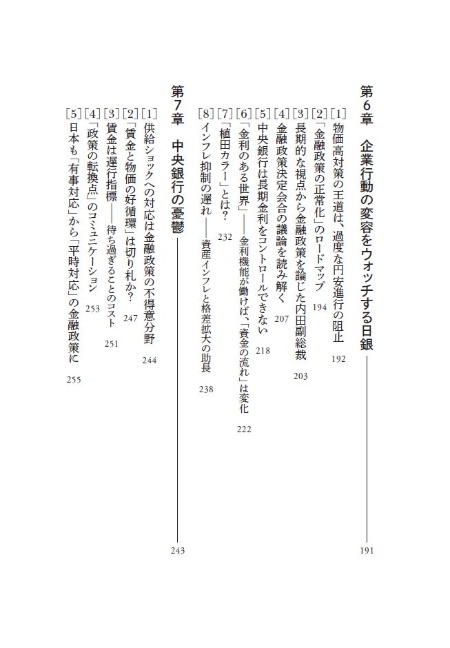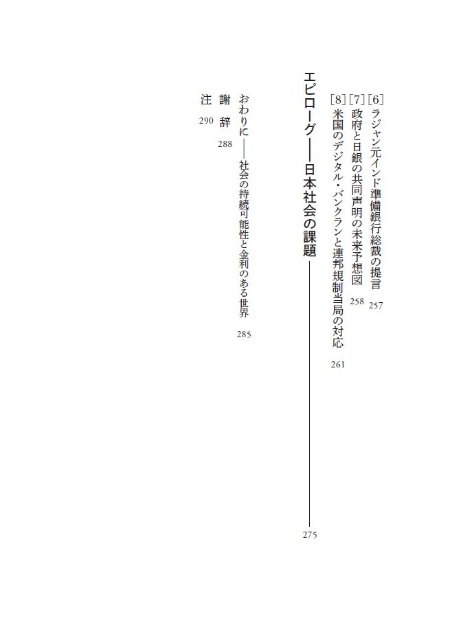


その本の「はじめに」には、著者の「伝えたいこと」がギュッと詰め込まれています。この連載では毎日、おすすめ本の「はじめに」と「目次」をご紹介します。今日は水野温氏さんの『 複合インフレの罠 大規模金融緩和の誤算 』です。

【はじめに】
2024年2月に入り、1ドル=150円を超える円安が進み、日経平均株価は1989年末の高値を超えました。日銀は「賃金と物価の好循環」を掲げ、政府はデフレからの完全脱却を目指していますが、金融市場は一足先に、日本経済の転換点を先取りした形です。
もっとも、経済指標をみると、内需の回復力に力強さがありません。都心部のマンション価格高騰、止まらない円安進行、株式相場の過熱感など、実体経済と資産価格の乖離が目立っています。株価上昇の背景には、海外マネーと個人マネーの流入期待、そして円安進行とインフレ期待の上昇があります。資産インフレは所得格差を広げますが、1980年代の資産バブルでは不動産の総量規制や日銀の大幅利上げを受けて、結果として長いデフレに陥った苦い経験、そして米国がわずか1年強の間に5%も利上げしても、株式相場と不動産市場は調整するどころか熱狂して上昇した現実からも、政策金利の微調整で資産価格を適度にコントロールすることは極めて難しいと思います。
欧米ほどではないにせよ、日本でも粘っこいインフレ(sticky inflation)が発生しました。この背景には、新型コロナウイルスの世界的大流行(パンデミック)、異常気象を受けた脱炭素化社会を目指す各国の対応、ウクライナ戦争や米中対立による効率的な供給網の見直しなど、様々な要因があります。これらの供給ショックを起点とするインフレ圧力の二次的影響が複雑に重なり合って、粘っこいインフレに発展しています。この状況を、本書では「複合インフレ(compound inflation)」と呼ぶことにしました。
日銀の植田和男総裁は2023年5月以来、2%のインフレ率の定着を見極めるために基調インフレ率の上昇を「待つことのコストは大きくない」と言い続けてきましたが、食料品価格上昇による個人消費の下振れ、円安進行など、大規模金融緩和の誤算が顕在化しています。日銀は、深刻なデフレや金融システム不安に対応できる政策対応余地を残すためにも、現行の「危機モード」から「平時モード」の金融政策に戻し、複合インフレに対応すべきです。さらにマイナス金利政策を解除した場合、金利先高観が出ますが、それを牽制せず、フォワードルッキング(先を見越した)な政策運営にシフトすべきです。これらについて、その理由とともに本書で詳しく述べました。
機関投資家にせよ(資産運用を始める)個人にせよ、国際分散投資のポイントは、米国を中心とする主要国の長期金利の見通しです。日本を含む主要国のインフレが粘っこい理由について理解を深め、金融政策に対する洞察力を高めることは、為替レートや株価などを予測する上でも有益です。さらに視野を広げ、日本が今後、低成長ながら豊かな生活を維持・発展させることができるかを考えるうえで、本書がその一助となれば、筆者として望外の喜びです。
2024年2月 水野 温氏
【目次】