




企業分析はコンサルティングの基本。「規模」「成長性」「収益性」「セグメント情報」「安全性」「キャッシュフロー」「時価総額」の7項目の数字に慣れておくことで、競合企業との比較分析ができるようになります。コンサルタントがビジネス数字の読み方を分かりやすく解説した書籍『ビジネス数字思考トレーニング コンサルタントが必ず身につける定番スキル』(長谷川正人著/日経BP)より、抜粋、再構成してお届けします。
財務分析は7つの切り口で比較する
実際のコンサルティング案件ではクライアント企業と競合他社の財務比較分析を行うことがよくあります。私が社内外で行っている研修・講義などでは、次に紹介する7つの切り口で2社、あるいは3社を比較します。
クライアント企業向けの部課長研修などでは、参加する部課長が所属する会社と代表的な競合企業の比較を行い、両社の数字の違いを認識してもらい、その理由を議論します。
新人コンサルタント向けには、多くの国から海外社員も参加するので、多国籍のメンバーの誰もがイメージできる企業として、トヨタ自動車とフォルクスワーゲン、ソニーグループとアップルの比較などを行います。
おのおのについて解説していきましょう。
(1)規模:まずは大きさから
通常、財務分析では企業規模そのものを取り上げることはあまりありませんが、私はまず両社の企業規模を比較します。
規模の指標としては直近の売上高と総資産を用います。場合により従業員数も使います。規模の大小は企業の優劣を決める要因ではありませんが、社会における存在感を示す指標としての意味があります。

(2)成長性:利益成長に着目
会計において成長性という言葉は、一般に売上高の成長性を示します。ただし、投資家は売り上げよりも利益成長に関心を持ちます。ここで重要なのは、前年からの売上成長率を見るだけでなく、数年分(最低でも3年、できれば5年程度)の中期データを利用することです。
たまたま直近の伸びが大きかった/小さかったのか、それともそのトレンドは数年続いているのか、成長率が年々減速しているならなぜか、など数年の中期データを見ることによって分かることがたくさんあります。売上(利益)成長指標は損益計算書から取ってきます。
(3)収益性:ROE、利益率の変化の理由
収益性はどれくらいもうかっているのかを示します。収益性指標は比率が高いほど望ましいです。
代表的な収益性指標として売上高営業利益率を用います。必要に応じて売上高純利益率を用いることもあります。これらの指標は損益計算書から取ってきます。営業利益率に加え、近年のROE重視の流れを受けて、ROE(純利益÷自己資本)もあわせて見ます。
ROEの分子(純利益)は損益計算書から、分母(自己資本)はバランスシートから取るので、ROEは損益計算書とバランスシートの複合指標です。収益性も一時点だけの利益率やROEではなく、数年の変化を見ることによって収益性が上がっているのか、下がっているのか、横ばいか、その理由は何か、の解釈につなげます。
(4)セグメント情報:稼ぎ頭を発見
企業の業績では通常、国内外のグループ会社などの数字をすべて合算した連結決算の数値が用いられます。
そうすると、全体(連結業績)の中で、どの事業、どの地域が稼いでいるのか、あるいは足を引っ張っているのかが、埋もれてしまいます。
これを明らかにするのがセグメント情報です。社名から受けるイメージと、実際の利益を稼ぐ事業が異なる企業も珍しくなく、分析をしていくと意外な発見が出てきやすいのがセグメント情報です。
なおセグメント情報は、損益計算書を細分化したものといえますが、企業が発表する連結損益計算書の中にはありません。決算短信などのIR情報に「セグメント情報」として別途記載されています。

(5)安全性:自己資本比率とD/Eレシオ
一時的な赤字発生など、多少の逆風が吹いても会社が揺らぐことがないかを見るのが安全性です。
安全性指標はバランスシートから取ります。代表的な安全性指標は自己資本比率(自己資本÷総資産)です。自己資本比率だけでも悪くないのですが、D/Eレシオ(有利子負債÷自己資本)もあわせて見るのが望ましいです。
同じ水準の自己資本比率であっても有利子負債の大小により実質的な安全度は異なるので、そこまで見るならD/Eレシオもあわせて調べることをおすすめします。自己資本比率は高い方が安全ですが、D/Eレシオは低い方が安全と判断されます。見方が逆なので注意が必要です。
なおバランスシートについては、私は研修・講義の際には、数字を見るだけでなく、必ず「縮尺法」で図示してもらうようにしています。縮尺法とは、図の大きさを実際の比率に合わせて作図する方法です。
これにより、規模の大きい会社のバランスシートは大きく、小さい会社のバランスシートは小さく表示され、各社のバランスシートの特徴・安全性もビジュアルで分かるようになります。
(6)キャッシュフロー:本業の稼ぎ
キャッシュフローはキャッシュフロー計算書から取ります。
営業、投資、財務の3つのキャッシュフローに分かれているので、それぞれの水準・変化、できれば数年分を見ます。各キャッシュフローのプラスはキャッシュイン(資金流入)、マイナスはキャッシュアウト(資金流出)を示します。
まずチェックすべきは、毎年営業キャッシュフローがプラスかどうか、つまり本業でキャッシュを稼いでいるかどうかです。
次いで、投資キャッシュフローや財務キャッシュフローに異常な変化がないか。これらがプラスでもマイナスでも、営業キャッシュフローを上回る大きさの数字になっていないか、あるとすればその原因は何か、を探ります。
キャッシュフローの数字の解釈・評価は、初学者には他の項目より難度が高いというのが私の実感です。数字で異常な動きがあることまでは分かっても、その理由を推測するのが難しいからです。理由を特定するには決算短信のキャッシュフロー計算書の細目までチェックすることが必要な場合が多いのです。
(7)時価総額:上場企業の総合評価指標
時価総額は、株価×発行済株式数で算出されます。時価総額は株式市場で今その会社の株を100%取得するためにはいくら必要かを示すので、簡単にいうと、その会社の値段、企業価値を端的に表す指標です。
7つの分析の切り口のうち、この時価総額だけは財務3表のどこを見ても載っていません。時価総額は日々刻々と動く株価に株式数をかけて算出されるからです。
「日経電子版」や「Yahoo! ファイナンス」などのサイトでは、上場企業の時価総額がほぼリアルタイムで分かります。今では時価総額は上場企業の企業価値を最も端的に示す指標、企業の総合的な評価指標として認識されています。
M&Aの際には、いくらで企業を売るか/買うかは時価総額をベースに判断されます。「時価総額でA社がB社を逆転」などのニュースを見ることも多くなってきました。時価総額に加え、PBR(時価総額÷自己資本)の数値を見ることも必要です。時価総額そのものは大きくても、PBRが低い(特に1倍割れ)場合は、株式市場からの評価が低いことを意味します。
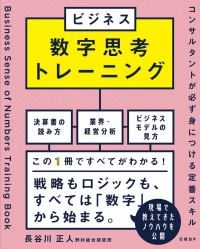
長谷川正人著/日経BP/1760円(税込み)