


産業を守るための関税は、誰の負担になったのか。2018年に始まった第1次トランプ政権の関税を分析した研究は、その費用の多くが米国の企業や消費者に及んだことを示している。2025年の関税についても、初期的な研究は同様の傾向を示す。価格と投資への影響から、関税政策の効果と限界を考える。『経済安全保障の経済学 管理された相互依存のための科学』(廣光俊昭著/日本経済新聞出版)から抜粋・再構成してお届けする。
関税の負担は外国に転嫁されたのか?
2018年、米国のトランプ(第1次)政権は洗濯機、太陽光パネル、鉄鋼・アルミに関税を課した後、中国からの輸入品に大規模な追加関税を導入した。中国も報復関税で応じ、米中は本格的な貿易戦争に入った。この関税は、単なる産業保護に限らず、中国の不公正な貿易慣行、知的財産権侵害、産業政策への対抗手段として位置づけられた。
その下地には、中国への過度の経済的依存への懸念があり、次第に関税は産業保護と同時に、経済安全保障政策としての色合いを濃くしていく。ただ、経済学的に最初に問うべきことは変わらない。誰がその費用を負担したのかである。
最も重要な結果は、関税の負担の多くが外国企業ではなく米国内に帰着したことである(Amiti et al., 2019)。2018年の関税導入を、特定品目だけに生じた「自然実験」(編集注:実験を行えない状況でも実際に起きた事象と観察データを利用して、因果関係を計測する手法)のような政策ショックとして利用し、関税対象品と非対象品の価格変化を比較することで、関税の影響を識別することが試みられている。
そして、関税対象品の外国の輸出価格は十分に下がらず、関税が米国側(輸入企業や消費者)に転嫁されたことが示された。2018年末時点で、米国の輸入企業と消費者が負う追加的な関税負担は月額32億ドルに達し、これとは別に、取引の縮小などによる効率性の損失が月額14億ドル程度生じていた。
また、関税は米国製造業の製品の平均価格を押し上げ、利用可能な製品の多様性も減らした。外国企業に値下げを迫り、関税の負担を外国側に負わせるという効果は、十分には確認されなかった。
消費者・輸入企業の損失は年間510億ドルと推計
同じ結論は、より広い一般均衡的な分析(編集注:複数の市場のつながりを通じて、経済全体への影響を捉える分析)でも確認されている(Fajgelbaum et al., 2020)。2018年の関税と報復関税は、米国の輸入と輸出をともに減少させた。図1は、関税導入前後の米国の輸入の変化を追ったものである。関税を含まない輸入価格は下がらず、関税分がほぼそのまま米国側の支払価格に上乗せされた。同研究では、この価格上昇による米国の消費者と輸入企業の損失は、年間510億ドル、GDP(国内総生産)比0.27%と推計している(金額は2016年価格、GDP比は同年のGDPを基準)。
この推計は、関税収入や国内生産者の利益を差し引く前の、消費者と輸入企業の損失であり、政府の関税収入や国内生産者の利益を考慮すると、国全体の純損失はこれより小さくなる。ただ、同研究の中心推計では、米国全体の実質所得にも損失が残ったとしている。さらに、中国による報復関税は政治的に共和党支持の強い地域の輸出産業に打撃を与えた。関税は外国に痛みを与えるだけでなく、自国の産業・地域・消費者の間に新たな分配問題を作り出すのである。
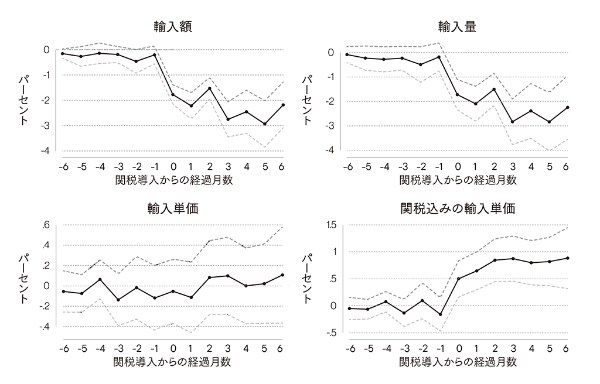
出典:Fajgelbaum et al. (2020), Figure Ⅳに基づき筆者作成
2025年の関税についても、関税負担の多くが米国内に帰着するという2018年の経験と整合的な結果が得られている。ニューヨーク連邦準備銀行は、2025年11月までのデータから、経済的負担の約9割が米国企業と消費者に及んだと推計している(Amiti et al., 2026)(※1)。ただし、これは限られた分析期間の結果であり、その後の政策変更や企業の調整を含む長期的な評価とは区別する必要がある。
関税は投資を呼び込む政策になり得るのか?
投資への影響も重要である。関税はしばしば国内生産を誘導し、投資を呼び込む政策として正当化される。理論的にはその可能性は2つの経路から説明される。1つは、国内市場が保護されれば、国内企業にとって価格競争圧力が弱まり、投資を拡大する誘因が生じうる。
もう1つは、輸入に高い関税がかかれば、外国企業は関税を回避するために輸出ではなく現地生産を選ぶようになる経路である。後者は「タリフ・ジャンピングFDI(直接投資)」と呼ばれ、関税や輸送費が高いほど対内直接投資が増えるという古典的な結果が知られている(Brainard, 1997)。
しかし、この効果は一方向ではない。現代の製造業は国際的な供給網の上に成り立っている。関税は完成品輸入を抑える一方で、国内生産に必要な投入コストも押し上げる。さらに、関税率や適用範囲が交渉や例外措置によって変動する場合、不確実性そのものが企業の投資判断を鈍らせる。
この点は、2018~19年の米中関税を対象とする研究からもうかがえる。米国の上場企業を対象とした分析では、関税措置の発表に伴う株価の下落を手がかりに、企業の投資への影響を推計している。その分析では、関税措置によって、2020年末にかけて投資成長率が1.9%ポイント押し下げられると推計する(Amiti et al., 2020)。
さらに、外国企業による大規模なタリフ・ジャンピングFDIも確認されていない。中国企業の対米投資は、関税のほかに投資審査強化や地政学リスクの影響も受け、この時期にむしろ大きく減少した。目立った反応は、投資の米国への回帰ではなく、輸入先の第三国移転や供給網の再編であった。
関税が投資を増やすかどうかは自明ではない。外国企業には現地生産の誘因となりうるが、国内企業にとっては、投入コストの上昇と不確実性の増大を通じて投資抑制要因ともなりうる。関税が「投資を呼び込む政策」として機能するか、それとも「投資を冷やす政策」として作用するかは、供給網構造と政策の予見可能性に依存する。第2次政権下の対米投資計画も、発表と実際の事業新設・拡張は分けて評価する必要がある。直接投資の数字には、既存企業の買収や子会社の収益の再投資も含まれるためである(※2)。
関税で対象国からの輸入が減っても、それだけで国内の生産能力が育ち、危険な依存が解消するとは限らない。経済安全保障で問うべきなのは、何を守るために、誰がどれだけの費用を負担するのかである。
※1 2025年の関税について、Gopinath and Neiman(2026)も実際に課された関税の輸入価格への転嫁率を92%と推計する一方、免除や適用時期のずれなどにより、法定税率と実際に適用される税率には大きな乖離があることを示している。
※2 米国商務省経済分析局(BEA)の2025年分の統計では、新規対米直接投資支出の大半は既存企業の買収であった(BEA, 2026)。直接投資総額の増加は、そのまま新たな生産能力の増加を意味するわけではない。関税の投資誘発効果を評価するには、投資の内訳や実施時期を見たうえで、関税以外の要因も区別する必要がある。
- Amiti, M., S. H. Kong and D. E. Weinstein (2020) The Effect of the U.S.-China Trade War on U.S. Investment. NBER Working Paper, No. 27114.
- Amiti, M., S. J. Redding and D. E. Weinstein (2019) The Impact of the 2018 Tariffs on Prices and Welfare. Journal of Economic Perspectives, 33 (4), 187-210.
- Amiti, M., C. Flanagan, S. Heise and D. E. Weinstein (2026) Who Is Paying for the 2025 U.S. Tariffs? Liberty Street Economics, Federal Reserve Bank of New York, February 12.
- BEA (2026) New Foreign Direct Investment in the United States, 2025. BEA News Release, No. BEA 26-28.
- Brainard, S. L. (1997) An Empirical Assessment of the Proximity-Concentration Trade-off between Multinational Sales and Trade. American Economic Review, 87 (4), 520-544.
- Fajgelbaum, P. D., P. K. Goldberg, P. J. Kennedy and A. K. Khandelwal (2020) The Return to Protectionism. The Quarterly Journal of Economics, 135 (1), 1-55.
- Gopinath, G. and B. Neiman (2026) The Incidence of Tariffs: Rates and Reality. Journal of Economic Perspectives, 40(3), 123-144.
自由貿易の利益とその限界を出発点に、関税、中国の産業競争力、輸出管理・金融制裁、産業政策を共通の分析枠組みで捉える。政策の効果だけでなく、その費用と負担の分配、相手国の反応まで視野に入れ、危機時にも選択肢を失わない「管理された相互依存」のための判断軸を示す。
廣光俊昭著/日本経済新聞出版/3520円(税込み)