


日経平均株価が好調な背景には、円安とインフレによる名目利益の拡大があります。実質成長がなくても、株価は上昇し得ます。なぜ日本株が強いのか。その構造を読み解いてみましょう。書籍『 インフレ・円安・バラマキ・国富流出 』(佐々木融著、日本経済新聞出版)から抜粋。
日経平均最高値更新の裏側
日経平均株価が急上昇して話題になりました。多少急ピッチ過ぎるためどこかで調整が入るかもしれませんが、通貨の「価値」を考えると、株価は長期的に上昇を続けると考えられます。
株価は「利益」×「倍率」で決まります。簡単に言えば、ある企業がどのくらいの利益を上げて、それが何年続くか(倍率)と市場参加者が予想するかで決まります。1980年代後半のバブルの頃の株価上昇は「倍率」が大きく上昇しました。企業の高収益がいつまでも続くという市場参加者の期待が大き過ぎたと言えます。一方、最近の株価上昇は「利益」の増加が主な要因となっています。最近の企業の利益が増加しているのは、主にインフレと円安が背景です。
日本の大企業は海外で稼ぐ外貨建ての利益が大きいので、円安になると円建ての利益が膨らみます。また、インフレになると売上高も費用も数字が膨らみますが、利益も膨らみます。
利益が売り上げの一定比率であれば、売上高増加=利益増加となります。株価は名目値ですから、企業の円建ての利益が膨らめば上昇します。
インフレは企業利益の追い風になる
私は今のままでは今後、円安傾向は続き、日本のインフレ率は高止まりすると考えています。もちろん、円安もインフレを高止まりさせるひとつの要因ですが、日本には今やインフレ率を高止まりさせる重要な要因がもうひとつあります。簡単に述べておくと、それは人手不足です。私の予想通り今後も円安、インフレの高止まりが続くようであれば、日本企業の円建ての利益は膨らみます。実質的な成長がなくても、名目上の円建て利益は膨らみます。したがって、倍率が一緒なら株価は上昇します。
我々日本人は過去の約30年間と異なり、今後はインフレ率が比較的高い世界を生きることになります。そうなると名目上のターゲット・目標については常に冷めた目で見る必要があります。2025年7月の参議院議員選挙で自民党は公約として名目GDP(2024年度=642兆円)を2040年度までに1000兆円にすることを掲げました。しかし、これは過去3年間の成長率の平均値と同じ成長が続けば、2037年度あたりで達成します。実質的な成長がまったくなくてもです。
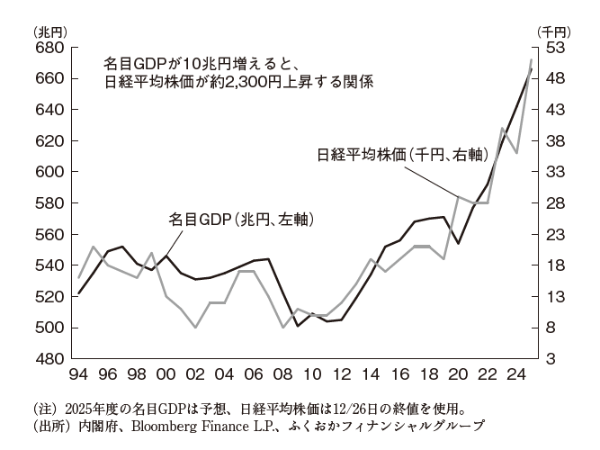
ちなみに名目GDPと株価はある程度相関があります(図表)。これまでの相関関係が続けば、名目GDPが1100兆円に達する2039年頃には日経平均株価は15万円程度まで上昇します。
実質的な成長がなくても通貨の価値が下落し、名目値が膨らむだけで株価も上昇します。2025年までの5年間でトルコの主要株価指数であるイスタンブール100指数は7.2倍以上になっています。これも通貨価値が大幅に下落したことが理由です。
佐々木融/日本経済新聞出版/1100円(税込み)