

その本の「はじめに」には、著者の「伝えたいこと」がギュッと詰め込まれています。この連載では毎日、おすすめ本の「はじめに」と「はじめに」をご紹介します。今日は一倉定さんの『 あなたの会社は原価計算で損をする 復刻版(日経ビジネス人文庫) 』。日経トップリーダー編集部による「復刻に寄せて」と著者の「まえがき」をお届けします。

【復刻に寄せて】
本書は、一倉定が最初に著した書籍である。
原書の発行は1963(昭和38)年。東京オリンピックを翌年に控えた高度経済成長期のただ中にあった。この年、経営コンサルタントとして独立し、その後、多くの著書を世に出すことになる一倉が、1作目のテーマに選んだのが原価管理である。
それはなぜか。一倉定研究会の理事を務める税理士の山本敏彦氏は、1962年に旧大蔵省により「原価計算基準」が制定されたことを指摘する。
これは企業会計原則の一環として原価計算の一般的基準を示したもので、今に至るまで一度も改訂されていない。その内容は企業会計の指針にはなったものの、財務会計を念頭に置いており、経営に直結する管理会計からは遠いものだった。
そこに一倉は憤りを覚えたのである。全社員が頑張って利益を稼いだと思ったのに、蓋を開けてみると見当違いの方向で努力をしていたという会社を、一倉はたくさん見てきた。会社員時代の一倉自身が勤めていた会社もその一つであり、最終的には倒産する。生産技術部門で働いていた一倉は、生産現場の能率化だけでは何の意味もないことを悟った。そしてまた、個々の製品の採算に頓着せず、ただひたすら売り上げを伸ばそうという戦略なき経営も、切り捨てなければならないと断じたのである。
だからこそ、国が作った原価計算基準が「全部原価計算」に終始し、経営判断において使いものにならないことが許せなかったのである。原価計算基準を制定した翌年、それを真っ向から否定する本書を出版したのは、「反逆以外の何ものでもない」と山本氏は言う。
反逆はこの後も続く。2作目となる『マネジメントへの挑戦』(1965年)は、内部の組織管理ばかりに目を向けて市場活動を怠り、環境変化にのまれていく間違った経営がはびこっていることに対し、怒りをぶちまけた。同じく技報堂より出した3作目の『ゆがめられた目標管理』(1969年)は、米国から持ち込まれた目標管理制度をありがたく実践したところ、目標は達成したのに赤字になる企業が続出する事態に強く警鐘を鳴らした。
それぞれが、当時流布している経営への反逆であった。『マネジメントへの挑戦』では一倉自身が「これは挑戦の書であり、反逆の書である」と明確に記している。
このように一倉の初期著作3点の幹を構成するのは、思考停止に陥った経営者たちへの反逆である。この世の中で何が正解なのか。周囲の風潮に流されたり、外的環境の変化や社員の能力不足に責任をなすりつけたりして、自分の頭で考えない経営者を目の当たりにすると、一倉はいつも堪忍袋の緒が切れた。
1冊目の本書では、すべての経費を割り振る全部原価計算を否定し、変動費の動きを注視する直接原価計算の重要性をあの手この手で説いている。後年、一倉が実施した経営者セミナーの初日の講義は「決まって利益計画についてであり、丸一日かけてその作成方法を指導した」と、一倉の二男、一倉健二氏は述懐する。
繰り返すが、本書が最初に発行されたのは1963年である。一倉が舌鋒鋭く教える原価管理は、低成長時代に入った21世紀の今、強い危機感をもって求められている。高度成長時代にあって経営の本質を見逃さなかったのは「伝説のコンサルタント」の面目躍如である。
一倉伝説はこの本から始まった。とくとご覧いただきたい。
日経トップリーダー編集部
【まえがき】
「原価はいくらか」ということは、経営者にとっては切実な問題である。それだからこそ、貴重な費用と労力を使って、原価を計算させるのであるが、果して経営者はその結果に満足しているであろうか。
経営者は、経理マンから提出された原価計算を見たときに、その難解な理論と独善的な手法にまず反発を感じ、次にはそこに示された数字に、何かわからぬが、現実との遊離を嗅ぎとるのである。
しかし、専門家の理路整然とした説明を受けると、なんらの理論的反論も実際的反証もあげ得られずに、納得のいかないままに承認しなければならないという奇妙な立場に追い込まれるのである。であるから、いったん事あるときには、原価計算の結果を無視して、勘と度胸によって決定を下すことが多いのである。無視するような原価計算なら、やらないほうがいいということになりそうなものであるが、やらなければ不安でもあり、ここに経営者の困惑がある。“半信半疑”こそ、従来の原価計算の受ける待遇である。
このような待遇を受けるのには、それだけの理由があるのであって、経営には役にたたぬだけではなく、大きな害毒を流しているのである。それを経理の門外漢である経営者は、それがどのようなものであるかはわからず、本能的に感じとっているのである。害毒がどこにあり、どのようなものであるのかもわからないのでは、大問題である。ヘタをすると、会社をつぶす結果にもなる。
われわれは、このような状態をいつまでも放っておくことはできない。経営はますますむずかしくなりつつあるのだ。
本書はこうした背景のもとに、企業体の中に深く根を下ろした伝統的な会計理論──それは企業会計原則に盛られている──の幻術の正体をあばき、矛盾を解明し、“原価の迷信”を打破することを第一のねらいとしている。
第二のねらいは原価概念の拡大である。単なる原価という経理的なものだけではなく、幅広い前向きの“生産性向上”への指標と用具としての原価概念と、その発展の方向を探求したことである。
こうした方向をとることが原価計算の究極の目的に合うことではないのだろうか。そのためには、原価を“経理の塔”から引っぱり出して、経営者、技術者をはじめ、広く大衆のものにしなければならない。
本書はこうした意図のもとに書かれたものであり、そのために、つとめて身近な引例と平易な表現を用いて、理解を容易にするように配慮したつもりであるが、浅学非才に加うるに乏しい筆力、果してどの程度この意図が達せられたか、著者自身全くわからないのである。賢明な読者諸兄が、本書から何物かをつかんでいただくことができれば、著者の喜びである。
昭和三十八年五月 一倉 定
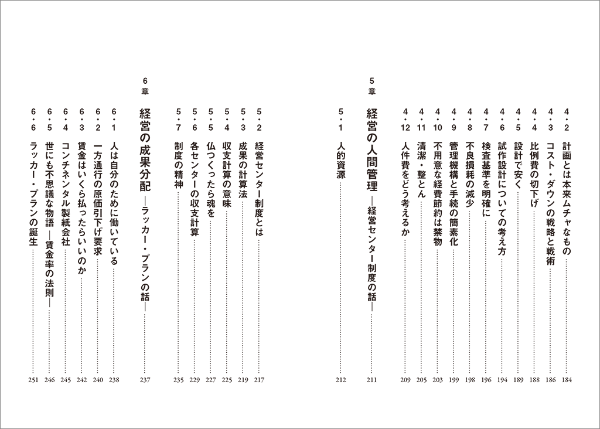
【目次】