


半導体工場を誘致すれば、中間層の雇用も戻るのか。電池まで国内でつくれば、EV(電気自動車)産業は強くなるのか。危機時に必要な能力を支える産業政策にも、目的の混在、過度な国内化、補助金競争という落とし穴がある。経済学の研究をもとに、政策の効果と副作用を見極め、何を国内に残し、何を他国と分担すべきかを考える。『経済安全保障の経済学 管理された相互依存のための科学』(廣光俊昭著/日本経済新聞出版)から抜粋・再構成してお届けする。
半導体支援は、大量の雇用を生むのか?
産業政策が意味を持つのは、市場だけでは危機時に必要な能力を十分に維持できない場合である。ただし、政府も重要性を見誤り、過剰な保護や補助金の既得権化を招きうる。必要なのは、支援の規模だけでなく、その設計を問うことである。ここでは、産業政策の3つの危険を考える。
第1の危険は、性格の異なる目的を1つの政策に背負わせることである。現代の産業政策には、産業振興に加え、雇用、中間層の復活、地域振興、脱炭素、安全保障など、多くの目的が込められやすい。しかし、半導体工場を誘致して安全保障上の能力を高めることと、中間層雇用を大規模に復活させることは、同じではない。
経済安全保障が求めるのは、失えば回復困難な結節点の維持であり、先端半導体、AI(人工知能)基盤、重要鉱物、防衛装備のような分野では、資本、技術、設備、少数の高度人材が決定的になる。他方、政治的に期待される「製造業雇用の復活」は、多数の中間層を吸収する労働集約的な製造業を念頭に置きがちである。この違いを無視して安全保障と雇用を同じ政策で達成しようとすれば、限られた人材と財源が分散し、かえって効率とレジリエンス(危機への耐性)の双方を損ないかねない。
この問題は、マクロ的な製造業雇用の長期的縮小とも重なる。製造業雇用の低下は、単なる海外流出ではなく、先進国に共通する構造変化でもある。所得が高くなるほど家計支出はモノからサービスへ移り、製造業の生産性上昇も、少ない労働で多くを生産することを可能にする。
図1が示すように、米国では、どの所得階層でも財への支出シェアは時間とともに低下してきた。製造業雇用比率の低下は、豊かな国ほどサービス需要が高まり、生産性の高い製造業が少ない労働で多くを生産できるようになるという、より大きな構造変化の一部なのである。
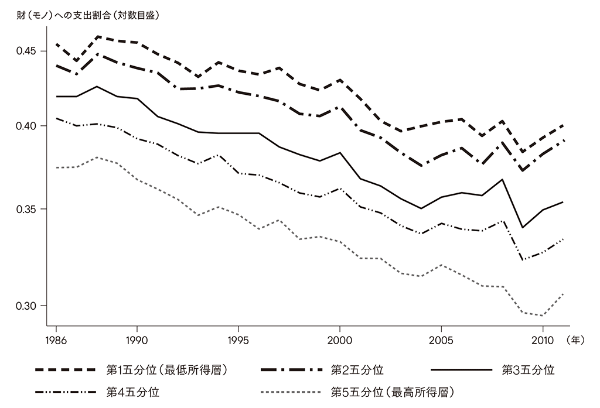
出典:Boppart(2014), Figure 4に基づき筆者作成
このため、戦略産業を強化することと、製造業雇用を大幅に増やすことは別である。例えば、米国が輸入を国内生産に置き換えて製造業の貿易赤字を完全に解消した場合でも、総就業者数に占める製造業就業者の割合の上昇は約1.7%ポイントにとどまるとの試算がある(Lawrence, 2025)。
むしろ問題は、限られた高度製造業人材をどの分野へ優先的に配分するかである。経済安全保障上の産業政策は、危機時に失えば回復困難な能力を維持する政策である。雇用、地域振興、脱炭素、安全保障をすべて同時に達成できると期待すれば、産業政策は過大な期待を背負い、評価不能な政策になる。
国内ですべてをまかなうという発想のわな
産業政策の第2の危険は、「全部を国内でやる」という発想、いわばフルセット主義である。現代の産業は、多段階の国際分業の上に成り立っている。EV電池であれば、資源・材料から電池セル、車両、リサイクルまでが結びつき、半導体であれば、設計、半導体設計ソフト、製造装置、材料、製造、後工程が相互依存している。しかも、これらの工程は巨大な固定費と規模の経済を伴う。1つの工程を無理に国内化すると、他の工程の競争力まで傷つける場合がある。
この問題を具体的に示すのが、EV購入補助金の生産地条件を比較した研究である(Head et al., 2026)。どの工程まで域内生産を求めるかによって、各工程への生産誘導と需要拡大の効果が変わる。
図2は、米州でEV購入価格の20%を補助すると仮定したモデル分析である。比較するのは、(1)生産地の条件を付けない場合、(2)車両の米州内での組立を条件とする場合、(3)車両組立に加え、電池セルも米州製であることを条件とする場合である。
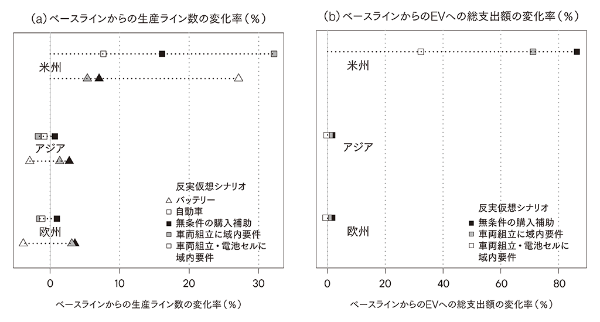
出典:Head et al.(2026), Figure 10に基づき筆者作成
このモデルでは、生産地の条件を付けない場合に、EVへの総支出額の増加が最も大きく、その需要拡大に伴って車両組立ラインや電池セル生産も増える。米州での組立を条件にすると、米州の車両組立ラインはさらに増えるが、補助を受けられる車種が限られるため、EVへの総支出額の伸びは小さくなる。
さらに、電池セルまで米州製に限定すると、米州のセル生産は増えるものの、EVへの総支出額と車両組立ラインの伸びは大きく鈍化する。高コストの上流工程まで厳格に域内化すると、下流の市場拡大を妨げ、産業全体の成長を弱めうるのである。ただし、セル生産能力を域内に確保する安全保障上の便益まで否定されるわけではない。その便益が、下流産業への影響や追加費用に見合うかを評価する必要がある。
「国内化か国際分業か」という二択から抜け出す
ここで肝心なのは、「国内化か自由貿易か」という二者択一ではない。問題は、どの工程を国内に置き、どの工程を同盟国・友好国との分業に委ねるかである。
他方、欧州やアジアはセル生産で米州より高い競争力を持つため、友好国のセル生産を取り込む分業の方が合理的だと言える。自給政策ではなく、「どの段階を国内に残し、どの段階を友好国と共有するか」を設計する分業を考える必要がある。
半導体においても同じ問題が見られる。現代の半導体産業は、設計、半導体設計ソフト、製造装置、材料、ファウンドリ(半導体の受託製造)、後工程が国境をまたいで分業することで成り立っている。米国の競争力も、設計、設計ソフト、装置で強みを維持しつつ、台湾、韓国、オランダ、日本を組み込んだ国際分業の上に築かれてきた。全工程を一国で抱えることではなく、どの層で代替困難な地位を確保するかが重要なのである。
経済安全保障上の産業政策は、どの工程を国内に維持し、どの工程を同盟国・友好国との分業に委ね、そのうえで急所となる技術・装置・供給能力へのアクセスをどう確保するかを考えることである。求められているのは、効率性を支える国際分業を活かしつつ、重要な上流工程への過度な依存や、一カ所の途絶で全体が止まるリスクを減らす「分業の設計」である。
補助金競争というジレンマ
産業政策の第3の危険は、自国の政策に対する他国や企業の反応を見誤り、効果を過大評価したり、費用を過小評価したりすることである。産業政策は1回限りの措置では完結しない。ある国が戦略産業を支援すれば、他国も支援を強める。企業は補助金、税制、規制、人材支援、市場アクセスを比較しながら立地を選び、各国政府はそれに対応して支援を拡大する。
規模の経済と学習効果が大きい産業では、各国が支援を行う誘因は強い。他方、全員が巨額補助を行えば、財政負担だけが膨らみ、企業が各国政府の誘致競争を利用して、追加の補助を引き出す競争になる。補助金競争は、裏から見れば、同盟圏の中で誰がどの工程と能力を担うかをめぐる分業交渉でもある。補助条件の整合、相互承認、共同調達を通じて、重複投資を能力分担へ変える余地がある。
問題は、同盟圏全体としてどの供給能力をどこに置くかである。欧州を例とするモデル分析でも、政策協調と市場統合が産業政策の効果を高めうるとする(Hodge et al., 2024)。
さらに、相手国も適応する。米国が半導体支援と投資規制を強めれば、中国は成熟ノード、AIチップ、製造装置、設計ソフトなど、自立化に必要な分野への支援を強める。欧州が電池産業を支援すれば、中国企業は現地生産、第三国などを通じて規制へ適応する。産業政策は相手の反応を伴う動学的ゲームである。
ファウンドリを対象としたモデル分析でも、この点が示されている。中国国内への先端半導体投資を制限すると、短期的には中国企業の技術アクセスを制約する。しかし同時に、中国市場が中国企業にとって保護された市場となり、研究開発と国産化への誘因を強める(Miao, 2025)。
部分的な投資規制は、相手国企業の研究開発誘因を弱めるどころか、強める場合がある。だからこそ、産業政策と遮断は、相手の反応を織り込んだ動学的ゲームとして設計しなければならない。
AIチップ規制をめぐる米国内の論争も、同じ問題を示している(Villasenor, 2025; Nie et al., 2025)。規制を強めすぎれば、中国企業に国内代替品を開発する市場機会を与え、かえって中国のAIチップ産業とソフトウェア基盤を育てる可能性がある。他方、規制が緩すぎれば、中国が依存する製造装置を使ってAIチップの生産規模を拡大し、個々のチップの性能差を数量で補いながら、利用可能なAI計算資源の格差を縮めてくる可能性もある。争点は、単に「規制か自由化か」ではなく、どの層を、どの強度で、どの副作用を許容しながら管理するかである。
補助額ではなく、必要な能力と費用を問う
産業政策に必要なのは、対象と終期を明確にする規律である。支援は、供給途絶時に不可欠で、失えば回復が難しい能力に絞り、成果指標と見直し・終了条件を設けなければならない。補助金も、単なる生産維持ではなく、危機時の代替・増産能力や、同盟国との分業に結びつける必要がある。
問われるのは、国内生産が増えたかだけではない。危機時に使える能力がどれだけ改善し、その便益が財政負担や他の産業への影響に見合うかである。必要な能力を残しながら、国際分業の利益も活かす。そのための設計と検証が、産業政策には求められる。
- Boppart, T. (2014) Structural Change and the Kaldor Facts in a Growth Model with Relative Price Effects and Non-Gorman Preferences. Econometrica, 82 (6), 2167-2196.
- Head, K., T. Mayer, M. J. Melitz and C. Yang (2026) Industrial Policies for Multi-Stage Production: The Battle for Battery-Powered Vehicles. NBER Working Paper, No. 34884.
- Hodge, A., R. Piazza, F. Hasanov, X. Li, M. Vaziri, A. Weller and Y. C. Wang (2024) Industrial Policy in Europe: A Single Market Perspective. IMF Working Paper, No. 2024/249.
- Lawrence, R. Z. (2025) Closing the Trade Deficit Would Barely Raise the Share of US Manufacturing Employment. Peterson Institute for International Economics, Realtime Economics, June 13.
- Miao, W. (2025) Technology Rivalry and Resilience Under Trade Disruptions: The Case of Semiconductor Foundries. SSRN Working Paper, No. 5742126.
- Nie, M., A. Dorsey and J. Egan (2025) The Export Control Loophole Fueling China’s Chip Production. CNAS Insights, December 19.
- Villasenor, J. (2025) DeepSeek Shows the Limits of US Export Controls on AI Chips. Brookings Institution, January 29.
自由貿易の利益とその限界を出発点に、関税、中国の産業競争力、輸出管理・金融制裁、産業政策を共通の分析枠組みで捉える。政策の効果だけでなく、その費用と負担の分配、相手国の反応まで視野に入れ、危機時にも選択肢を失わない「管理された相互依存」のための判断軸を示す。
廣光俊昭著/日本経済新聞出版/3520円(税込み)